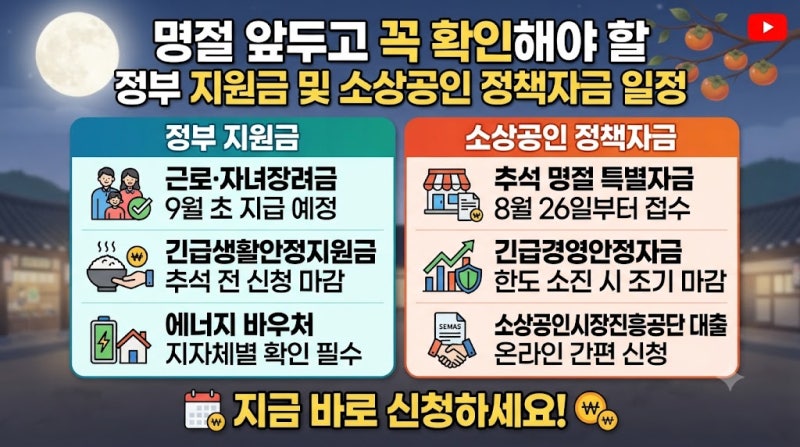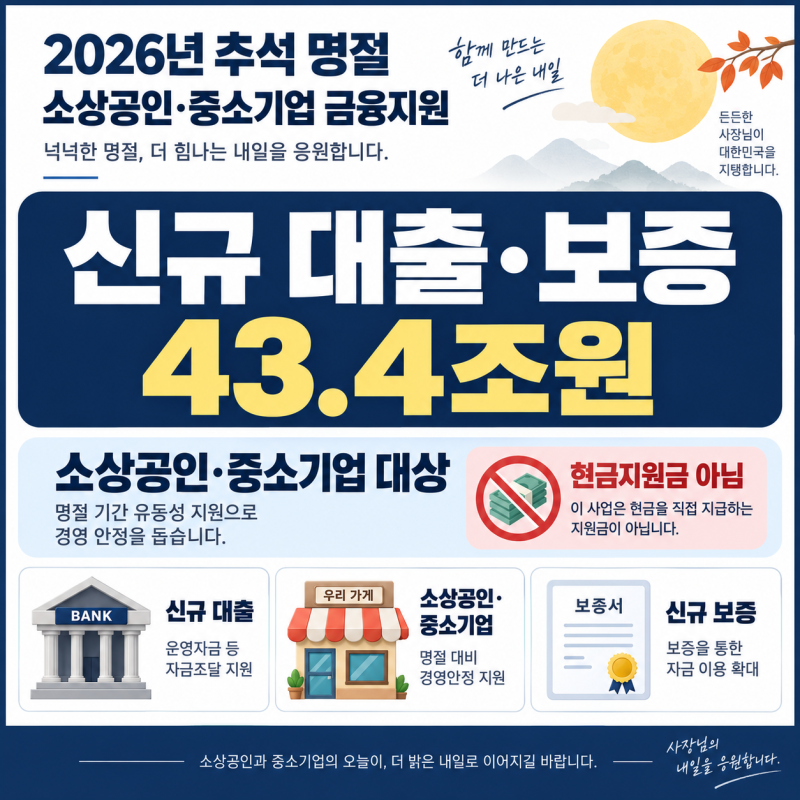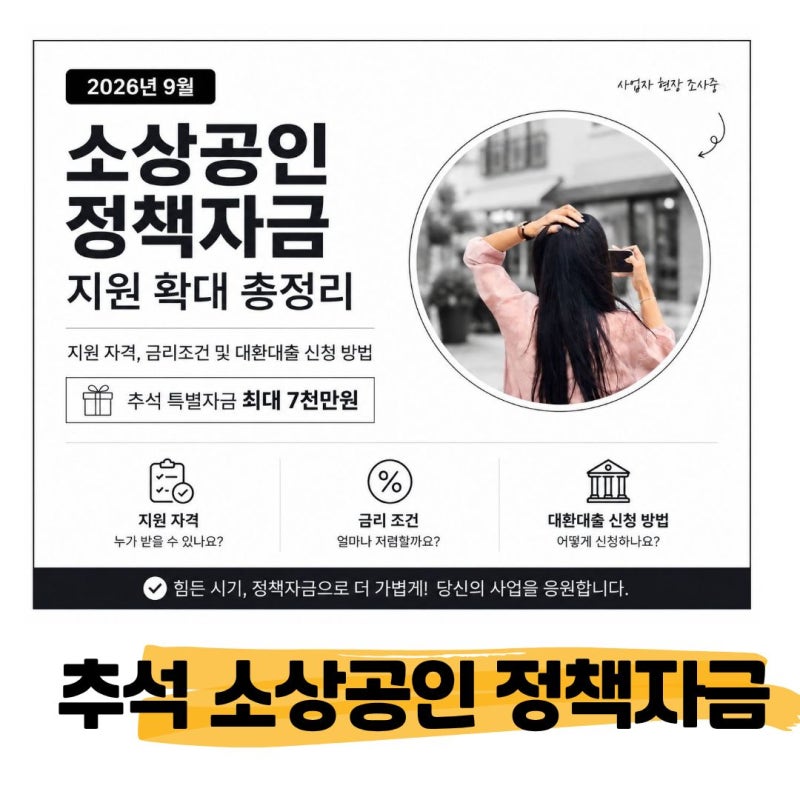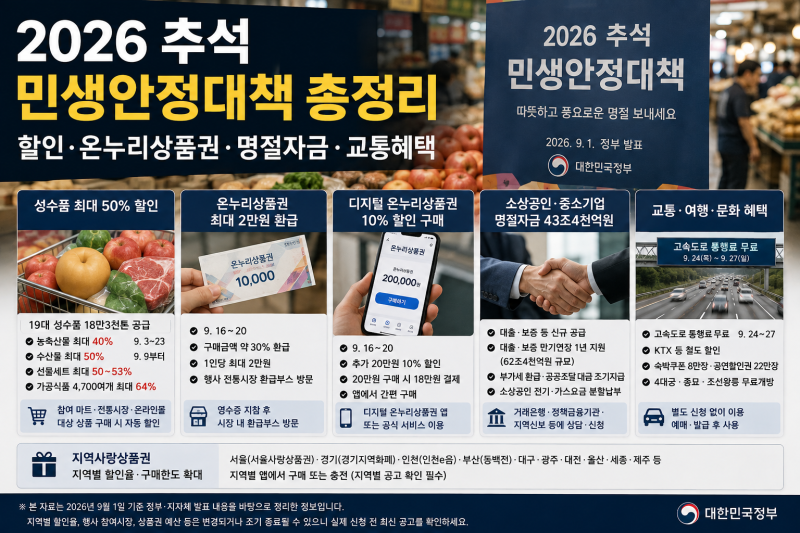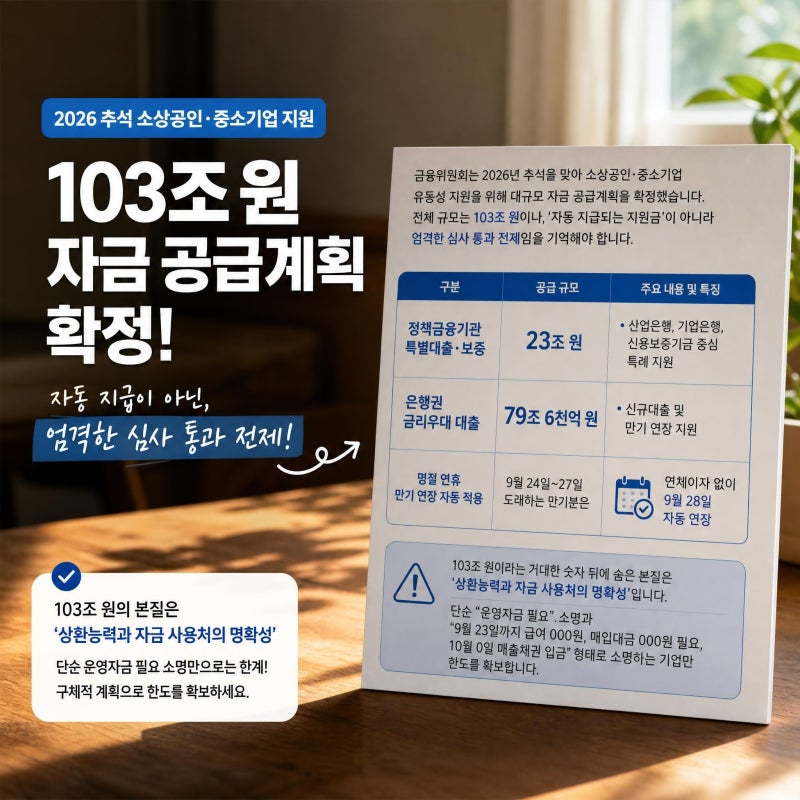


명절 시즌은 중소기업 및 소상공인에게 급여와 매입대금 지출이 집중되는 시기입니다. 2026년 금융위원회는 추석 특별자금으로 총 103조 원 규모의 지원 계획을 발표하며, 정책금융기관 특별대출 및 은행권 금리우대 대출 등을 통해 유동성 지원을 강화하고 있습니다. 하지만 이 자금은 자동 지급되는 것이 아니라 엄격한 심사를 통과해야 받을 수 있으며, 상환 능력과 자금 사용처의 명확한 소명이 중요합니다.
실제 블로그 후기들을 보면, 많은 사장님이 금리만 보고 무작정 정책자금을 신청하거나 여러 금융기관에 중복 접수하여 심사 과정에서 어려움을 겪는 경우가 많습니다. 특히 명절 직후 통장이 비는 '흑자 도산의 함정'을 피하기 위해서는 현금 흐름을 재점검하고 운영자금 확보 계획을 세우는 것이 중요합니다. 정책자금은 일반 신용대출 대비 2~3%p 낮은 금리로 이자 부담을 줄일 수 있는 장점이 있습니다.
자금 필요 시점에 따라 접근 창구가 달라지므로, 1주일 이내 급박한 자금이 필요할 경우 주거래은행을 먼저 방문하고, 담보나 업력이 부족하다면 보증기관을 병행 검토하는 것이 효율적입니다. 장기 운전자금은 중진공, 소진공, 지자체 특별자금을 우선적으로 고려할 수 있습니다. 신청 전 NICE 또는 KCB 신용점수와 국세·지방세 완납 여부를 확인하고 관련 서류를 미리 준비하는 것이 성공적인 자금 확보의 핵심입니다.