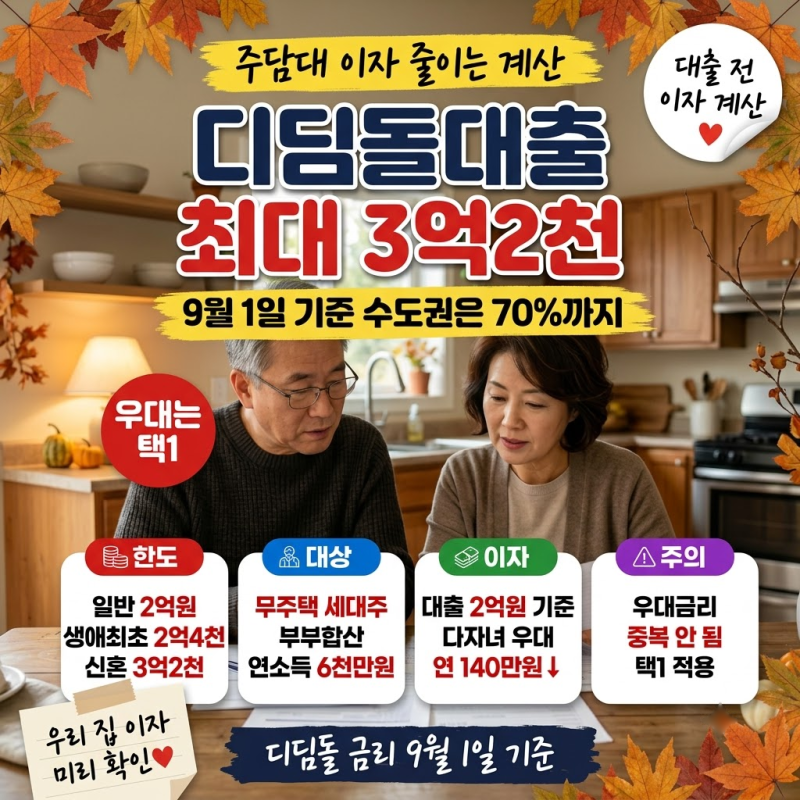

디딤돌 대출은 무주택 서민의 주거 안정을 위한 대표적인 정책 금융 상품으로, 2026년 9월 1일 기준 연 2.85%부터 시작하는 낮은 금리가 특징입니다.
소득 및 자산 기준을 충족하는 무주택 세대주에게 주택 구입 자금을 지원하며, 특히 생애최초, 신혼부부, 다자녀 가구에 대한 우대 조건이 적용됩니다.
하지만 금리는 소득 수준과 만기에 따라 달라지며, 여러 우대금리 조건에 해당하더라도 가장 유리한 하나만 적용되는 점을 유의해야 합니다. 많은 블로거들은 온라인 계산기에 단순히 집값과 소득만 입력하여 나온 예상 한도를 실제 승인액으로 오인하는 경우가 많다고 지적합니다.
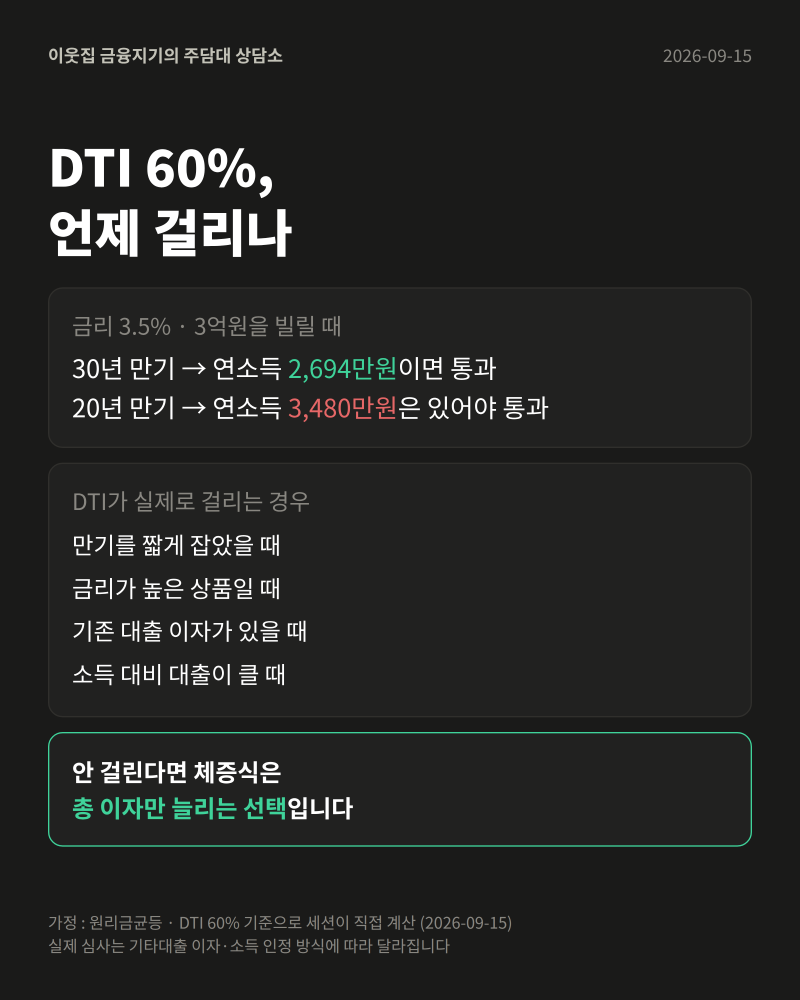
실제 디딤돌 대출 한도는 가구 유형별 상한, 주택 담보 평가액에 따른 LTV, 소득 및 기존 부채를 반영한 DTI 등 여러 기준 중 가장 낮은 금액으로 결정됩니다.
특히 수도권이나 규제지역에서는 생애최초 구입자라도 LTV 70%가 적용되는 등 주택 위치에 따라 한도가 달라질 수 있습니다. 정확한 한도 확인을 위해서는 주택도시기금의 '주택구입자금계산마법사'를 활용하여 자격 확인부터 예상 금액까지 면밀히 검토하는 것이 중요합니다.
체증식 상환 방식은 초기 상환 부담을 줄여 DTI 한도를 높일 수 있지만, 만 40세 미만 근로소득자에게만 해당하며 다른 한도 기준에 먼저 걸리면 실제 대출액 증가는 없을 수 있습니다.
따라서 계산기 결과는 추정치임을 인지하고, 실제 신청 전 모든 조건을 꼼꼼히 확인해야 합니다.