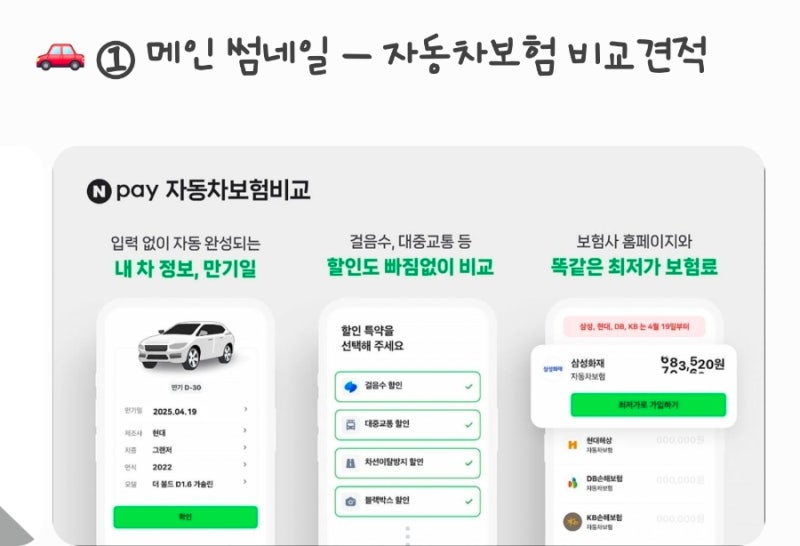
다이렉트 보험은 온라인으로 직접 가입하는 방식으로, 보험료 부담이 적어 많은 소비자가 찾고 있습니다. 특히 자동차보험 갱신 시기가 되면 다이렉트 자동차보험 추천, 비교 견적 등의 검색이 급증하는 추세입니다. 하지만 단순히 저렴한 곳을 선택하기보다, 가입자의 연령대, 운전 경력, 주행거리, 가족 구성 등 라이프사이클에 맞는 최적의 보험사와 특약 조합을 찾는 것이 중요합니다. 보험사마다 손해율 통계와 위험률 가중치가 달라 동일 보장이라도 보험료 차이가 크게 발생할 수 있기 때문입니다.
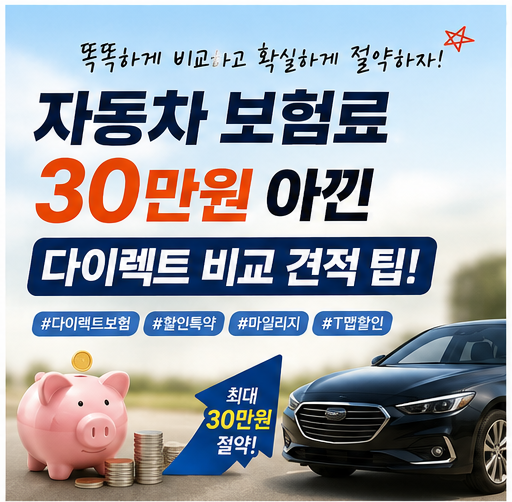
실제 블로그 후기에서는 기존 보험사 자동 갱신 대신 다이렉트 비교 앱을 통해 보장 한도를 높이고도 보험료를 43만 원 절감한 사례가 있습니다. 이는 대형 4개 손해보험사 간 보험료 차이가 최대 30% 이상 발생할 수 있음을 보여줍니다. 많은 사람들이 다이렉트 보험은 다 비슷할 것이라고 생각하지만, 각 보험사의 전략 차종과 연령대에 따라 실제 산출 보험료가 20~35%까지 벌어질 수 있습니다. 따라서 만기 30일 전 직접 다이렉트 견적 비교를 해보는 것이 유리합니다.
다이렉트 보험 가입 시에는 보험료 숫자만 보기보다 대물배상 한도, 자동차상해/자기신체사고 선택, 자기차량손해 자기부담금, 운전자 범위, 연령 한정 조건, 긴급출동 포함 여부 등 담보 조건을 동일하게 맞춰 비교하는 것이 중요합니다. 또한 마일리지 특약, 블랙박스 특약, 자녀 할인 특약, 첨단안전장치 특약, 운전경력 인정 등 자신이 적용받을 수 있는 할인 특약을 빠짐없이 확인하여 최종 보험료를 절감하는 것이 현명한 선택입니다.