고령화 사회가 심화되면서 치매 및 간병 상태에 대한 경제적 대비책 마련의 중요성이 커지고 있습니다.
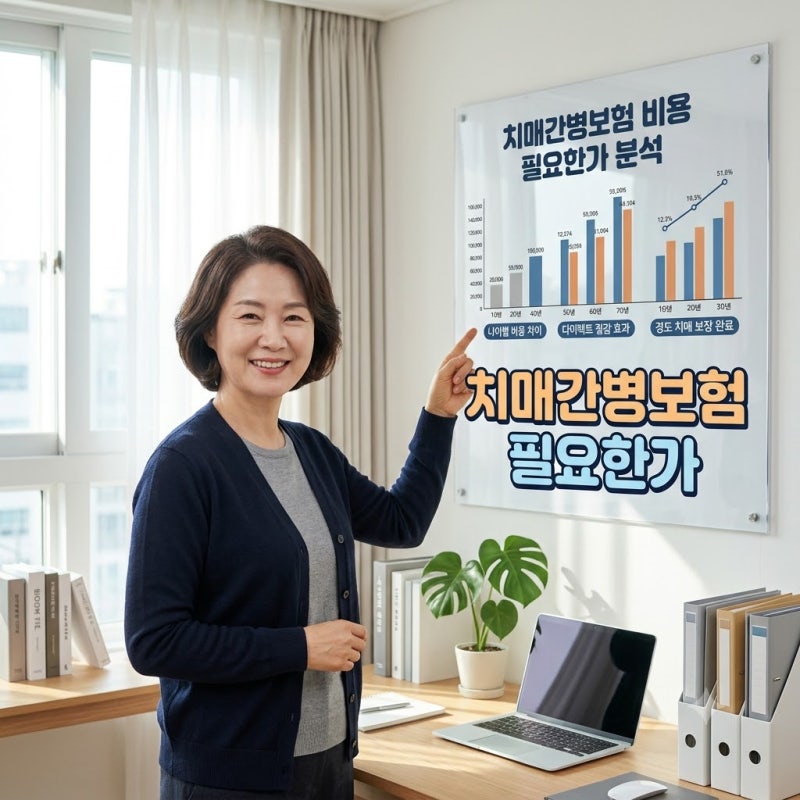
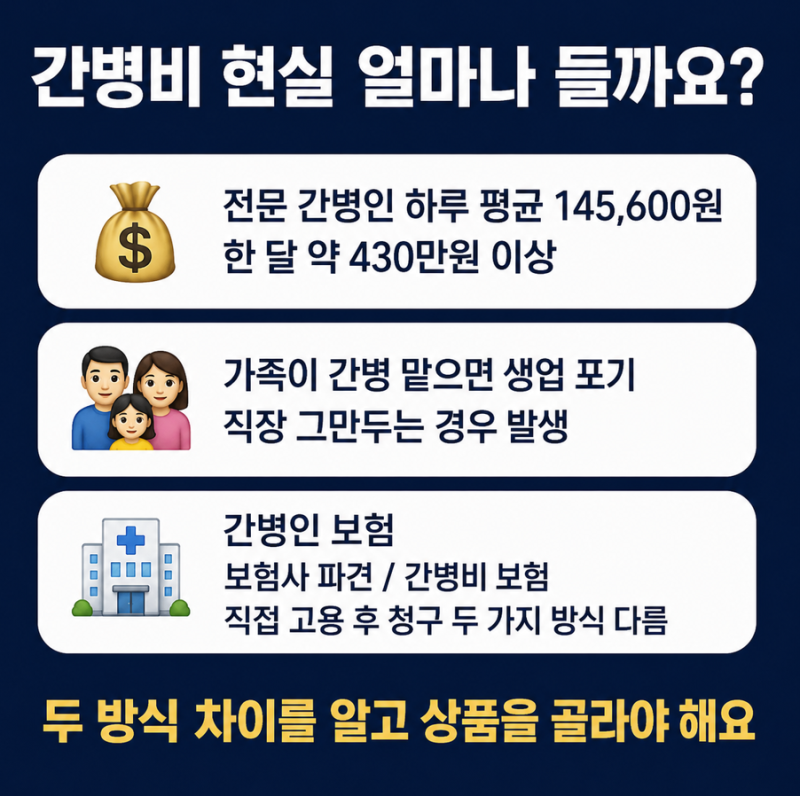
특히 월 300만 원 이상의 간병 비용 부담은 가계에 큰 영향을 미치며, 다이렉트 간병보험은 월 납입 보험료를 최대 30%까지 절감할 수 있는 대안으로 주목받고 있습니다. 많은 소비자들이 다이렉트 상품을 통해 합리적인 보험료로 필요한 보장을 준비하고자 합니다.
다이렉트 간병보험은 온라인으로 편리하게 가입할 수 있다는 장점이 있지만, 설계사 가입 상품과 보장 구조가 다를 수 있어 단순한 가격 비교만으로는 부족합니다. 보험료가 저렴해 보여도 필요한 담보가 누락되거나 약관 용어를 직접 이해해야 하는 어려움이 있을 수 있습니다.
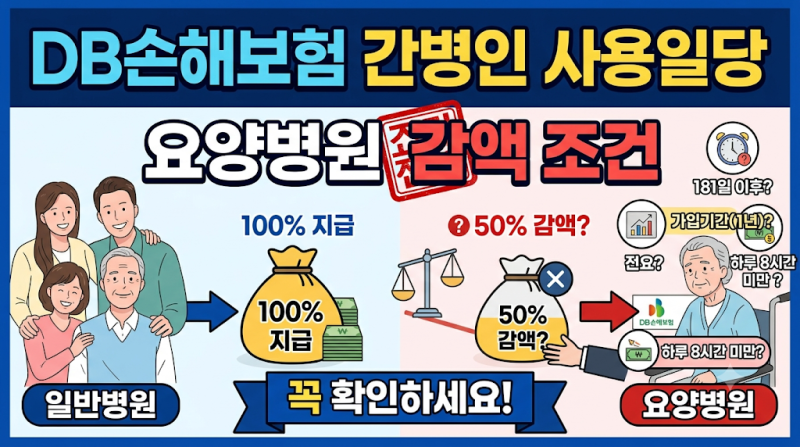
따라서 자신의 상황에 맞는 보장 내용을 꼼꼼히 확인하는 것이 중요합니다. 다이렉트 간병보험 가입 시에는 요양병원 보장 여부와 한도를 반드시 확인해야 합니다.
일반 종합병원 위주로 보장 한도가 높게 설정되고 요양병원 보장이 축소되는 경우가 많으므로, 보장 일수와 일당 한도를 면밀히 살펴야 합니다. 또한, 최근에는 자녀나 배우자가 직접 간병해도 보험금을 받을 수 있는 가족간병 특약의 유무도 중요한 선택 기준이 되고 있습니다.