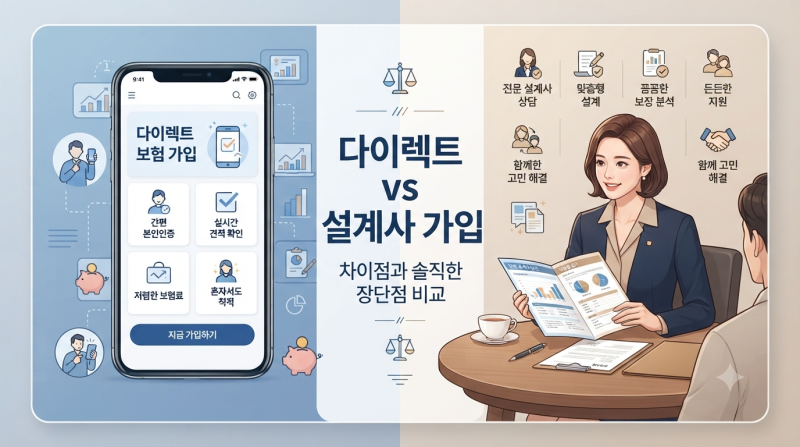


다이렉트종신보험은 설계사를 거치지 않고 온라인으로 직접 가입하는 생명보험 상품입니다. 간편한 가입 절차와 상대적으로 저렴할 것이라는 기대감으로 많은 소비자가 관심을 보입니다.
하지만 삼성생명다이렉트와 삼성화재다이렉트처럼 생명보험과 손해보험은 별개 법인으로 운영되며, 각기 다른 상품 라인업을 가지고 있습니다. 종신보험은 생명보험 영역에 속합니다.
실제 블로그 분석 결과, 다이렉트 보험이 무조건 저렴하거나 보험료가 고정된다는 오해를 주의해야 한다고 지적합니다. 특히 실손의료비보험과 같은 갱신형 상품은 나이와 위험률에 따라 보험료가 인상될 수 있습니다.
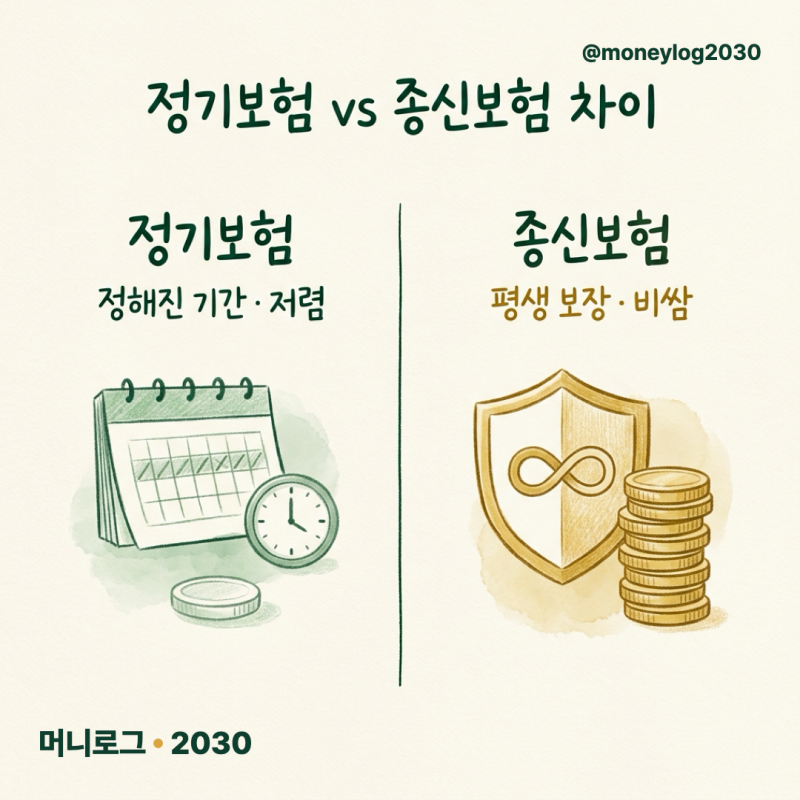
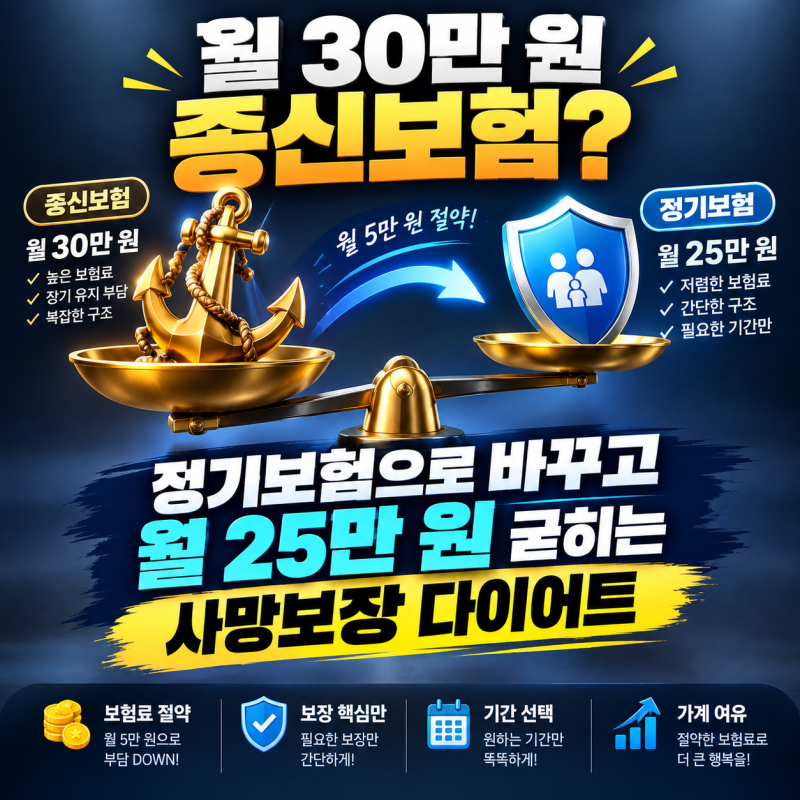
또한 기존 종신보험의 사망 보장금액이 부족하다고 판단될 때, 추가 종신보험 대신 필요한 기간만 보장하는 정기보험을 대안으로 검토하는 사례도 있습니다. 다이렉트종신보험 가입 시에는 월 납입액만 보지 않고 보장 범위와 자기부담 구조를 함께 확인하는 것이 중요합니다.
또한 이벤트성 혜택이나 한시적 프로모션에 현혹되기보다 약관을 직접 읽어보고 갱신 조항 등을 면밀히 검토해야 합니다. 기존 실손 특약 유지를 위해 종신보험을 유지하는 경우도 있으므로, 개인의 상황에 맞는 신중한 접근이 필요합니다.