높은 연봉을 받는 개인도 주택담보대출 등 금융 상품 이용 시 예상치 못한 어려움에 직면하는 경우가 많습니다.
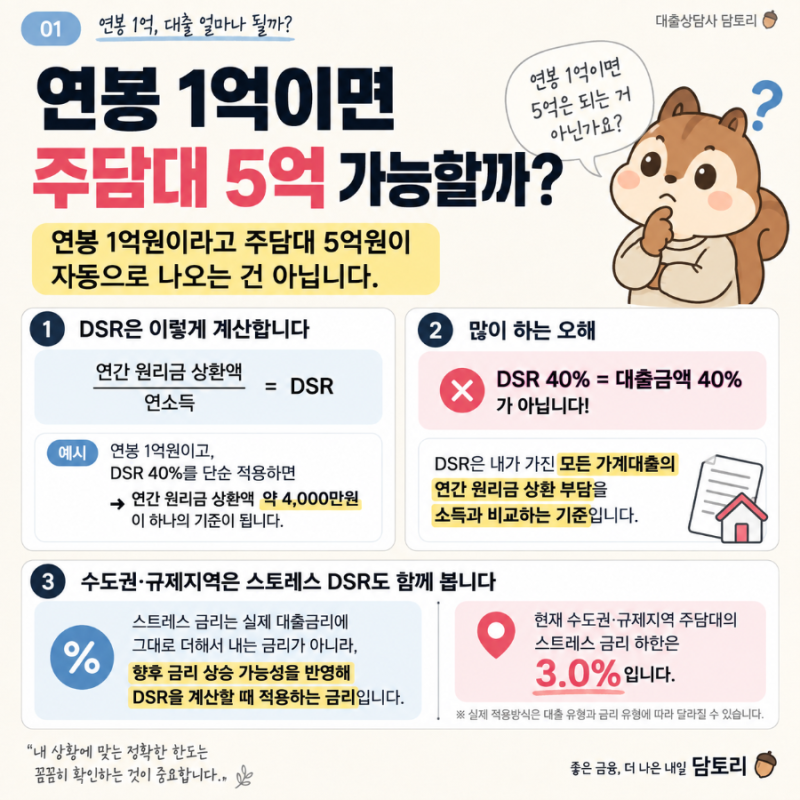
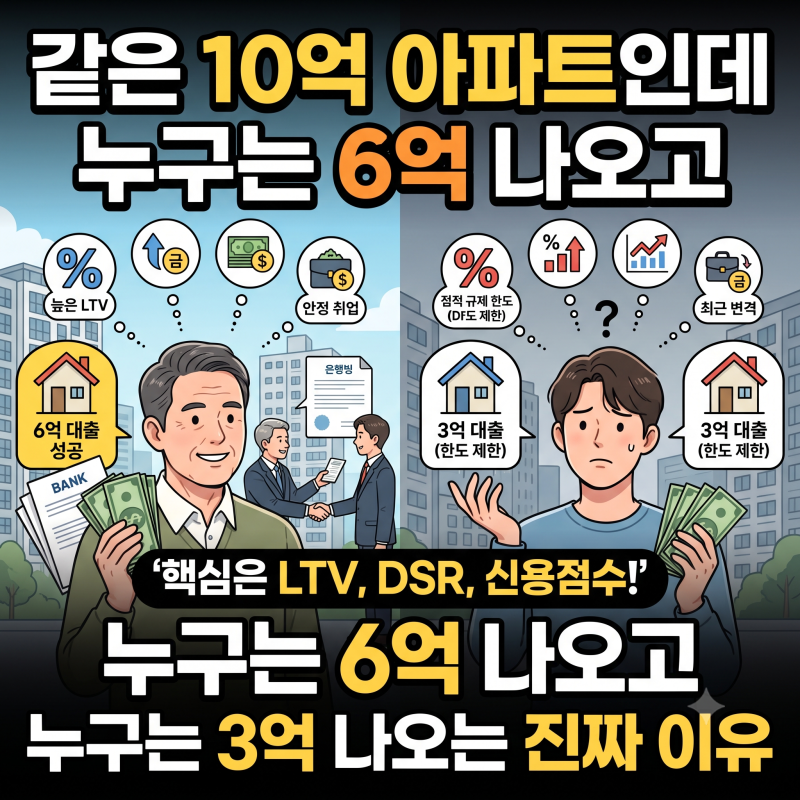
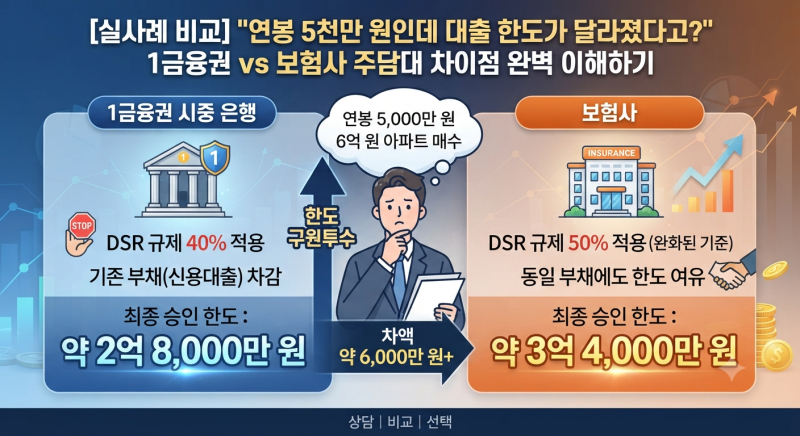
단순히 소득이 높다고 해서 원하는 대출 한도를 쉽게 확보할 수 있는 것이 아니며, 이는 DSR, LTV와 같은 복잡한 금융 규제와 개인별 숨겨진 부채 요인들이 복합적으로 작용하기 때문입니다.
이러한 상황에서 고객의 복잡한 금융 조건을 정확히 분석하고 최적의 해결책을 제시하는 전문 대출상담사의 역할이 더욱 중요해지고 있습니다.
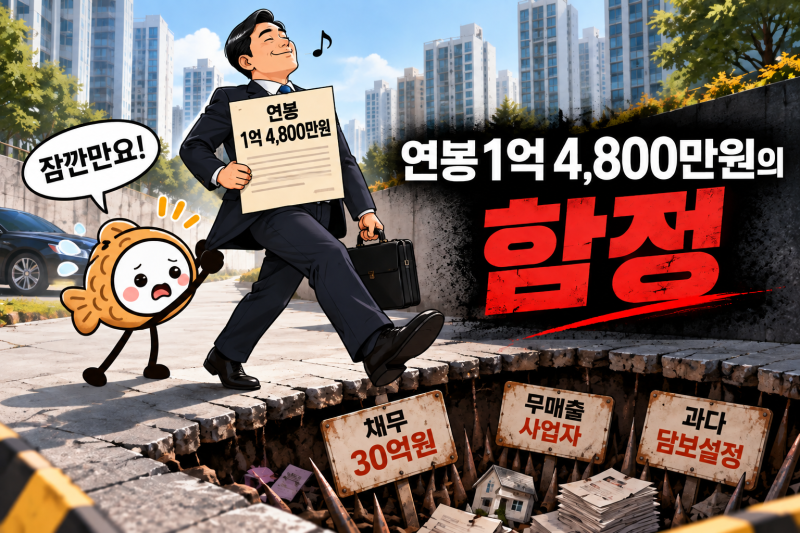
실제 사례를 보면, 연봉 1억 4,800만원의 고소득자조차 사업자대출의 실체나 매출 부재로 인해 대출이 어려워지는 경우가 발생했습니다.
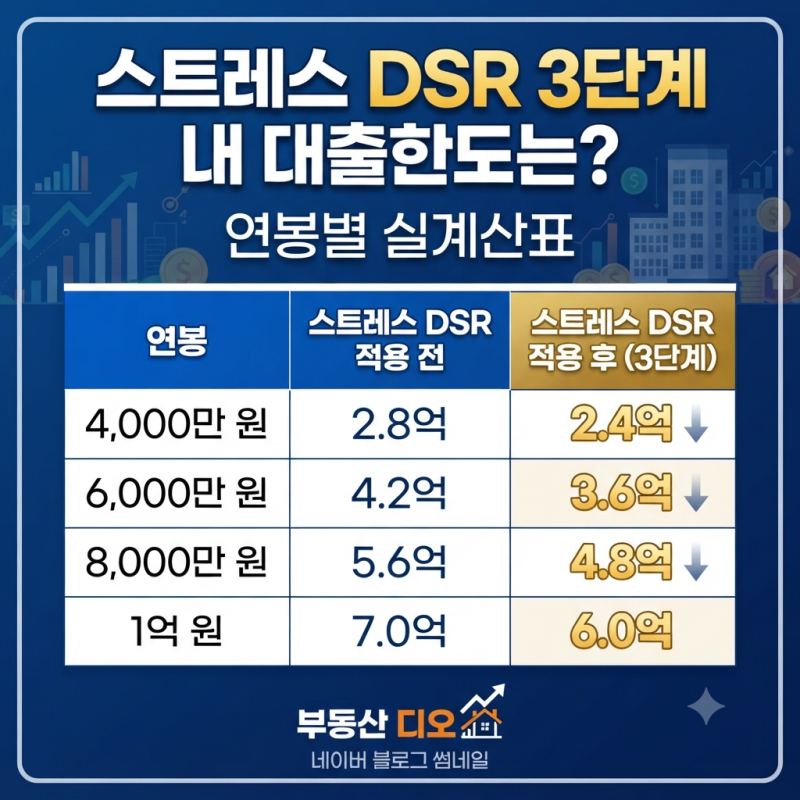
또한, 사용하지 않는 마이너스 통장이나 소액 신용대출, 그리고 미래 금리 변동 위험을 반영하는 스트레스 금리까지 대출 한도를 예상보다 크게 깎아내리는 주요 요인으로 작용합니다. 따라서 연봉이라는 숫자만으로 대출 가능성을 섣불리 판단하기는 어렵습니다.
대출 한도를 최대로 확보하기 위해서는 계약 전 불필요한 마이너스 통장이나 신용대출을 미리 정리하고, 상환 기간을 최대한 길게 설정하여 월 원리금 부담을 낮추는 전략이 효과적입니다.
대출상담사는 고객의 복잡한 금융 상황을 심사 기관의 언어로 해석하고, 예상치 못한 대출의 함정을 피하며 최적의 대출 조건을 찾아주는 핵심적인 역할을 수행합니다. 이들의 전문적인 조언은 성공적인 대출 실행에 결정적인 도움이 됩니다.