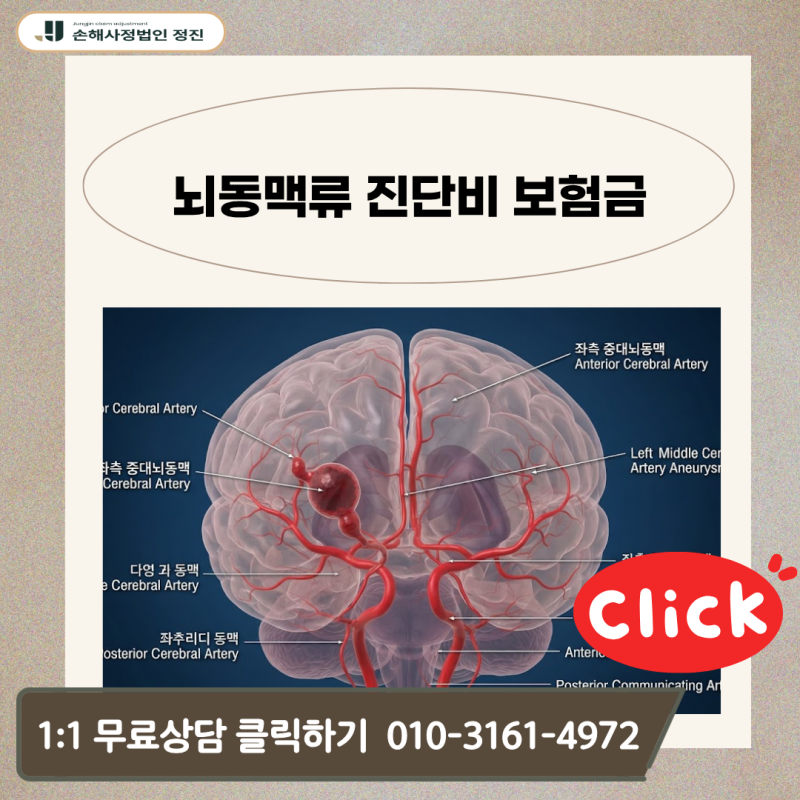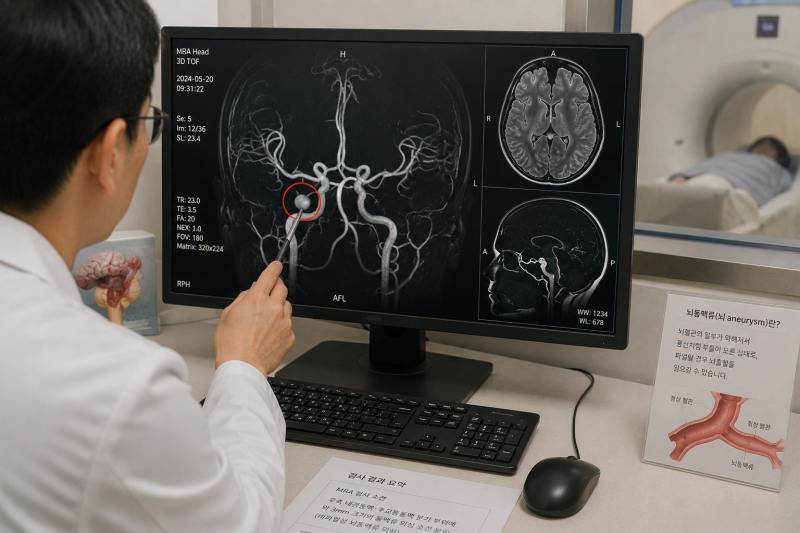
뇌혈관질환 진단비는 뇌혈관에 문제가 발생하여 혈액순환에 이상이 생기는 여러 질환을 포괄하는 개념으로, 최근 건강검진을 통해 비파열성 뇌동맥류 진단을 받는 사례가 증가하면서 관련 보험금 청구에 대한 관심이 높아지고 있습니다. 특히 I67.1 코드와 같이 혈관이 터지지 않은 경우에도 뇌혈관질환 진단비 지급 여부가 중요한 쟁점이 되고 있습니다. 보험 상품별 보장 범위와 약관, 질병분류코드 등을 정확히 확인하는 것이 중요합니다.
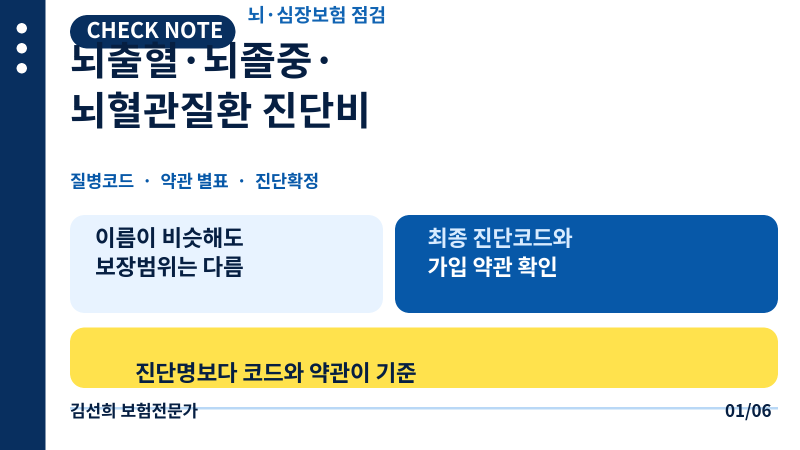
실제 블로그 후기들을 살펴보면, 비파열성 뇌동맥류로 코일색전술을 받은 경우 I67.1 코드가 부여되는데, 이는 뇌출혈이나 뇌졸중 진단비가 아닌 뇌혈관질환 진단비에서만 지급되는 경우가 많습니다. MRI나 CT 촬영 전 사망한 경우에도 임상학적 진단을 인정하는 예외 조항이 약관에 명시되어 있다면 진단비 청구가 가능하다는 한국소비자원의 사례도 있습니다. 따라서 진단명만으로 보험금 지급을 단정하기보다는 가입 당시 약관을 면밀히 검토하는 것이 필요합니다.
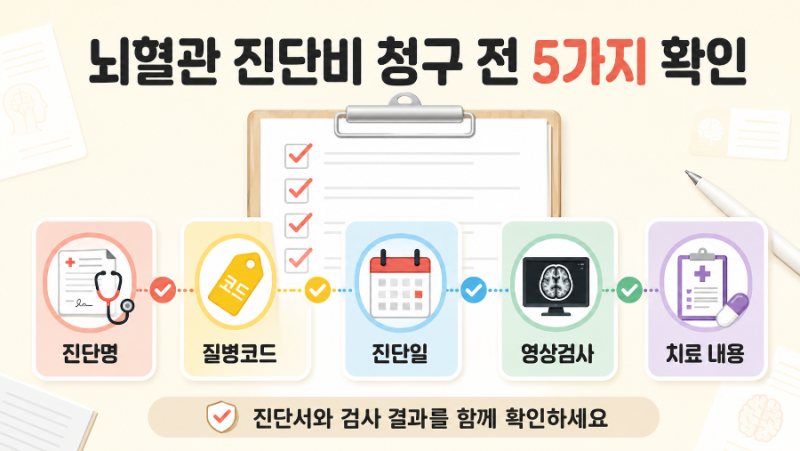
뇌혈관질환 진단비를 청구하기 위해서는 진단서, 진료기록, 영상검사 결과지 등 다양한 서류를 꼼꼼히 준비해야 합니다. 특히 시술 전 뇌혈관조영술 결과지는 진단비 청구에 중요한 자료로 활용될 수 있으므로 반드시 챙겨두는 것이 좋습니다. 또한, 보험증권에 명시된 담보명이 뇌출혈, 뇌졸중, 뇌혈관질환 중 어떤 것인지 정확하게 확인하고, 가입 당시 질병분류표에서 보장하는 질환의 범위를 파악하는 것이 보험금 지급 가능성을 높이는 핵심적인 팁입니다.