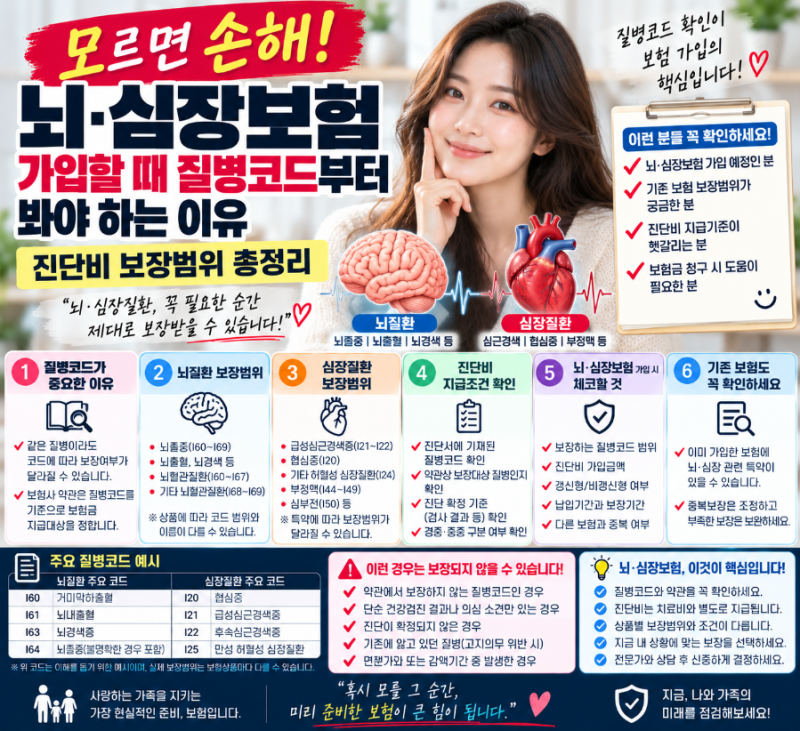
뇌심장질환 보험은 암과 함께 국민 3대 질병으로 꼽히며, 갑작스러운 발병과 높은 치료비, 장기 요양의 필요성 때문에 많은 분들이 미리 대비하고자 합니다. 특히 뇌혈관질환과 심혈관질환은 골든타임을 놓치면 후유장해가 남을 확률이 높아 보험 가입 시 신중한 접근이 필요합니다. 단순히 '뇌질환'이나 '심장질환'이라는 이름만 확인할 것이 아니라, 어떤 질병을 보장하는지, 진단비인지 치료비인지 등을 면밀히 살펴봐야 합니다.
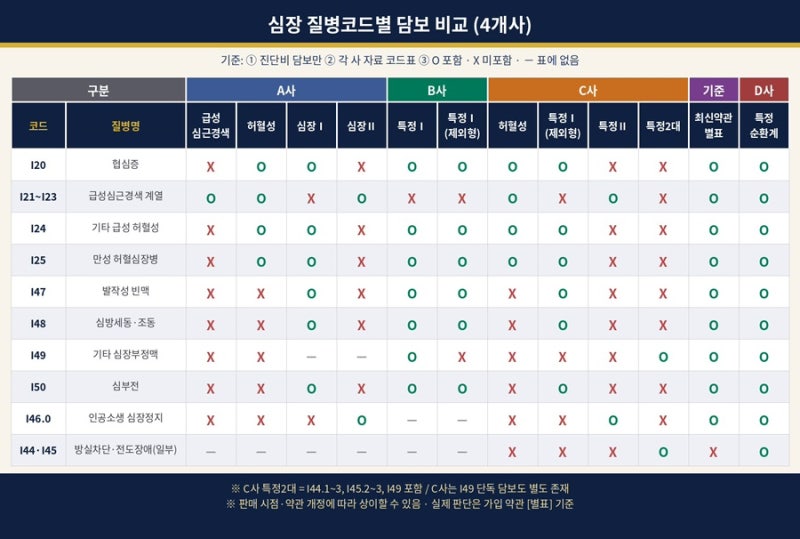
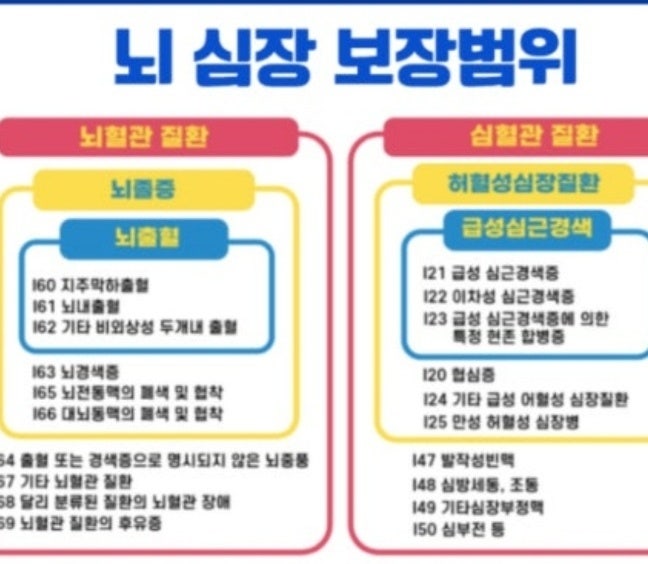
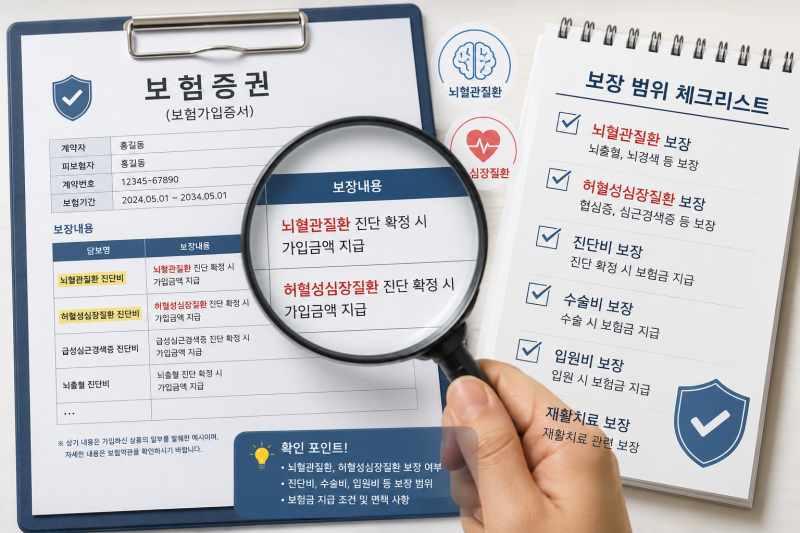
실제 블로그 후기들을 보면, 같은 심장질환 진단비라도 보장 범위에 따라 보험금 수령 여부가 달라지는 경우가 많습니다. 이는 보험 상품마다 세부 질병 코드와 보장 범위가 다르게 설정되어 있기 때문입니다. 예를 들어, 심장질환 보장은 급성심근경색증, 허혈성심장질환, 심혈관질환 순으로 보장 범위가 넓어지며, 뇌질환 역시 뇌출혈, 뇌졸중, 뇌혈관질환 순으로 보장 범위가 확장됩니다. 따라서 담보 명칭만 보고 가입하면 협심증이나 부정맥 진단 시 보험금을 받지 못할 수도 있습니다.
보험 가입 전에는 반드시 보험증권의 약관을 통해 질병분류표를 직접 대조하여 보장 범위를 확인하는 것이 중요합니다. 특히 뇌혈관질환과 허혈성심장질환은 전조 증상 없이 갑자기 찾아오는 경우가 많고, 고액의 수술비와 장기 재활 및 요양 비용이 발생할 수 있으므로, 가족력 등 개인의 상황을 고려하여 충분한 진단비와 치료비를 확보하는 것이 현명합니다. 같은 이름의 진단비라도 보장 범위가 다르다는 점을 명심하고 꼼꼼하게 비교해야 합니다.