
농지후순위담보대출은 기존에 토지담보대출을 이용 중인 농지를 대상으로 추가 자금을 확보할 수 있는 금융 상품입니다. 특히 전남, 전북 등 지역별 토지 특성과 감정가, 기존 근저당 설정 내용, 차주의 상환 능력 등을 종합적으로 고려하여 한도가 결정됩니다. 단순히 토지 시세만으로 판단하기 어려우며, 담보가치에서 선순위 채권을 제외한 담보여력이 남아있는지가 중요하게 작용합니다.
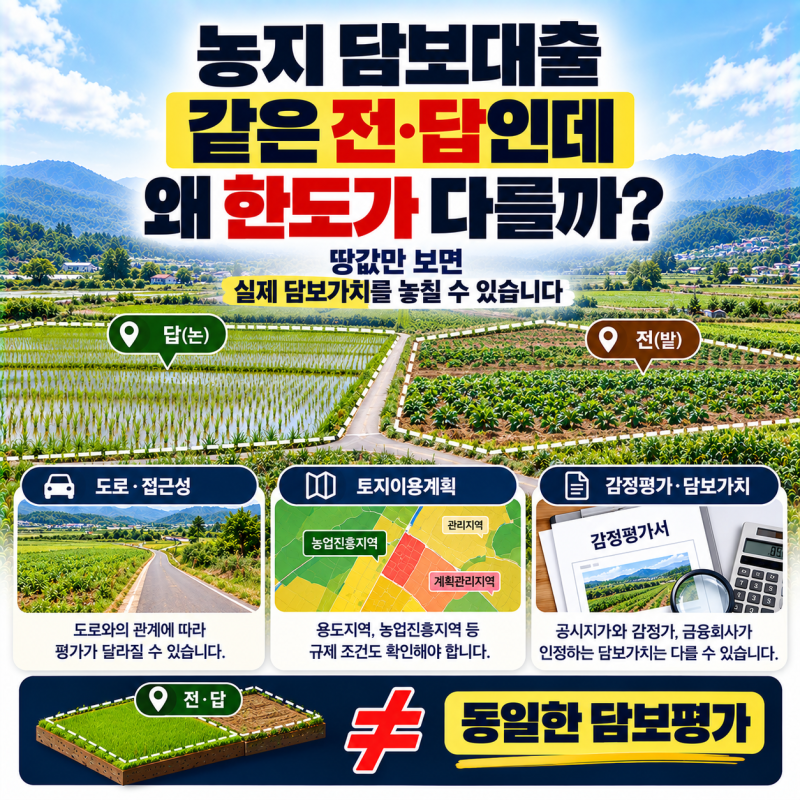
실제 블로그 후기들을 살펴보면, 같은 지역의 전·답이라도 도로 접근성, 토지 형상, 용도지역, 농업진흥지역 여부 등 공법상 제한에 따라 담보평가와 대출 한도가 크게 달라질 수 있습니다. 공시지가가 높다고 해서 반드시 대출 한도가 높게 나오는 것은 아니며, 공부상 지목보다 실제 이용 상황과 주변 토지 이용도 함께 확인하는 것이 중요합니다.
농지후순위담보대출을 고려할 때는 담보의 환금성을 가장 먼저 확인하며, 포장도로와 접해 있거나 거래가 활발한 지역의 토지가 긍정적인 평가를 받습니다. 또한, 건축 가능성이나 개발 가능성이 명확한 토지는 심사에서 유리하게 작용할 수 있습니다. 상담 전에는 토지이용계획과 실제 현황을 면밀히 검토하여 승인 가능성을 높이는 것이 좋습니다.