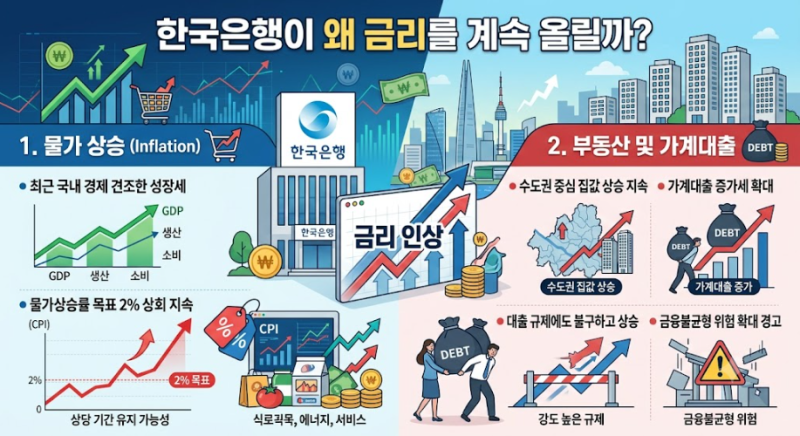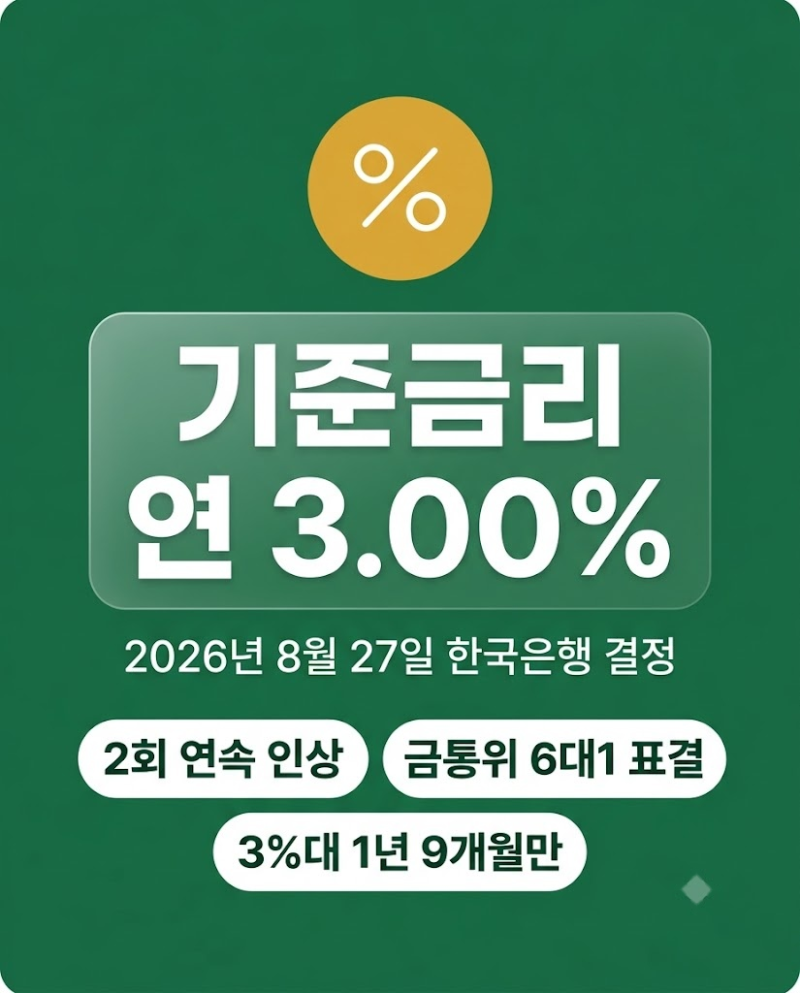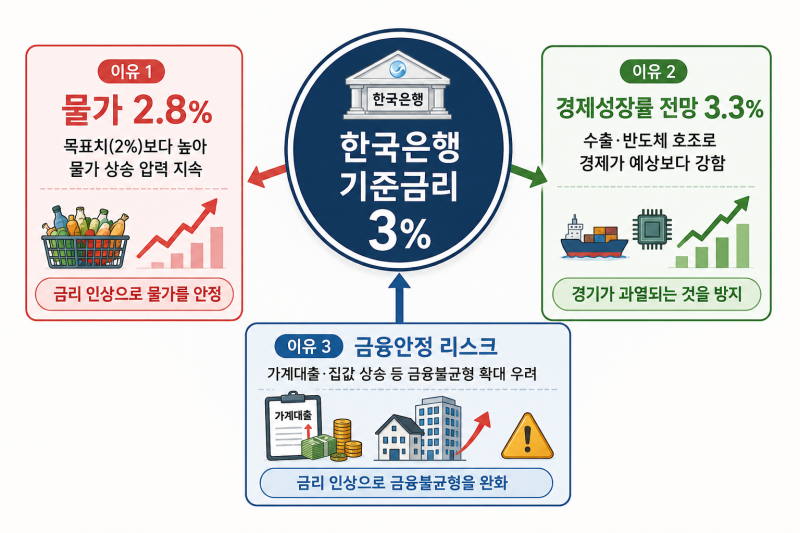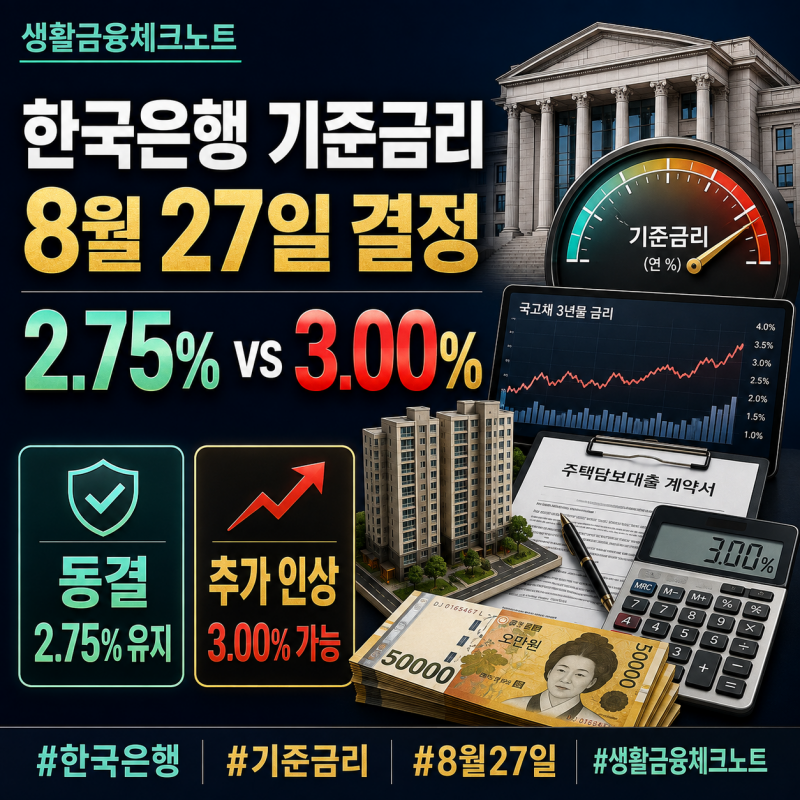
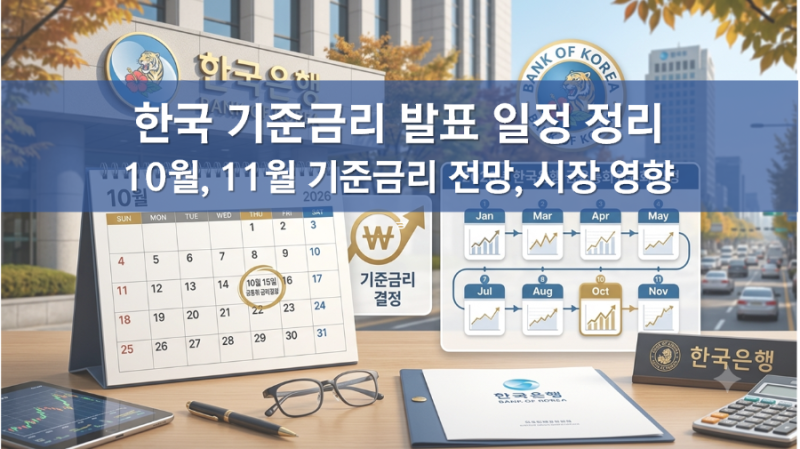

한국은행 금융통화위원회는 2026년 8월 통화정책방향 결정 회의를 앞두고 기준금리 인상 여부를 두고 시장의 관심이 집중되고 있습니다. 가계대출 증가세와 수도권 집값 불안은 인상 요인으로 작용하는 반면, 내수 소비 위축과 경기 하방 압력은 동결 또는 인하 요인으로 팽팽하게 맞서고 있습니다. 이러한 상황 속에서 한국은행은 물가 안정과 금융 안정을 최우선 목표로 기준금리 정책을 결정하고 있습니다.
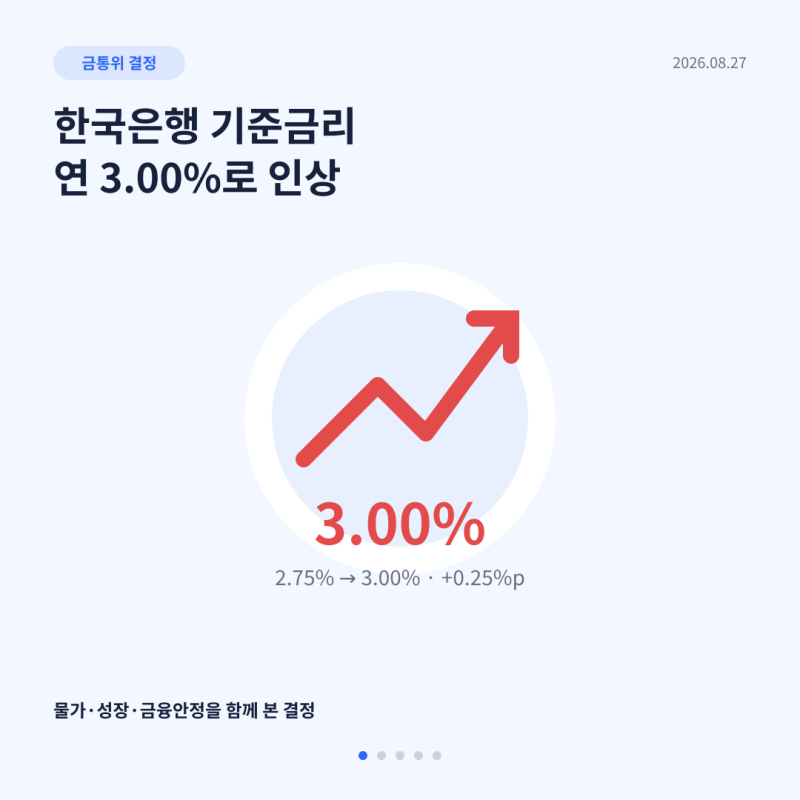
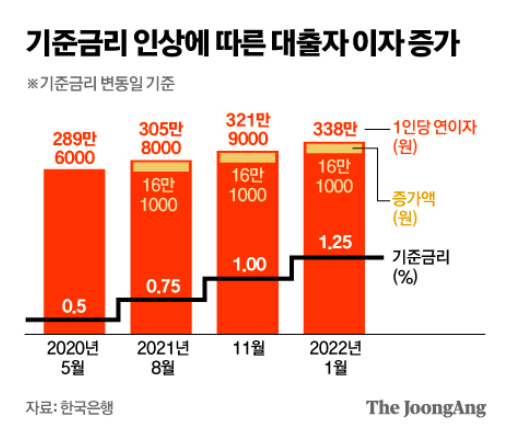
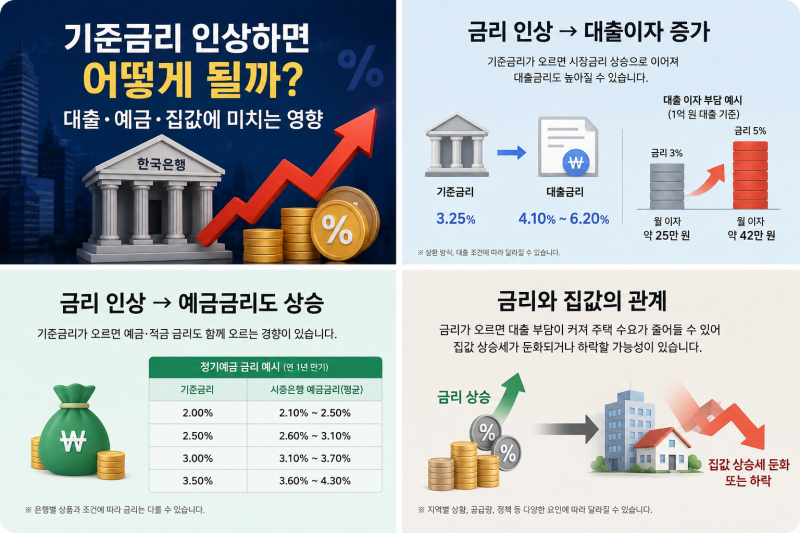
실제 블로그 분석에 따르면, 기준금리가 0.25%p 변동할 경우 대출 3억 원 기준 연간 이자 비용은 약 75만 원의 차이가 발생합니다. 이는 변동금리 주택담보대출 및 신용대출 차주에게 직접적인 재무적 영향을 미치며, 예·적금 투자자들은 만기 분산 전략을, 주택 매수 대기자들은 DSR 축소 여부와 매수 심리에 영향을 받습니다. 한국은행은 지난 7월 기준금리를 2.50%에서 2.75%로 인상한 바 있습니다.
변동금리 차주는 스트레스 DSR 도입 추이와 고정금리(혼합형) 간 금리 차를 비교하여 대응 전략을 세우는 것이 중요합니다. 또한, 예금 예치자는 만기 분산 전략을 통해 금리 변동에 유연하게 대처하는 것이 권장됩니다. 2026년 8월 27일로 예정된 한국은행 금통위 회의 결과와 발표될 통화정책방향 결정문, 소수의견 여부 등을 종합적으로 확인하여 개인의 재무 계획을 수립하는 것이 현명합니다.