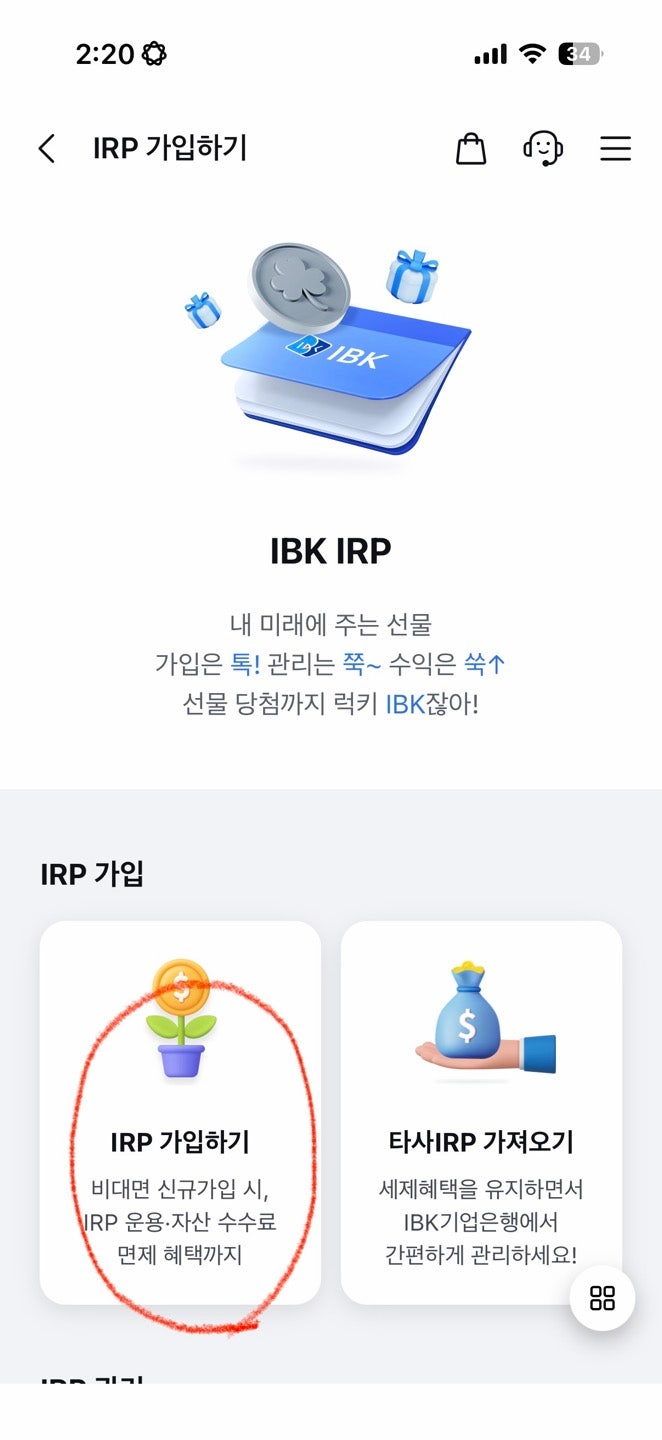
기업은행 퇴직연금 가입방법은 퇴직금을 수령하거나 운용하기 위한 중요한 절차로, 특히 55세 미만 퇴직자의 경우 IRP 계좌 개설이 필수적입니다. 퇴직연금은 DC형과 DB형으로 나뉘며, DC형은 근로자가 직접 운용을 선택하고 DB형은 회사가 운용 책임을 집니다. 퇴직금은 퇴사 후 IRP 계좌로 이전되며, 이후 연금 또는 일시금 형태로 수령할 수 있습니다. 이러한 과정은 복잡하게 느껴질 수 있으나, 각 단계별로 필요한 정보를 정확히 파악하는 것이 중요합니다.
블로거들은 기업은행 퇴직연금 가입 및 수령 과정에서 다양한 경험을 공유하고 있습니다. 일부는 IRP 계좌 개설 후 회사 인사팀과의 원활한 소통이 중요하다고 강조하며, 지급 명세서 처리 지연으로 인한 불편함을 언급하기도 합니다. 또한, DC형 계좌 내 투자 상품(펀드 등)의 현금화 기간이 길어질 수 있으므로 자금 스케줄을 미리 고려해야 한다는 조언도 있습니다. 반면, 세금 부담을 줄이기 위해 연금 형태로 수령하는 방법을 진지하게 고민해야 한다고 제안하는 블로거도 있어, 개인의 상황에 맞는 신중한 선택이 요구됩니다.
퇴직연금 가입 및 수령 시에는 예상치 못한 세금 문제에 대비하는 것이 중요합니다. 퇴직소득세와 기타소득세(16.5%)는 돈의 출처에 따라 다르게 부과되며, 특히 세액공제 혜택을 받은 납입금은 해지 시 세금이 부과될 수 있습니다. 따라서 IRP 상세 화면이나 은행 고객센터를 통해 퇴직금 부분, 세액공제 금액 등을 미리 확인하여 예상 세액을 파악하는 것이 현명합니다. 또한, 운용 중인 상품을 매도하고 해지를 신청하는 절차를 정확히 이해하고 진행해야 합니다.