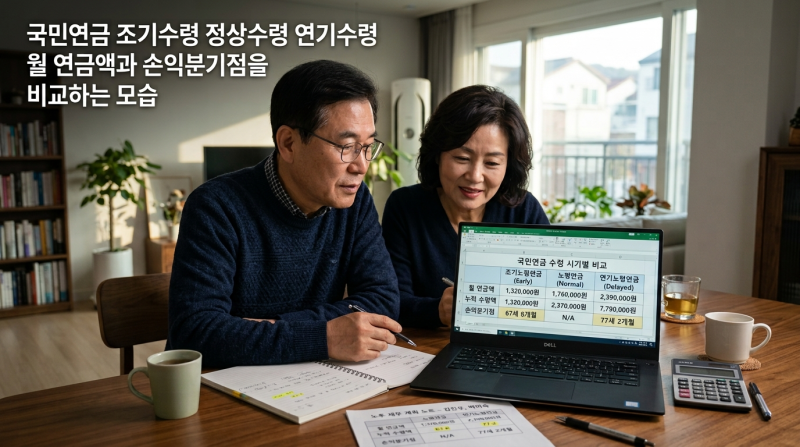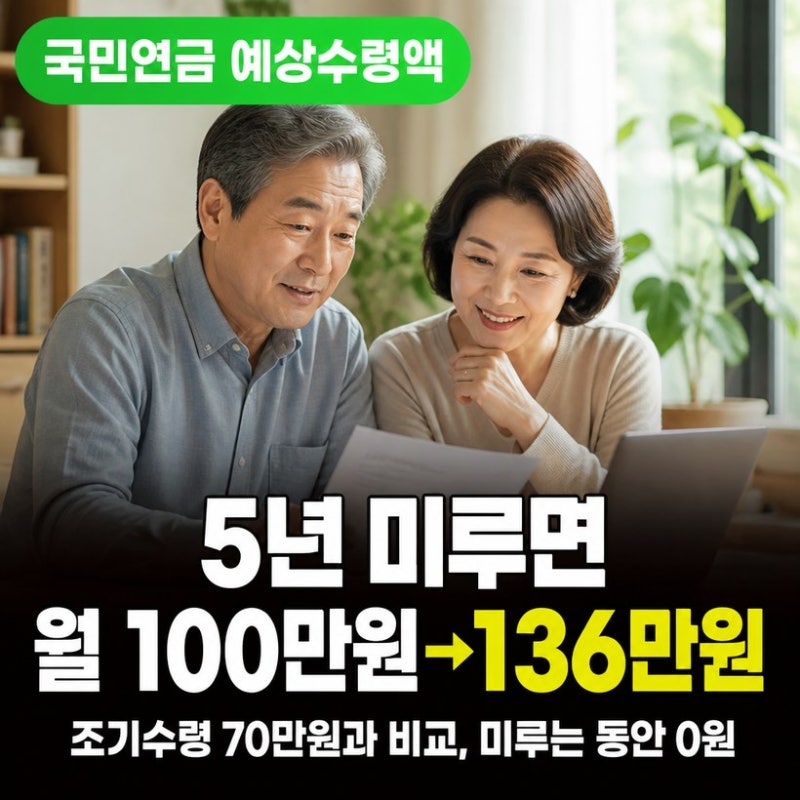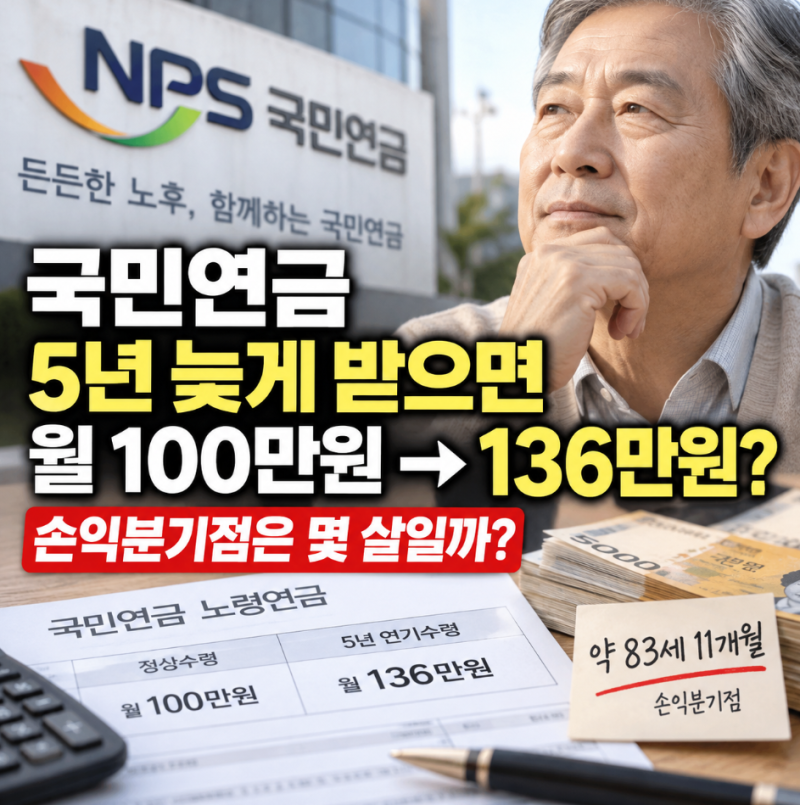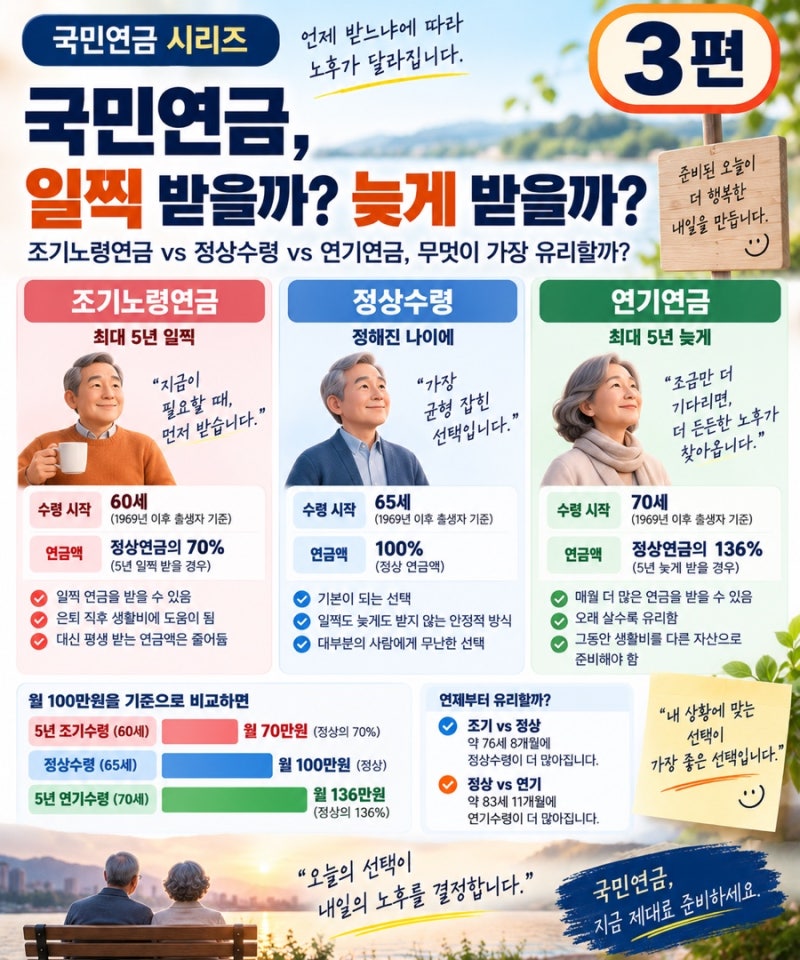
국민연금 연기수령은 노령연금 지급을 늦추는 대신 연기 기간에 따라 금액을 가산하는 제도로, 최대 5년 연기 시 월 수령액이 36% 증가하는 것이 핵심 특징입니다. 이는 은퇴 후 안정적인 현금 흐름을 기대하는 많은 분들에게 중요한 고려 사항이 되고 있습니다. 특히 월 100만원을 5년 연기하면 월 136만원을 받을 수 있어, 노후 소득 증대를 위한 전략으로 주목받고 있습니다.
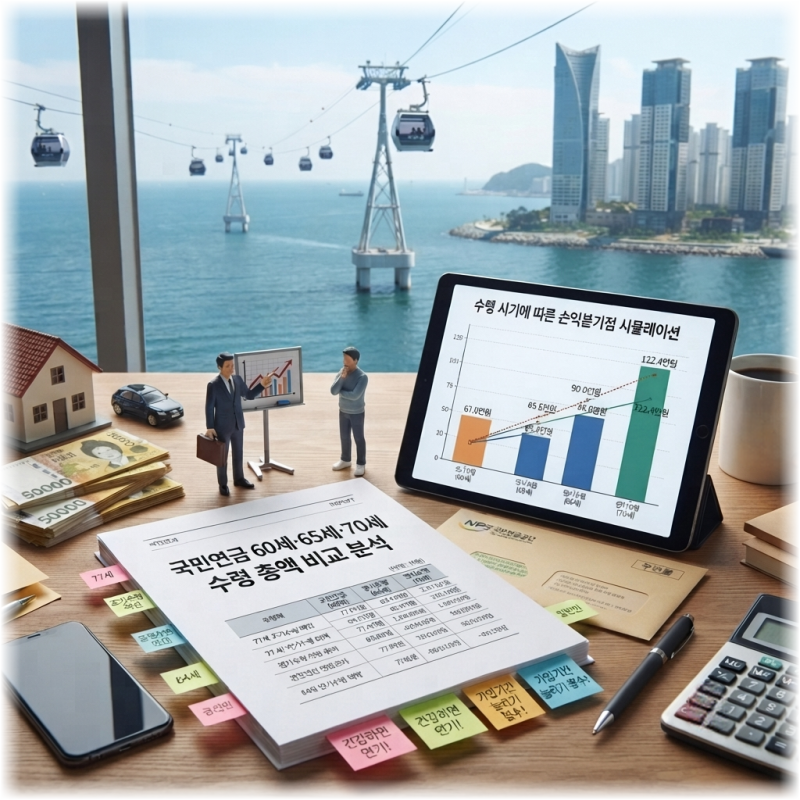
실제 블로그 후기들을 살펴보면, 단순히 36% 증가율만 보고 연기수령을 결정하기보다, 5년 동안 받지 못하는 누적 금액을 함께 고려해야 한다는 점이 강조됩니다. 월 100만원 기준으로 5년간 받지 못하는 6,000만원을 감안하면, 늘어난 월 36만원으로 이 금액을 따라잡는 손익분기점은 약 13년 11개월, 즉 83세 11개월이 됩니다. 이는 조기수령, 정상수령과 비교했을 때 연기수령의 장단점을 객관적으로 분석하는 데 중요한 기준이 됩니다.
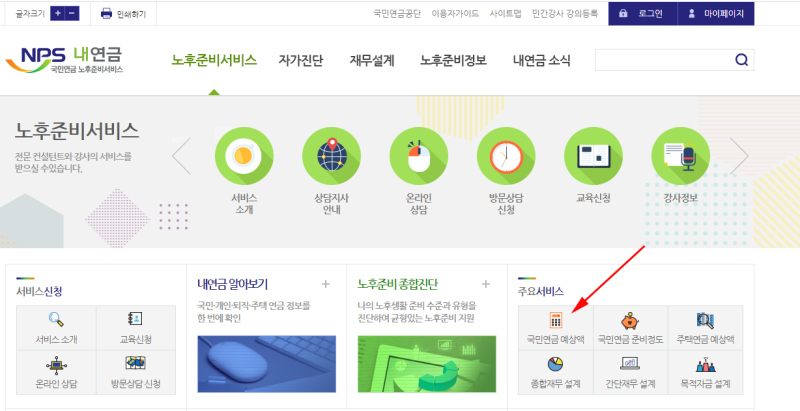
블로거들은 국민연금 연기수령을 고려할 때 세금, 건강보험료, 기초연금, 물가변동 등 다양한 변수를 제외한 단순 계산이라는 점을 인지해야 한다고 조언합니다. 또한, 본인의 출생연도에 따른 정상 수령 개시 연령과 건강 상태, 예상 수명 등을 종합적으로 고려하여 개인에게 가장 유리한 수령 방식을 선택하는 것이 중요합니다. 국민연금공단 홈페이지의 예상연금액 조회 서비스를 활용하여 본인의 상황에 맞는 정확한 계산을 해보는 것이 현명한 선택의 첫걸음이 될 것입니다.