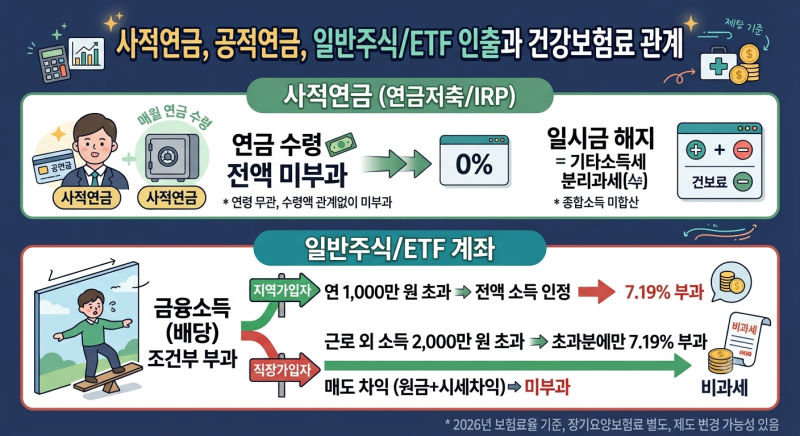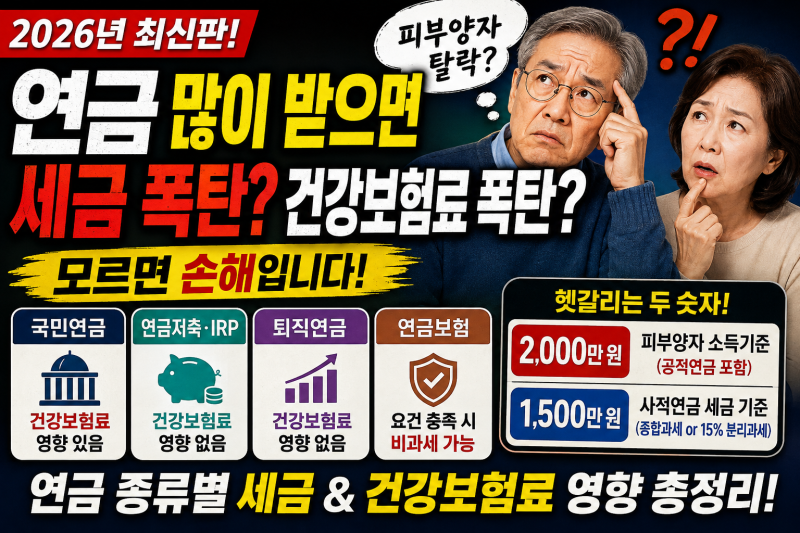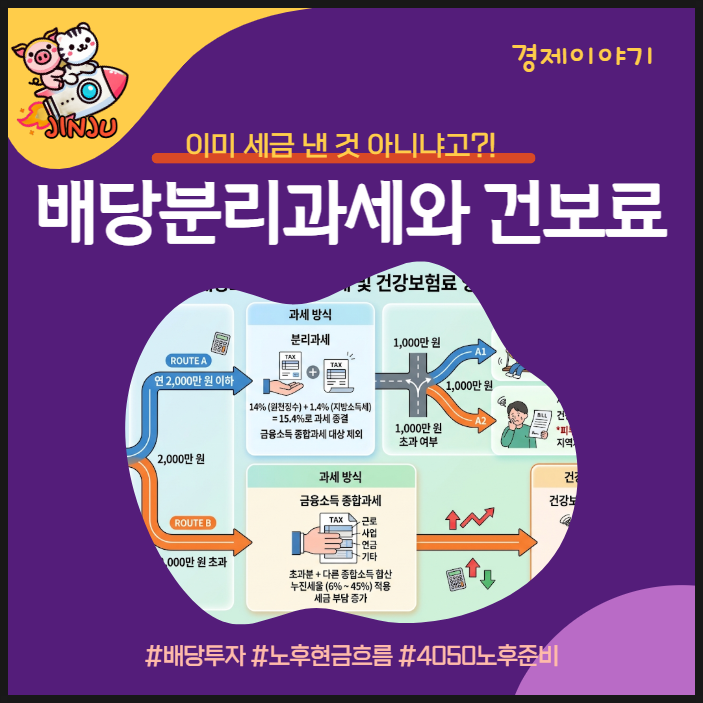

건강보험 세율은 직장인과 지역가입자 모두에게 중요한 관심사이며, 특히 금융소득이 있는 경우 더욱 복잡하게 다가옵니다. 최근 블로그에서는 배당금 등 금융소득이 건강보험료에 미치는 영향과 관련하여 1천만원, 2천만원 기준의 차이에 대한 분석이 활발하게 이루어지고 있습니다. 최근에는 고배당기업 배당에 대한 별도 분리과세 특례가 도입되는 등 제도 변화도 주목받고 있습니다. 이러한 정보들은 건강보험료 산정 방식에 대한 이해를 돕고, 합리적인 재정 계획 수립에 필수적인 요소로 작용하고 있습니다.
실제 사용자들은 금융소득이 2천만원을 초과할 때 세금뿐만 아니라 건강보험료에도 변화가 생기는 점에 주목하고 있습니다. 특히 직장가입자의 경우, 월급 외 소득에 대한 소득월액 보험료는 본인이 전액 부담해야 하므로 이에 대한 부담이 크다는 의견이 많습니다. 또한, 피부양자 자격 유지 여부에도 금융소득이 중요한 영향을 미치기 때문에, 소득 증가 시 지역가입자로 전환될 경우 보험료 체감이 크게 달라질 수 있다는 점을 강조하고 있습니다. 세금 기준과 건강보험료 기준이 서로 다르다는 점을 인지하는 것이 중요하다고 분석됩니다.
블로거들은 금융소득이 건강보험 소득에 합산되는 기준(1천만원 초과 시 전액 합산)과 추가 보험료가 부과되는 기준(2천만원 초과 시 초과분 적용)을 명확히 구분하여 이해할 것을 권고합니다. ISA 계좌의 분리과세 혜택이 건강보험료에는 직접적인 영향을 주지 않을 수 있다는 점도 중요한 팁으로 제시됩니다. 또한, 2026년 고배당기업 배당 특례와 같이 새롭게 도입되는 제도들을 미리 확인하여 자신의 소득 상황에 맞는 최적의 절세 및 절감 전략을 세우는 것이 현명하다고 조언하고 있습니다.