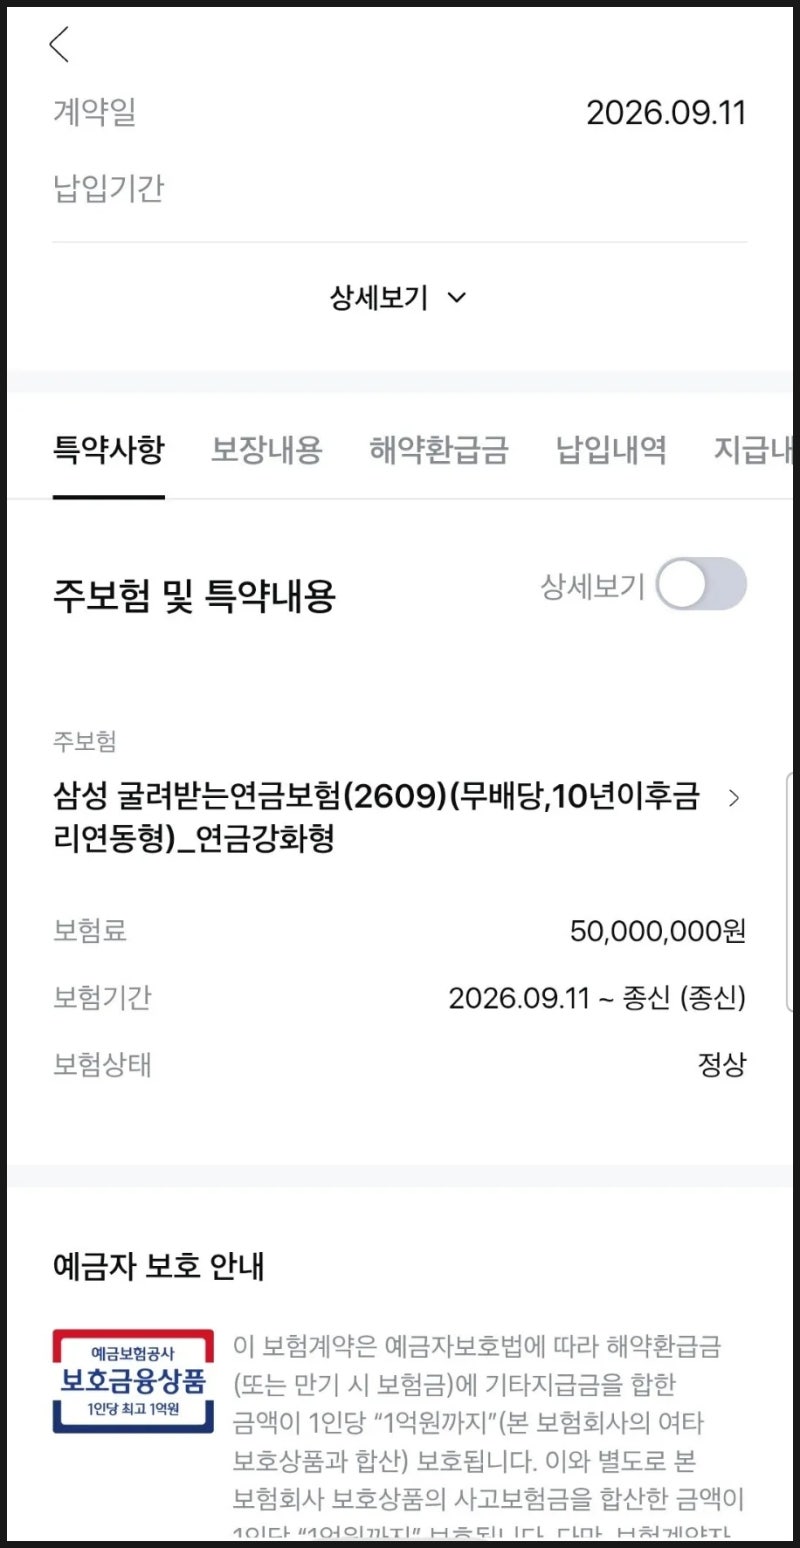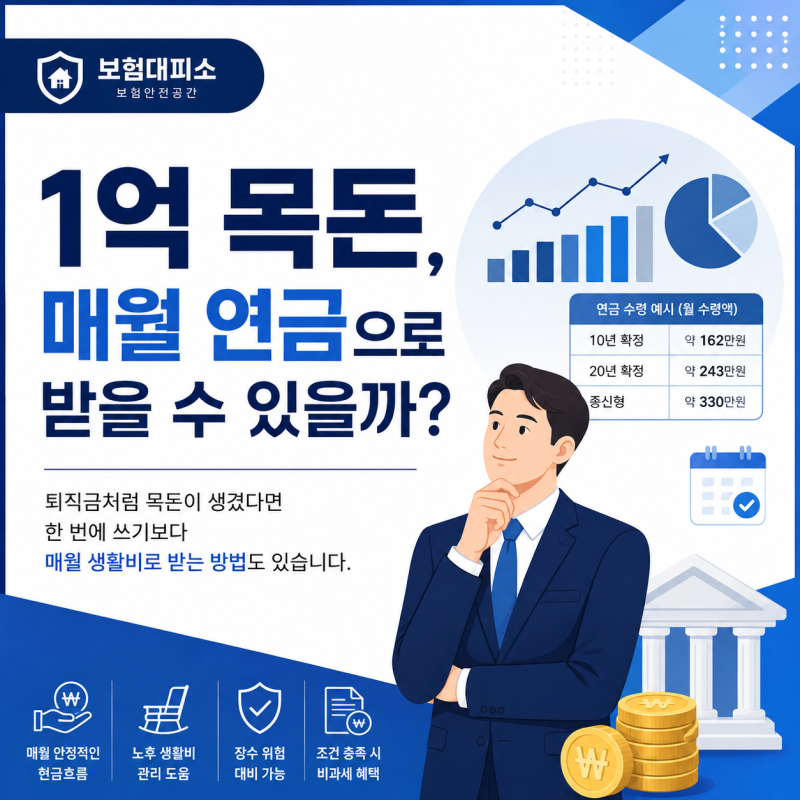
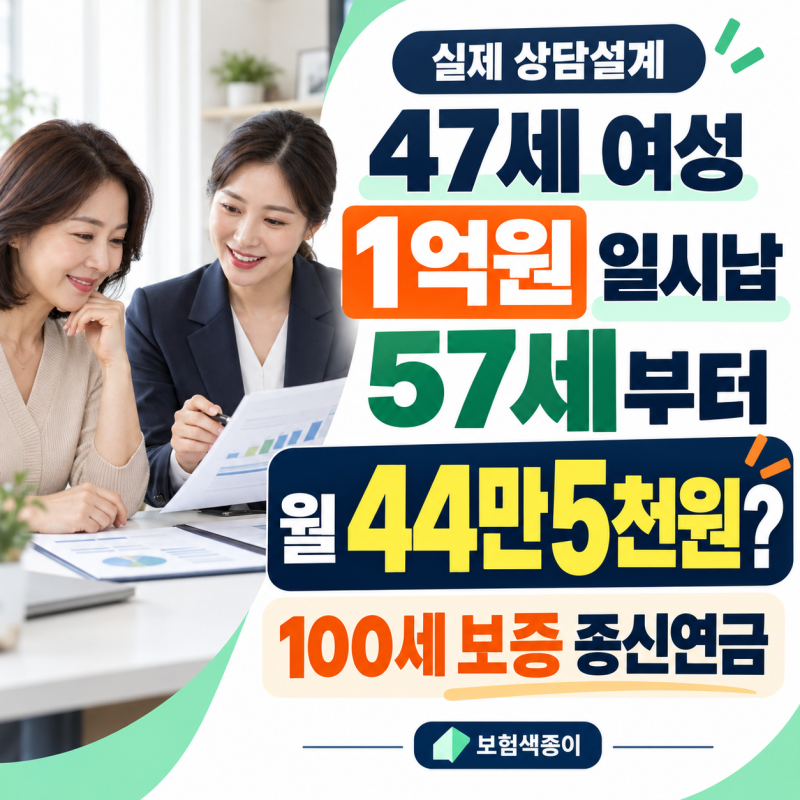
개인연금 일시납은 목돈을 한 번에 납입하고 다음 달부터 연금을 수령할 수 있어 은퇴를 앞둔 이들에게 주목받습니다. 퇴직금이나 예금 만기 등으로 여윳돈이 생긴 경우, 장기간 적립 없이 빠른 현금 흐름을 원하는 이들에게 적합합니다. 이는 안정적인 노후 자금 마련과 현금 흐름의 안정성을 중시하는 트렌드를 반영합니다.
실제 사례를 보면 개인연금 일시납 1억 원을 납입했을 때, 20년간 매월 약 33만 원을 수령하며 총 8천만 원을 지급받고도 원금 1억 원 이상이 보존되는 경우가 있습니다. 이는 은행 예금 대비 월 수령액이 더 높아 현금 흐름 면에서 유리합니다. 다만, 높은 이율만 볼 것이 아니라 보증 기간, 중도 해지 조건 등을 면밀히 비교해야 합니다.
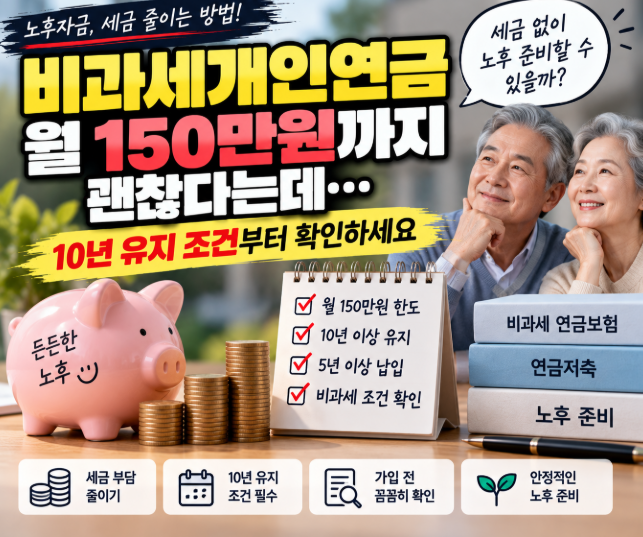
블로거들은 개인연금 일시납 상품 선택 시 공시이율과 최저보증이율을 확인하는 것이 중요하다고 조언합니다. 연금보험의 비과세 혜택을 받기 위해서는 세법상 '10년 유지' 조건을 반드시 충족해야 합니다. 연금 개시 나이, 지급 방식 등을 고려하여 자신의 상황에 맞게 신중하게 선택할 필요가 있습니다.