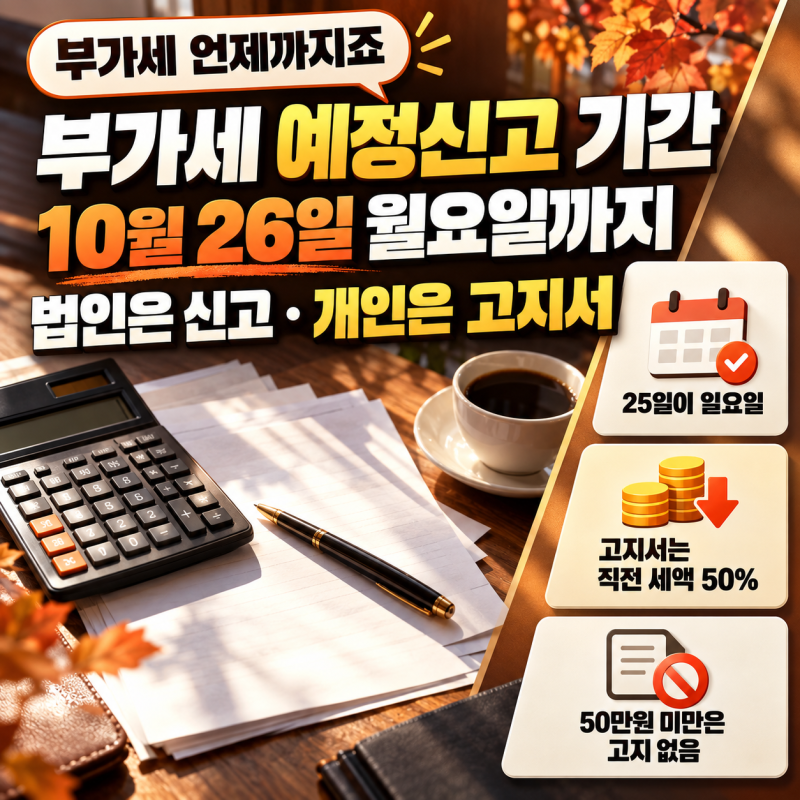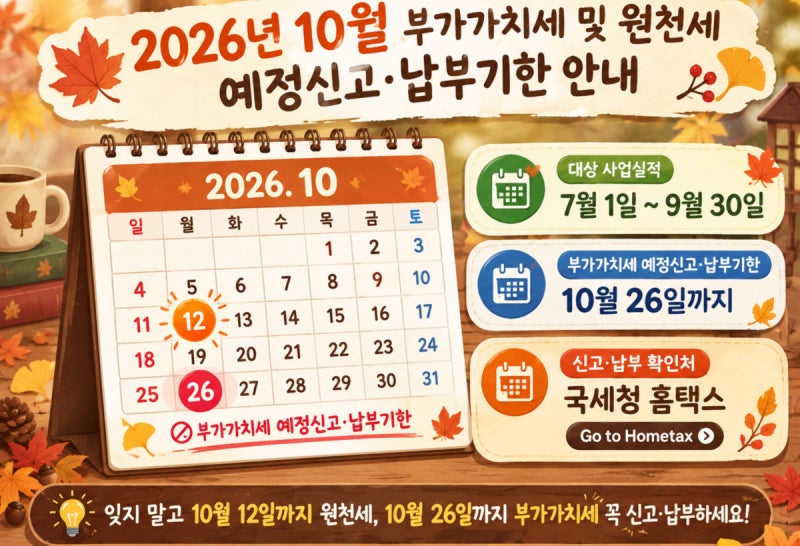
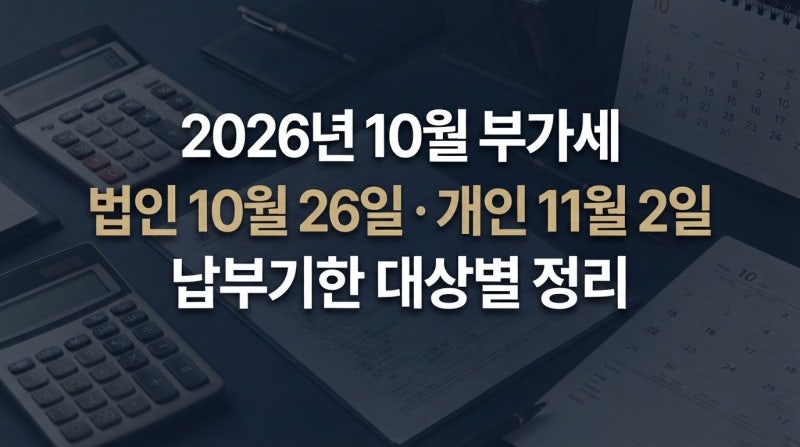
간이과세자 예정고지는 일반 개인사업자와 달리 1년에 한 번, 다음 해 1월 25일까지 1년치 부가가치세를 한꺼번에 신고 및 납부하는 방식으로 운영됩니다. 이는 사업자 유형에 따라 부가가치세 신고 기간이 달라지는 점을 명확히 보여주는 사례입니다. 특히 2026년 제2기 예정신고 대상 기간은 7월 1일부터 9월 30일까지이며, 신고 및 납부 기한은 10월 26일로 지정되었습니다. 이러한 세금 제도는 사업자들의 편의를 고려하여 설계되었습니다.
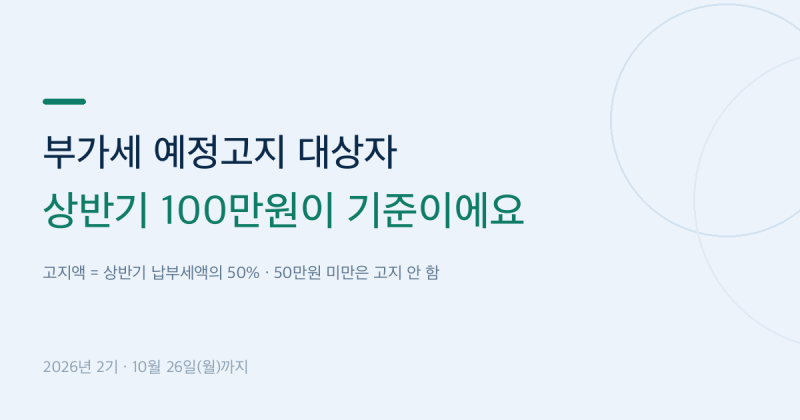
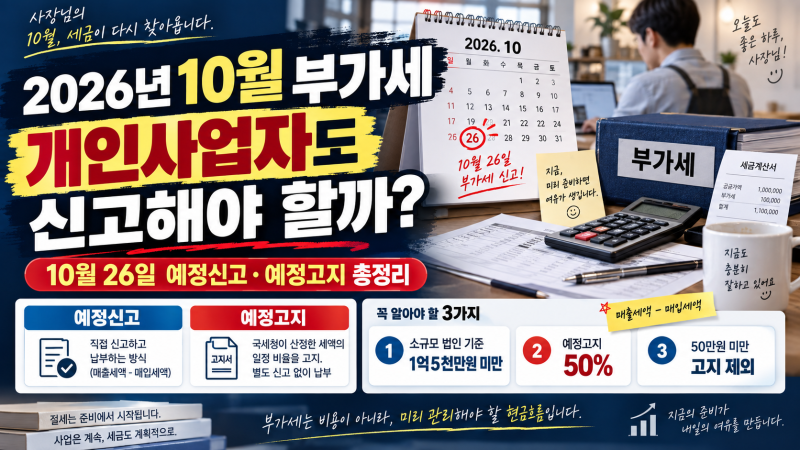
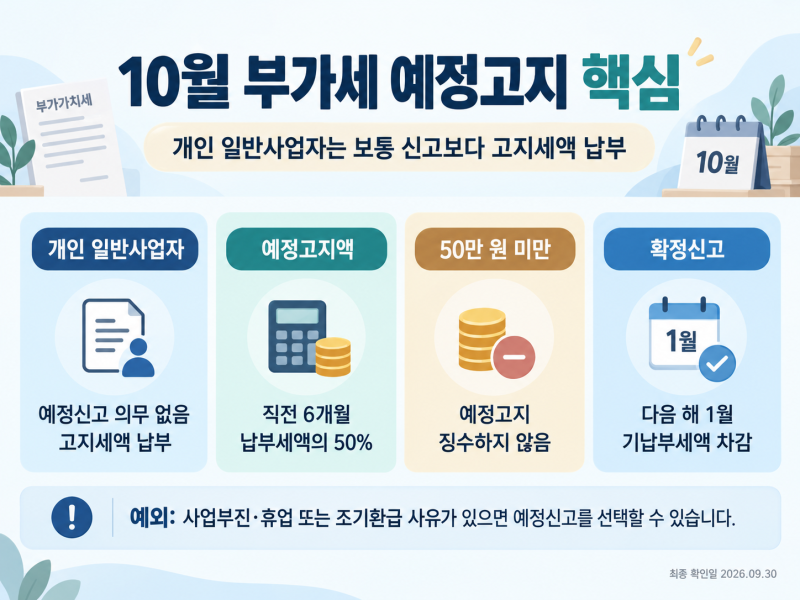
대부분의 개인 일반과세자는 10월에 별도의 예정신고 없이 국세청에서 발송하는 예정고지세액을 납부합니다. 직전 과세기간 납부세액의 50%를 기준으로 예정고지세액이 산정되지만, 징수할 금액이 50만원 미만인 경우에는 고지서가 발송되지 않는 특징이 있습니다. 또한 사업 부진 시에는 예정신고를 선택하여 세액을 조정할 수 있으며, 조기 환급을 받으려는 경우에도 예정신고가 가능합니다. 이는 사업자의 상황에 따라 유연하게 대처할 수 있도록 마련된 제도입니다.
예정고지로 납부한 세액은 다음 확정신고 시 이미 납부한 금액으로 차감되어 추가 납부 부담을 줄여줍니다. 고지서는 보통 10월 1일부터 10월 10일 사이에 발부되므로, 해당 기간에 고지서 수령 여부를 확인하는 것이 중요합니다. 최종 납부 금액은 홈택스나 실제 고지서를 통해 확인하는 것이 가장 정확하며, 납부 기한이 주말이나 공휴일과 겹칠 경우 다음 영업일로 자동 연장됩니다.