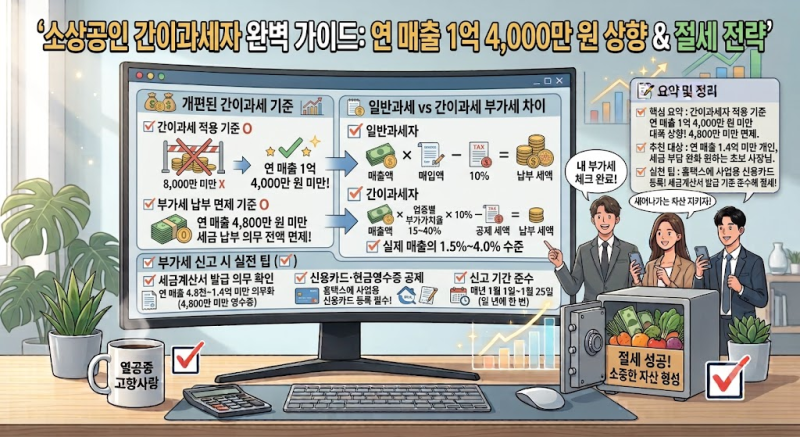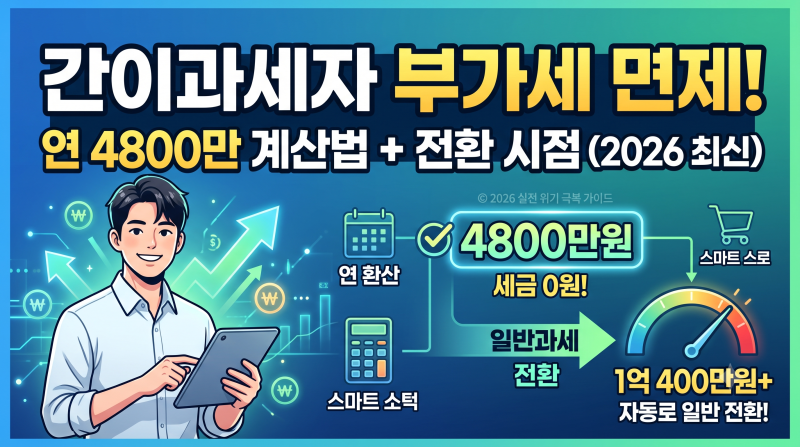
개인사업자의 세 부담을 덜어주고자 간이과세자 기준이 연 매출 8,000만 원 미만에서 1억 400만 원 미만으로 상향되었습니다. 이는 물가 상승과 소상공인 경영 부담 완화를 위한 조치로, 더 많은 사업자가 세제 혜택을 받을 수 있게 되었음을 의미합니다. 특히 연 매출 4,800만 원 미만 사업자는 부가가치세 납부 의무가 면제되어 세금 부담이 크게 줄어듭니다.
하지만 기준 상향에도 불구하고, 연 매출 4,800만 원 이상 1억 400만 원 미만 구간의 간이과세자는 일반과세자와 동일하게 세금계산서 발급 의무가 유지됩니다. 이를 인지하지 못하고 단순 영수증만 발행하거나 전자세금계산서 발급을 누락할 경우, 공급대가의 2%에 해당하는 미발행 가산세 등 예상치 못한 세무 리스크에 직면할 수 있습니다. 따라서 매출 구간별 세금계산서 발급 의무를 명확히 숙지하는 것이 중요합니다.
간이과세자는 매년 1월 1일부터 1월 25일까지 연 1회 부가가치세를 신고·납부하며, 신용카드나 현금영수증 매출 매입 세액공제를 받기 위해 홈택스에 사업용 신용카드를 등록하는 것이 유리합니다. 또한, 세금계산서 발급 의무가 있는 사업자는 홈택스를 통해 전자세금계산서를 정확히 발행하고, 가산세 부담을 피하기 위해 기한 내 신고를 철저히 준수해야 합니다.