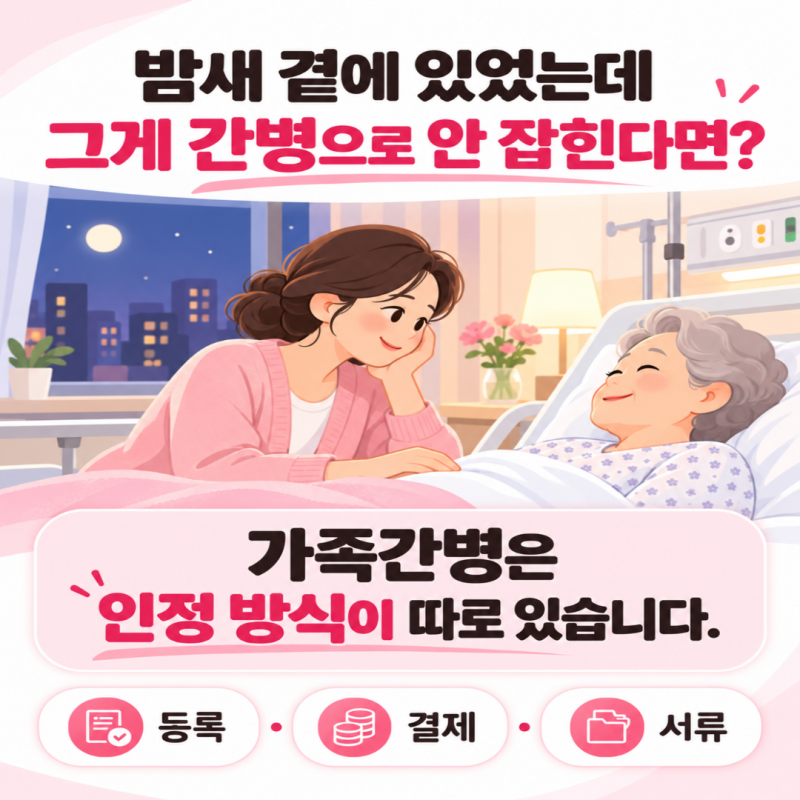
간병인보험은 질병이나 상해로 입원 시 간병 서비스 이용에 따른 비용을 보장하는 상품으로, 최근 고령화 사회 진입과 함께 그 중요성이 더욱 부각되고 있습니다. 특히 가족이 직접 간병하는 경우에도 보험금 청구가 가능한 ‘가족간병’ 특약에 대한 관심이 높아지고 있으며, 이는 약관에 따라 보장 여부가 결정됩니다. 간병인보험은 크게 간병인을 직접 파견하는 지원형과 사용 일수만큼 일당을 지급하는 사용일당형으로 나뉘며, 각 유형별로 보장 범위와 조건이 상이하므로 가입 전 꼼꼼한 확인이 필요합니다.
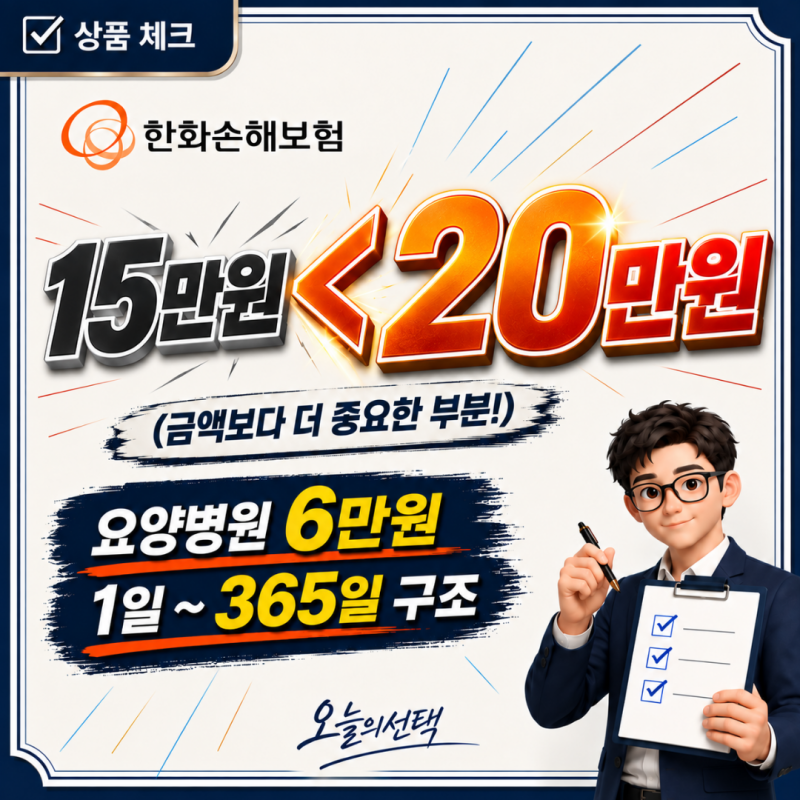
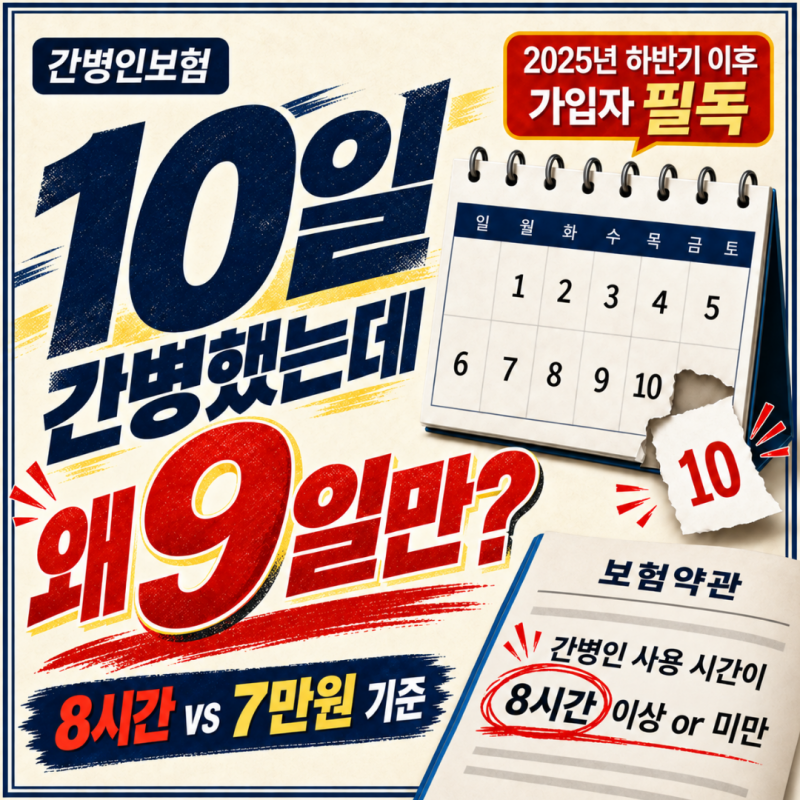
실제 블로그 후기들을 살펴보면, 가족간병 보험금 청구 시 약관 조건, 간병 증빙, 결제 방식 중 하나라도 미흡하면 심사 보류 또는 지급 거절될 수 있다는 점이 공통적으로 지적됩니다. 특히 가족이 간병인 업체에 등록하여 간병 사실을 증빙해야 하는 경우가 많으며, 요양병원의 경우 일반병원과 달리 가족간병이 인정되지 않거나 보장 금액이 크게 줄어드는 등 병원 종류별 차등이 존재합니다. 또한, 하루 보장 금액이 높더라도 실제 간병 시간 기준을 충족하지 못하면 보험금을 받지 못할 수 있어 주의가 필요합니다.
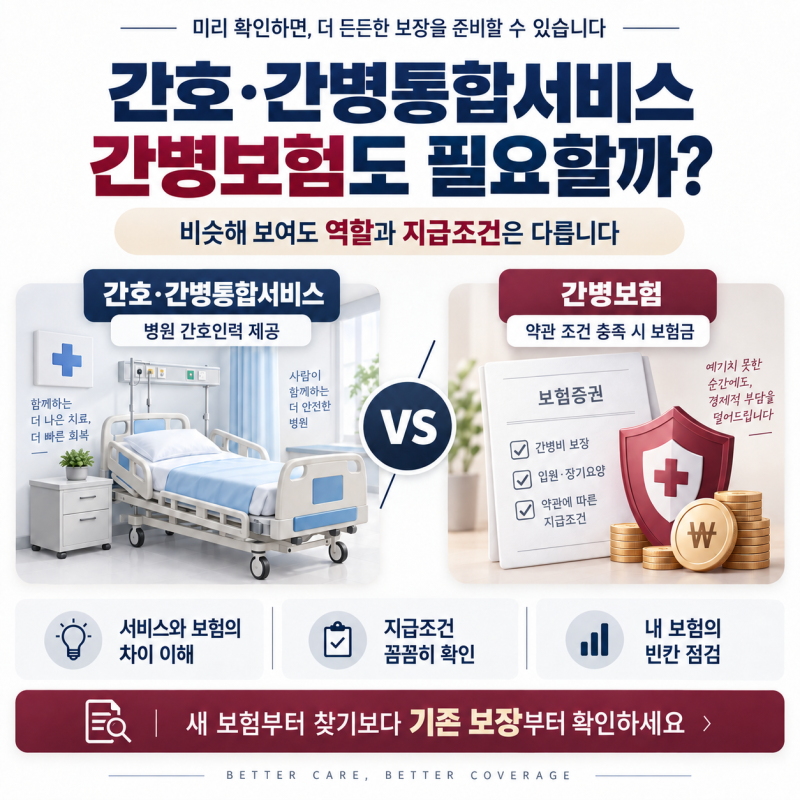
간병인보험 가입 전에는 특약 형태(지원형/사용일당형), 가족 범위, 1일 인정 기준 시간, 입원 요건, 보장 범위 등을 약관을 통해 면밀히 확인해야 합니다. 특히 ‘가족간병’을 염두에 두고 있다면, 가족간병 인정 여부와 증빙 서류, 실제 비용 지급 내역 등 구체적인 조건을 설계사에게 상세히 문의하는 것이 중요합니다. 요양병원 간병비 보장 여부와 간호간병통합서비스 병동 이용 시 보장 조건 등도 함께 확인하여 자신에게 맞는 최적의 간병인보험을 선택하는 것이 현명합니다.