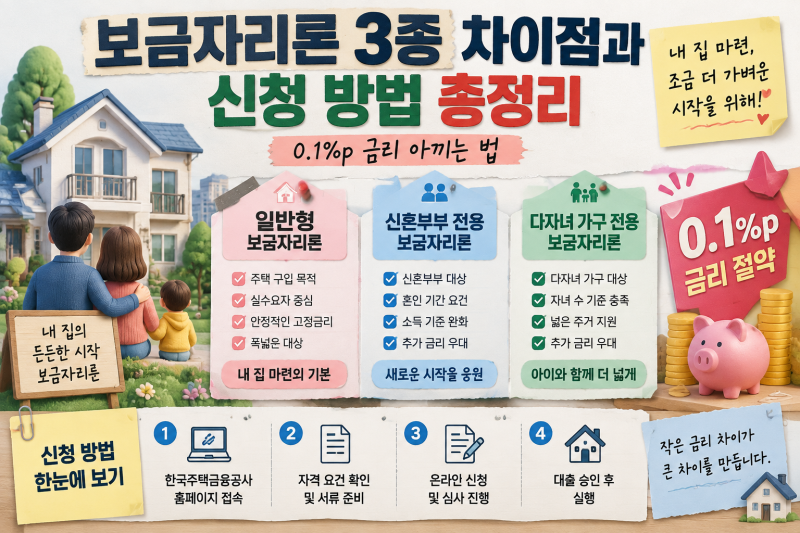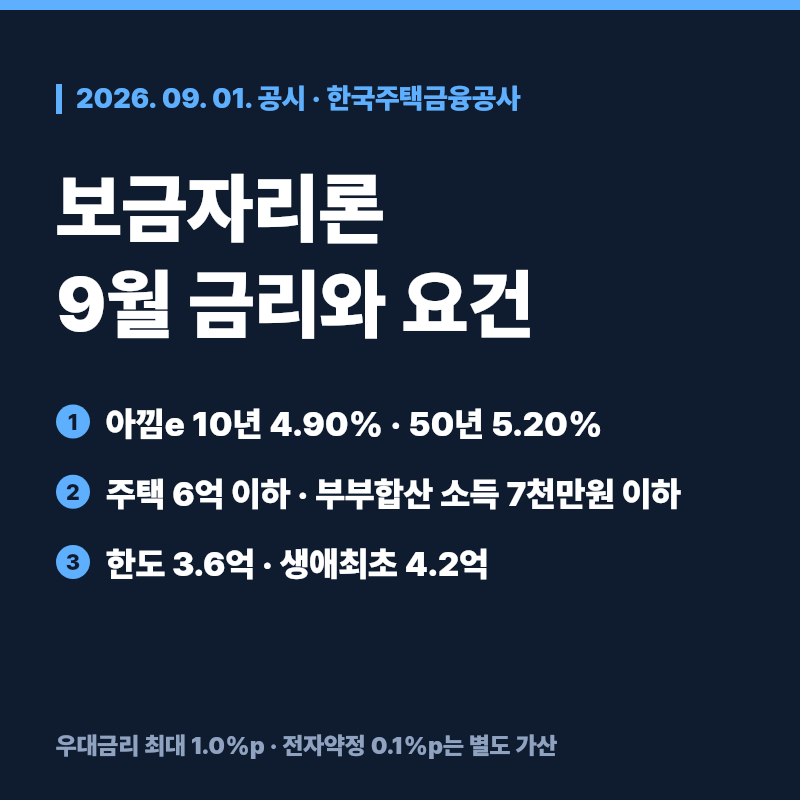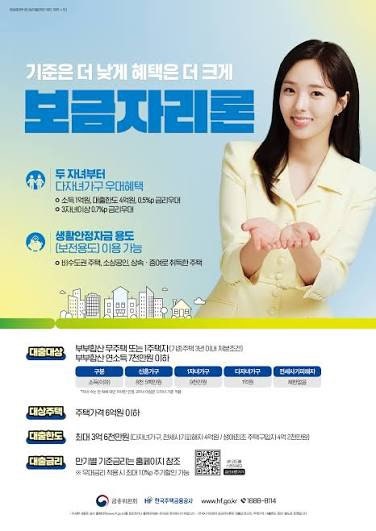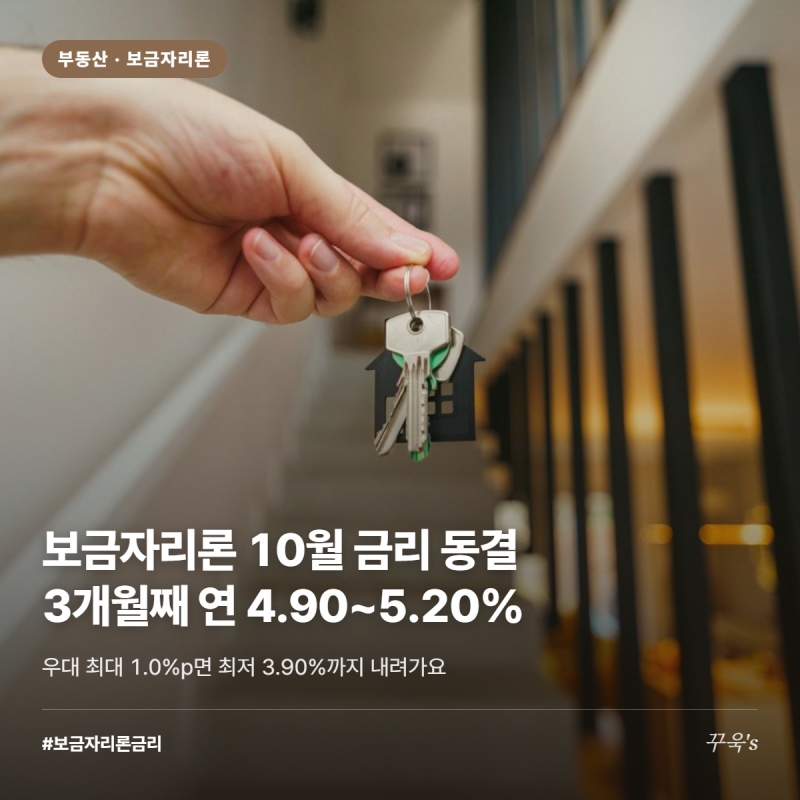
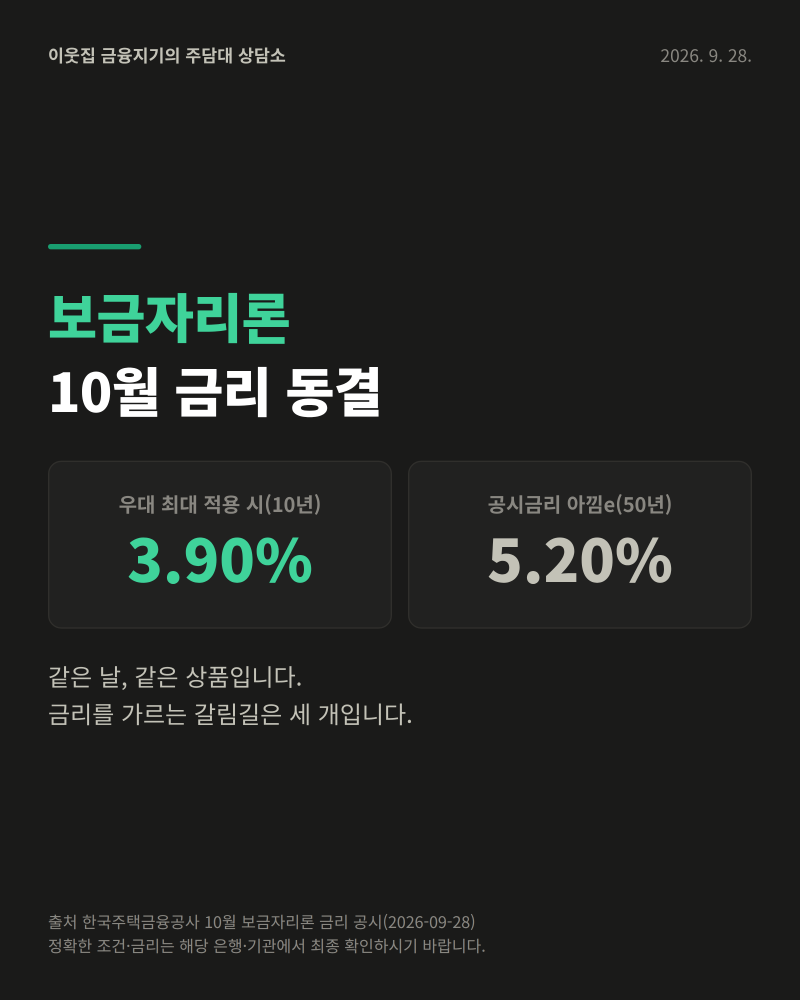
u보금자리론은 한국주택금융공사에서 제공하는 장기 고정금리 주택담보대출 상품으로, 주택 구입 및 기존 주택담보대출 상환 등의 용도로 활용됩니다. 2026년 8~9월 기준 금리가 연 5% 안팎까지 상승하면서, 정책대출임에도 불구하고 시중은행 주택담보대출과 면밀한 비교가 중요해졌습니다. 특히 소득, 주택가격, 주택 보유 수, LTV·DTI, 신용정보 등 다양한 심사 기준을 충족해야 신청이 가능하며, 온라인 신청 후 은행에서 대출이 실행되는 구조입니다.
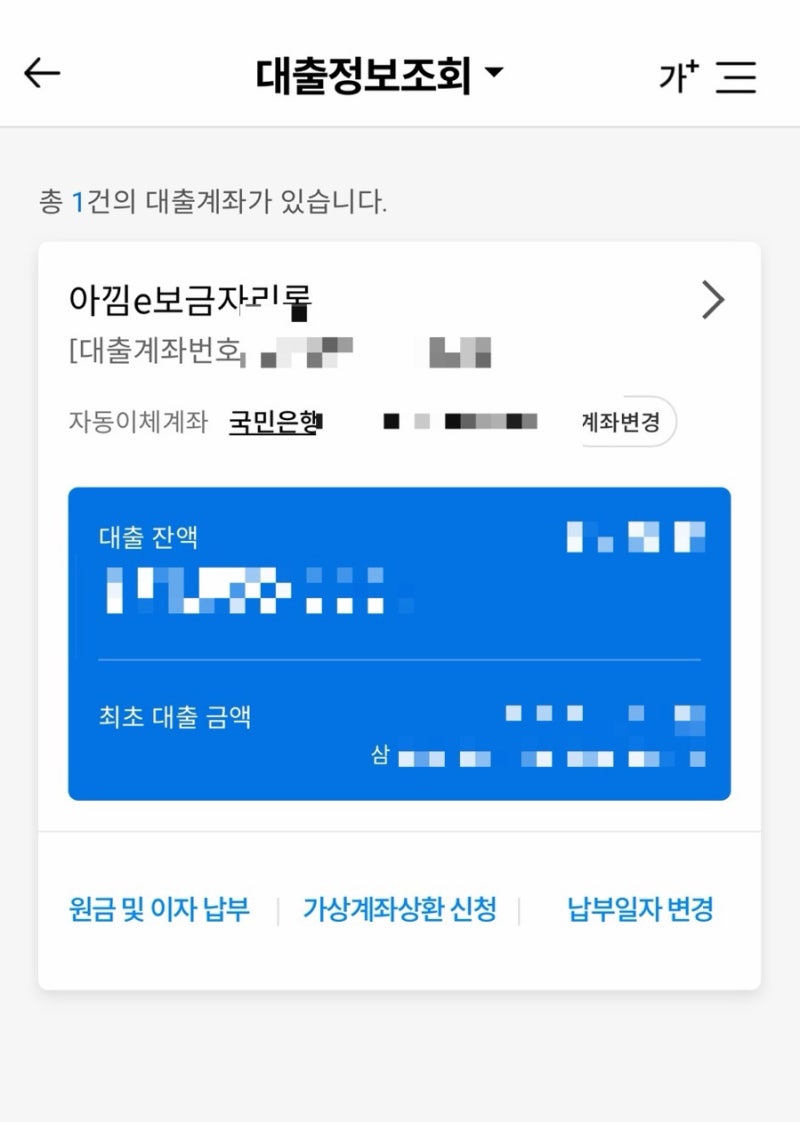
실사용자들은 u보금자리론의 장점으로 장기 고정금리를 통한 안정적인 상환 계획 수립을 꼽습니다. 그러나 최근 금리 인상으로 인해 초기 이자 부담이 커진 점은 단점으로 지적됩니다. 특히 아낌e보금자리론은 전자약정 및 전자등기를 통해 u보금자리론보다 0.1%p 낮은 금리가 적용되어, 같은 보금자리론이라도 신청 방식에 따라 실질적인 이자 차이가 발생합니다.
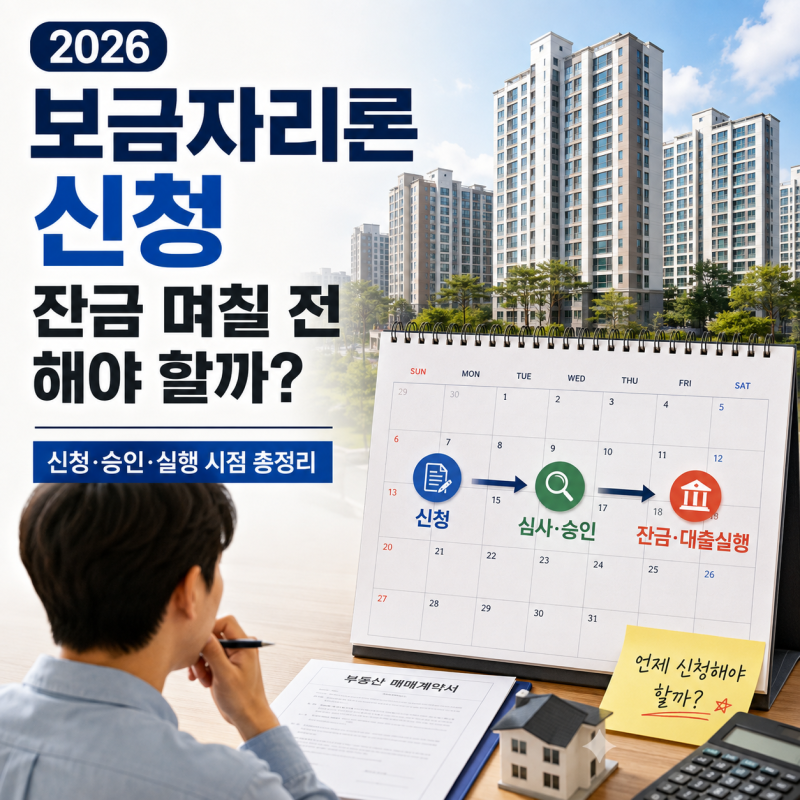
블로거들은 0.1%p의 금리 차이가 장기간 대출 시 상당한 이자 절감으로 이어질 수 있으므로, 공동인증서 활용이 능숙하다면 아낌e보금자리론을 우선 고려할 것을 조언합니다. 또한, 대출 신청 전 자금 집행 일정과 협약 금융기관 범위를 꼼꼼히 확인하고, 주택 매매 잔금일 기준 최소 1~2개월 전에는 신청해야 차질 없이 대출을 실행할 수 있습니다.