P2P 대출은 개인 대 개인(Peer to Peer) 금융을 의미하며, 온라인 플랫폼을 통해 자금이 필요한 차입자와 이자 수익을 원하는 투자자를 직접 연결하는 방식입니다. 과거에는 부실 사태를 겪기도 했으나, 2020년 온라인투자연계금융업법(온투법) 시행 이후 제도권 금융으로 편입되어 금융당국에 등록된 업체만 영업할 수 있게 되었습니다. 이는 은행 예금보다 높은 수익률을 기대할 수 있는 대안 금융으로 주목받고 있습니다.
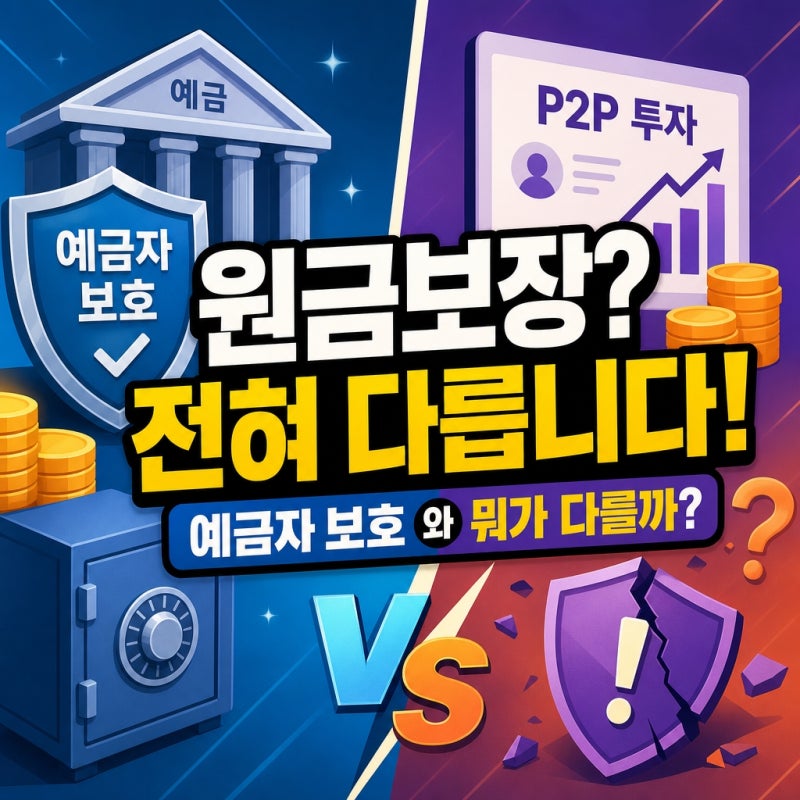
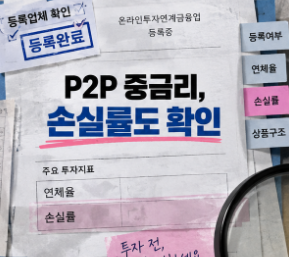
실제 사용자들은 P2P 대출이 은행보다 심사 기준이 유연하여 프리랜서, 자영업자, 중저신용자에게 유리할 수 있다고 평가합니다. 그러나 높은 수익률에는 그만큼 높은 위험이 따르며, 가장 큰 리스크는 대출자의 연체 또는 채무불이행으로 인한 원금 손실 가능성입니다. P2P 투자는 예금자보호법의 보호 대상이 아니므로, 투자 전 플랫폼의 연체율 및 부실률 데이터를 반드시 확인해야 합니다.
P2P 대출은 중금리 영역에서 은행 대출의 대안이 될 수 있지만, 담보가 있는 상품이라도 담보 매각 지연 리스크가 존재합니다. 투자자는 여러 대출 상품에 소액씩 분산 투자하여 위험을 줄이는 전략을 고려할 수 있으며, 투자 한도 및 세금 관련 규정도 사전에 숙지하는 것이 중요합니다. 온투법상 정식 등록 업체인지 확인하는 것이 안전한 투자의 첫걸음입니다.