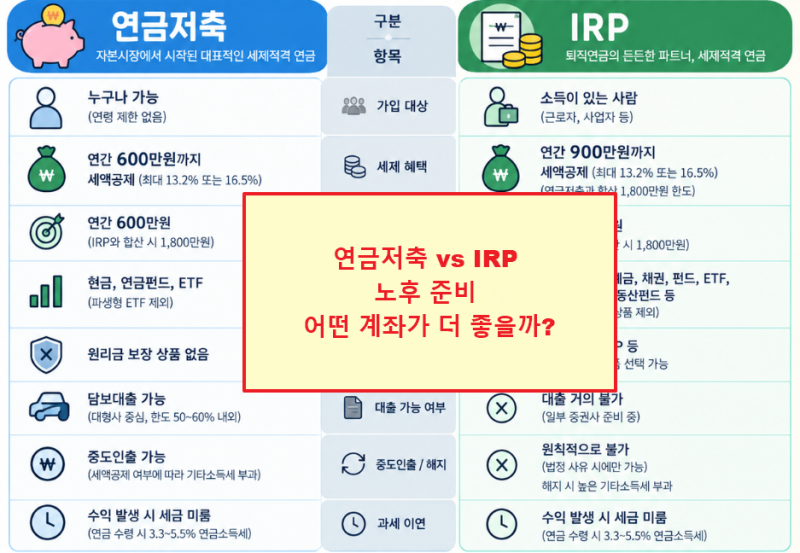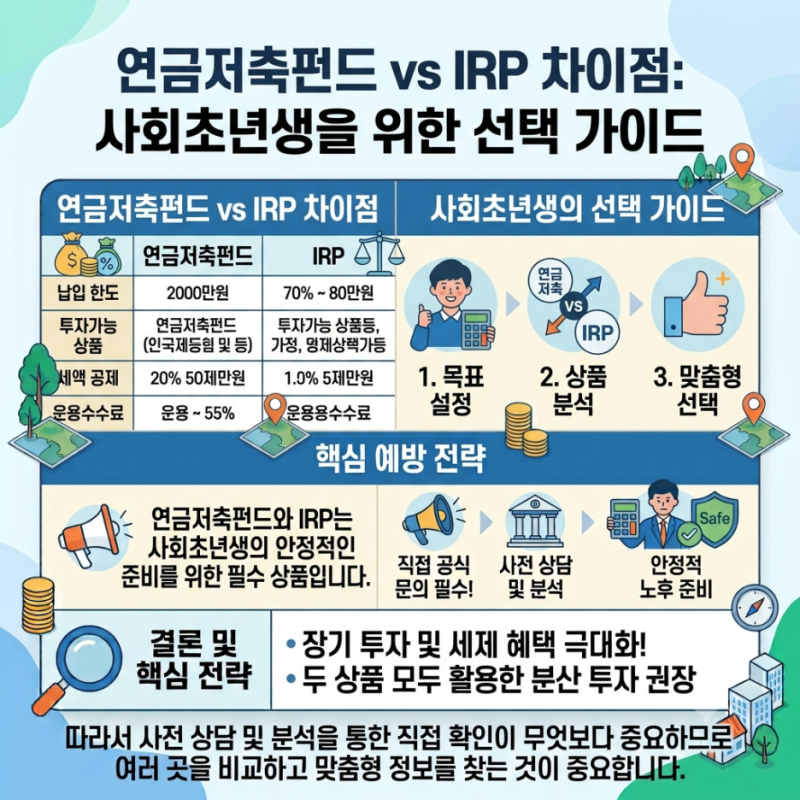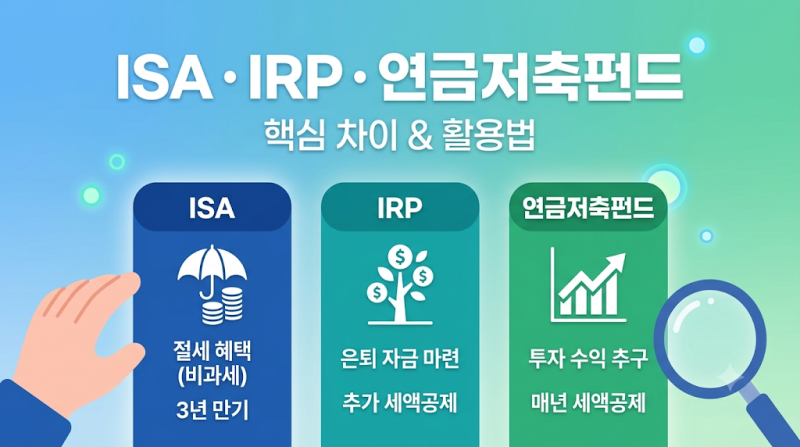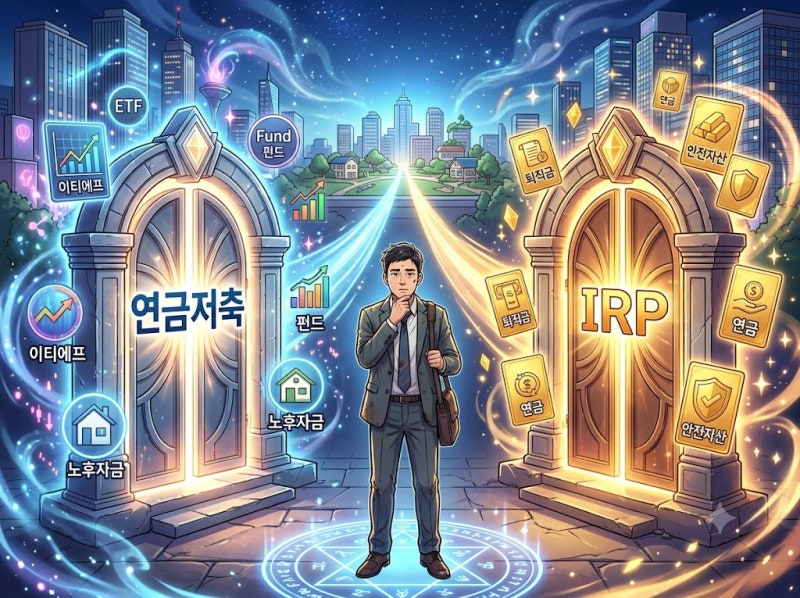
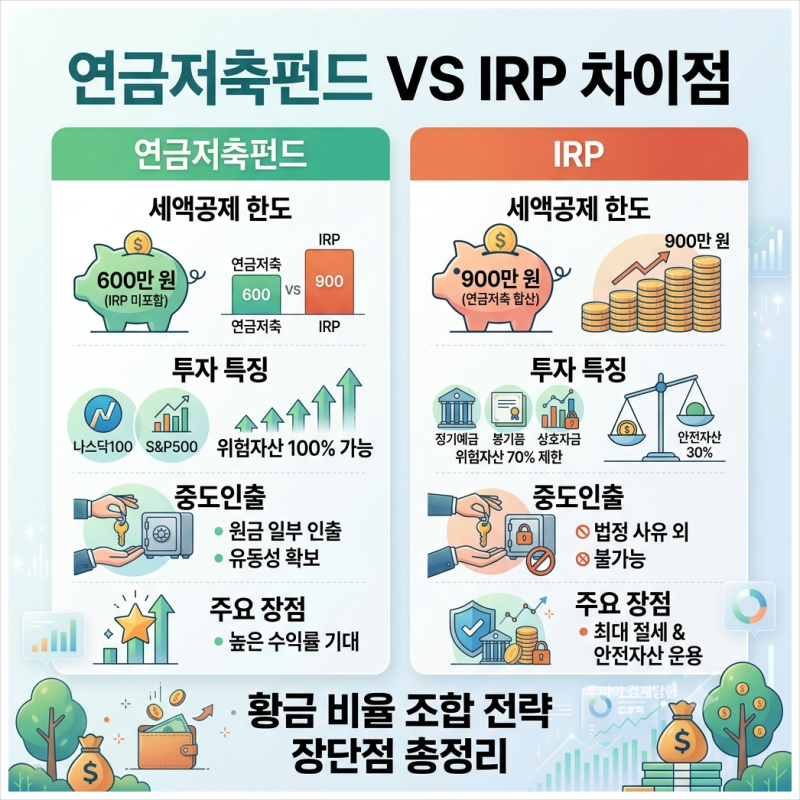
IRP와 연금저축펀드는 직장인 연말정산 절세 및 노후 준비에 필수적인 금융 상품으로 주목받고 있습니다. 두 상품 모두 장기적인 자산 관리에 활용되지만, 세액공제 한도와 투자 상품 종류, 중도 인출 조건 등에서 명확한 차이를 보입니다.
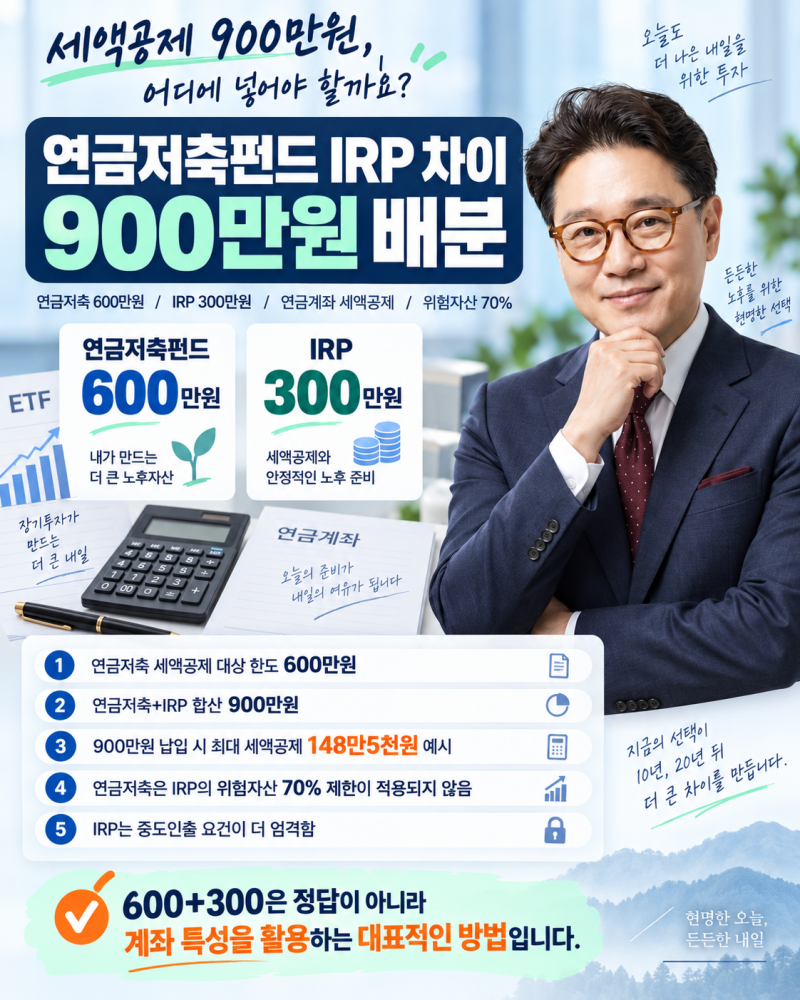
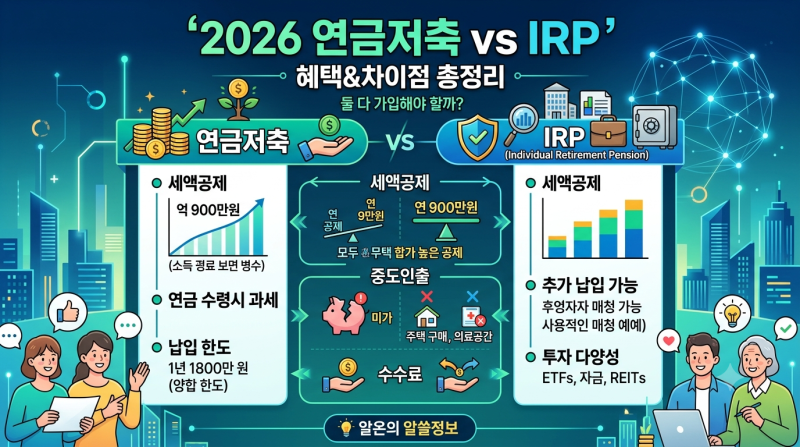
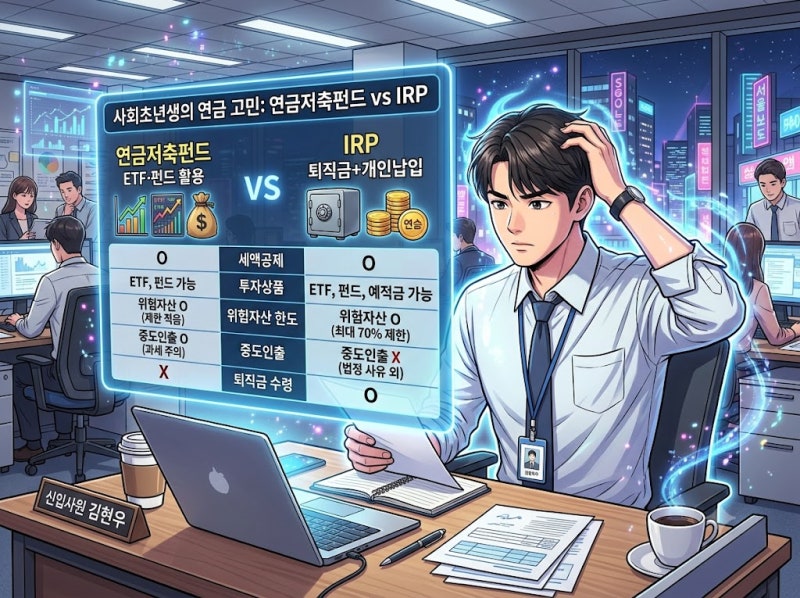
이러한 차이점을 정확히 이해하는 것이 효과적인 노후 자금 마련의 핵심입니다. 연금저축펀드는 위험자산 100% 투자가 가능하고 부분 중도 인출이 자유롭습니다. 반면 IRP는 위험자산 투자 비중이 70%로 제한되며, 원칙적으로 중도 인출이 어렵습니다.
세액공제 한도는 연금저축펀드 600만원, IRP는 연금저축 포함 900만원으로 차이가 있습니다. 현재 , 두 상품의 세부 규칙을 정확히 이해하지 못하면 급하게 자금이 필요할 때 중도 해지로 손해를 볼 수 있습니다.
자신의 소득 수준, 투자 성향, 자금 유동성 계획을 종합적으로 고려하여 최적의 세액공제 조합을 설정해야 합니다. 현명한 계좌 선택으로 절세 혜택을 극대화하시기 바랍니다.