만 23세 운전자는 사고율이 높고 운전 경력이 짧아 자동차보험료가 가장 비싼 시기에 해당합니다. 면허 취득 3년 미만 할증과 최초 가입 요율이 겹쳐 연간 200만 원에서 300만 원에 달하는 높은 보험료를 부담합니다.
만 26세 기점의 보험료 인하와 대비되어, 이 시기 운전자들은 절감 방안 모색이 중요합니다. 실제 사례에서 만 22세 대학생은 본인 명의 단독 가입 시 270만 원의 보험료로 유지에 어려움을 겪었습니다.
반면, 만 25세 신입사원은 차량 공동명의와 운전자 범위 한정 특약으로 250만 원이 넘던 보험료를 120만 원대로 크게 절감했습니다. 이처럼 20대 초중반은 보험료 부담이 크지만, 가입 방식에 따라 큰 차이를 보입니다.
만 23세 운전자는 본인 명의 단독 가입보다 부모님과의 공동명의를 통해 피보험자를 부모님으로 지정하고 운전자 범위를 가족 한정으로 설정하는 것이 유리합니다.
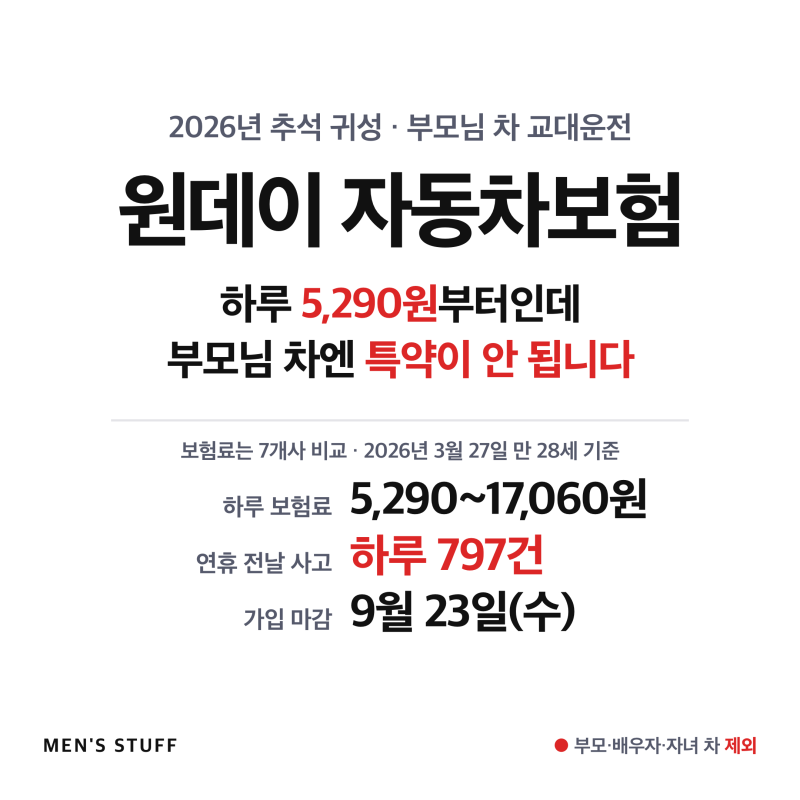
단기 운전 시 원데이 자동차보험을 고려할 수 있으나, 만 21세 이상 가입이 일반적이므로 연령 조건을 확인해야 합니다. 운전 경력 인정 대상자로 등록하여 향후 보험료 할인을 준비하는 것도 현명한 방법입니다.