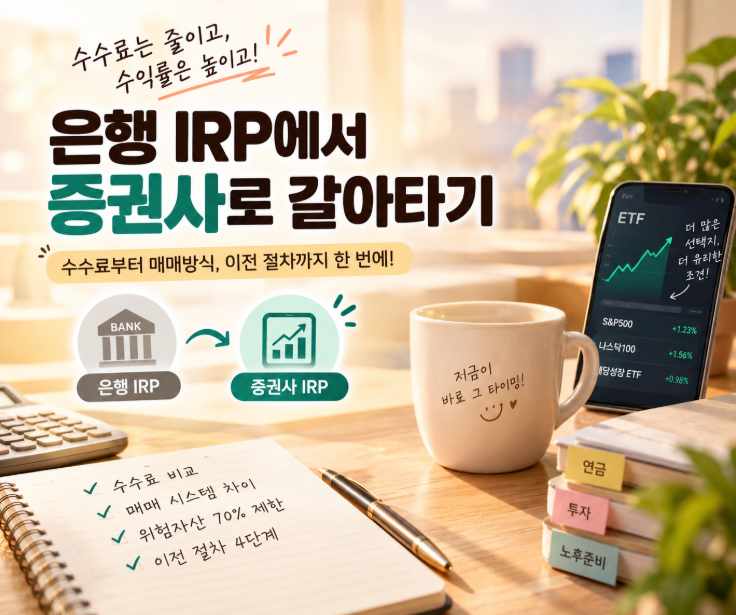
IRP 계좌이동은 기존에 보유하고 있던 펀드나 ETF를 해지하지 않고 금융사를 변경할 수 있는 서비스입니다. 과거에는 IRP 계좌를 다른 금융사로 옮기려면 모든 상품을 현금화해야 했으나, 2024년 10월 31일부터 시행된 퇴직연금 실물이전 제도 덕분에 상품 그대로 이전이 가능해졌습니다. 이는 연말정산 세액공제를 위해 가입한 IRP 계좌의 수익률을 높이고자 증권사 등으로 옮기려는 가입자들에게 큰 이점으로 작용하고 있습니다.
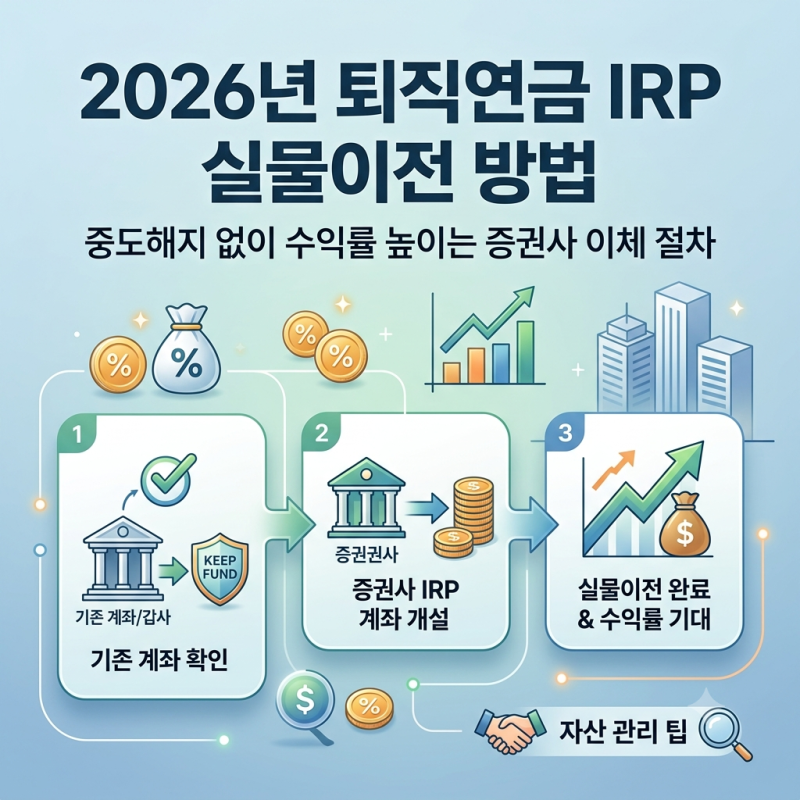
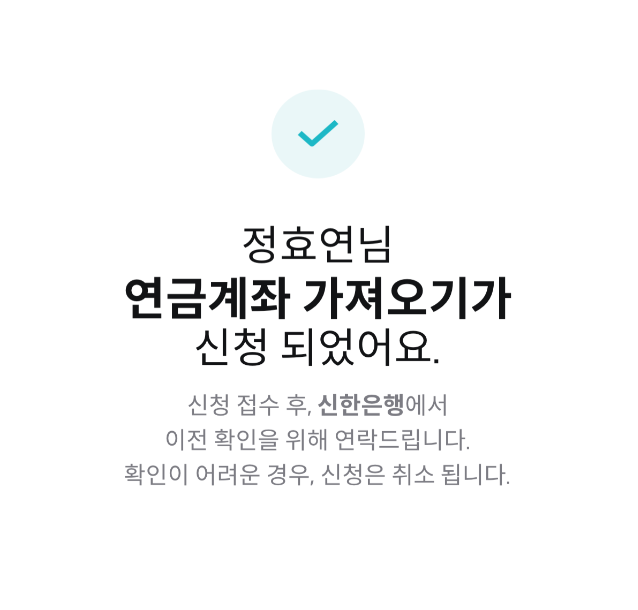
블로거들은 IRP 계좌이동 시 상품을 팔지 않고 금융사만 갈아타는 실물이전 방법을 상세히 설명하고 있습니다. 특히, 옮길 금융사에 먼저 계좌를 개설한 후 이전 신청을 하는 순서가 중요하다고 강조합니다. 모든 상품이 100% 이전되는 것은 아니며, 동일한 제도 유형끼리만 이동이 가능하고 새로운 금융회사에서도 해당 상품을 판매해야 한다는 점을 주의해야 합니다. 국내 상장 ETF나 일반 공모펀드는 대부분 이전이 가능하지만, 특정 은행 전용 상품이나 일부 특수 펀드는 현금화될 수 있습니다.
IRP 계좌이동을 고려한다면, 이전 신청 전에 현재 계좌에 담긴 상품 종류를 확인하고 옮길 금융사에서 해당 상품을 취급하는지 미리 조회하는 것이 중요합니다. 또한, 기존 금융사에 해지를 요청하는 순간 절차가 달라질 수 있으므로, 반드시 옮겨갈 금융사(수관 금융사)를 통해 이전 신청을 진행해야 합니다. 이러한 실전 꿀팁들을 통해 손실 없이 IRP 계좌를 효율적으로 관리할 수 있습니다.