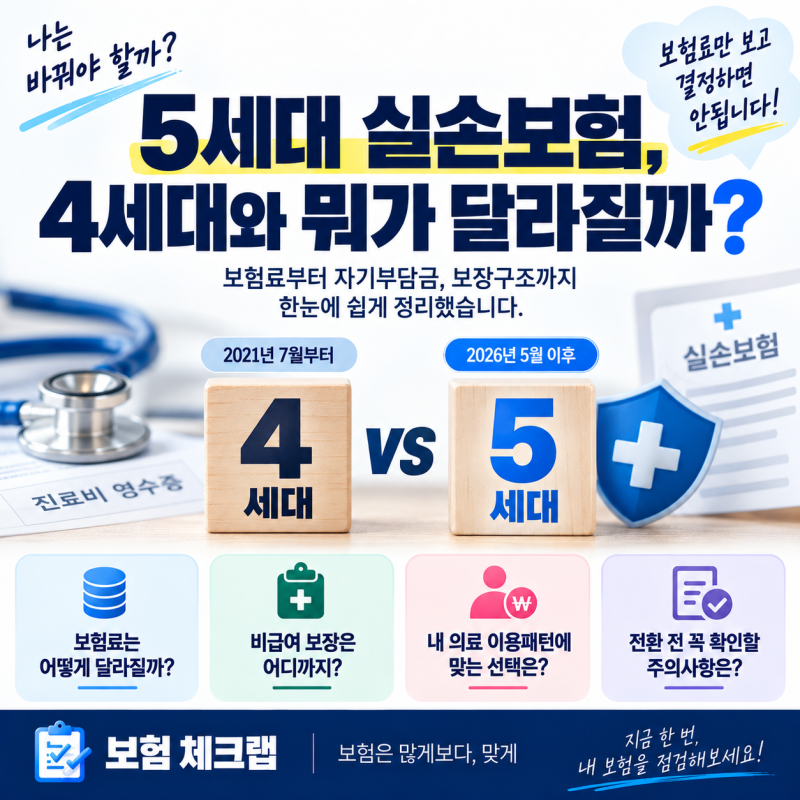
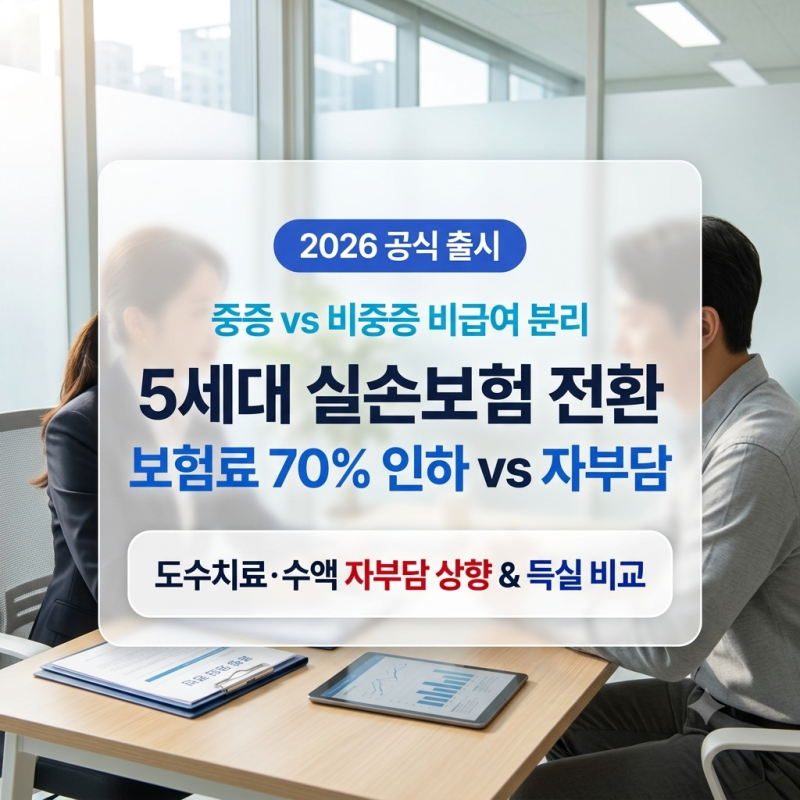
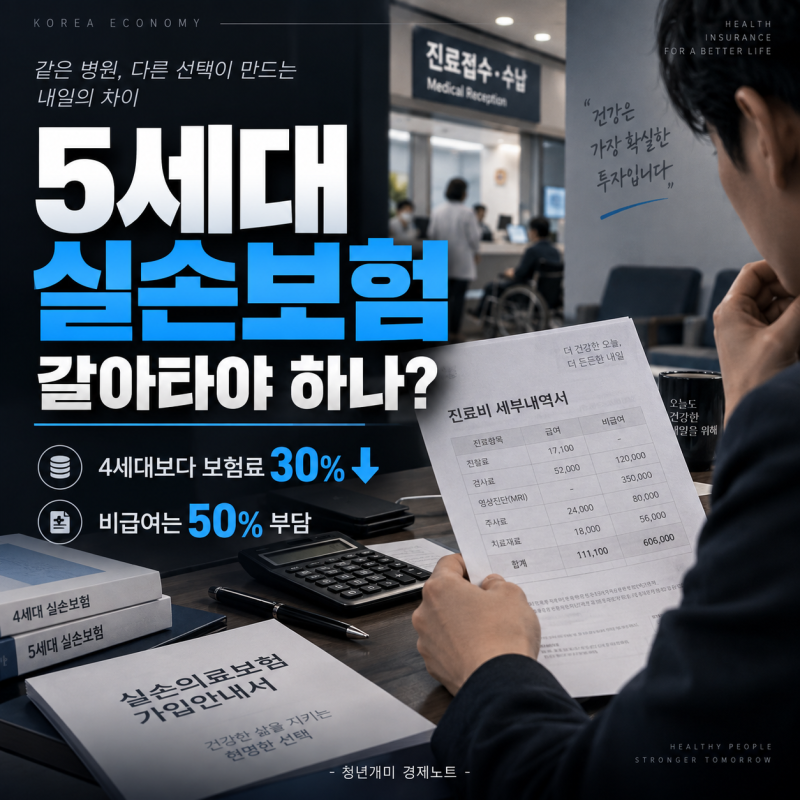
2026년 5월 6일부터 5세대 실손보험이 출시되면서 기존 4세대 가입자들의 고민이 깊어지고 있습니다.
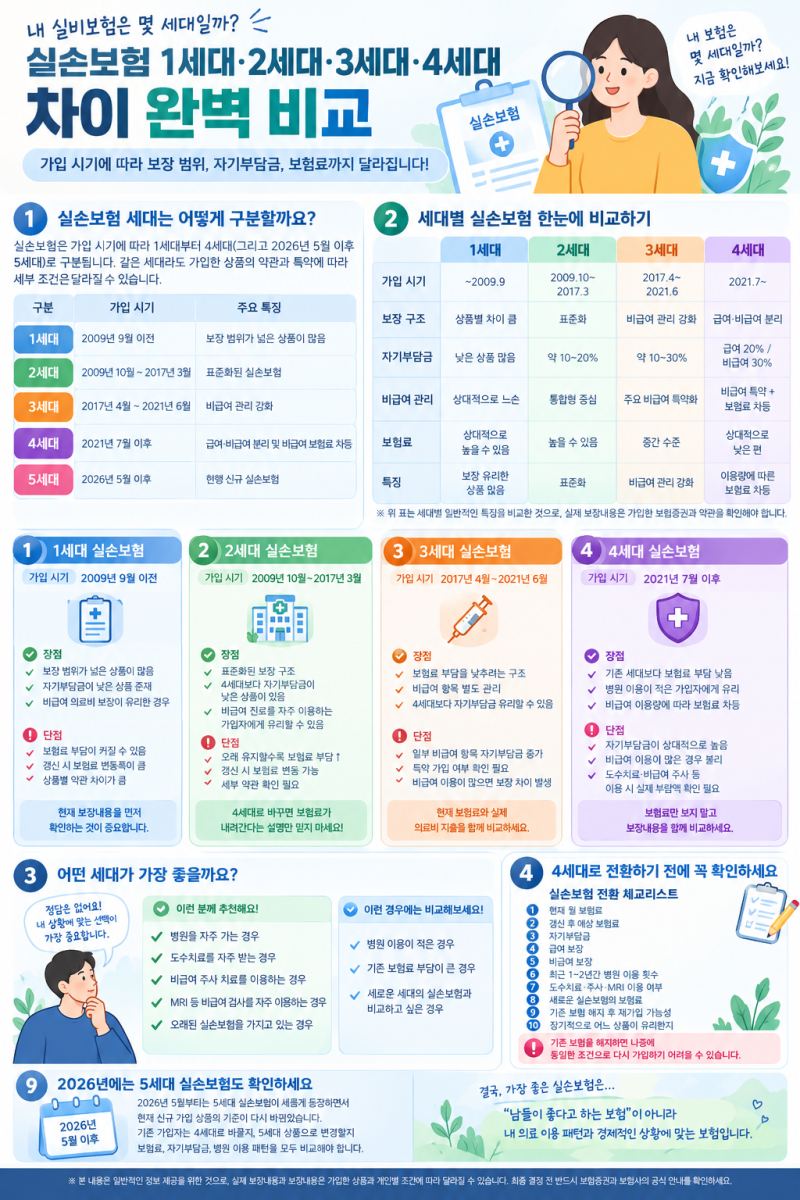
실손보험은 가입 시기에 따라 1세대부터 5세대까지 다양한 형태로 변화해 왔으며, 세대가 거듭될수록 보험료 부담은 낮추고 가입자의 자기부담은 높이는 방향으로 개편되었습니다.
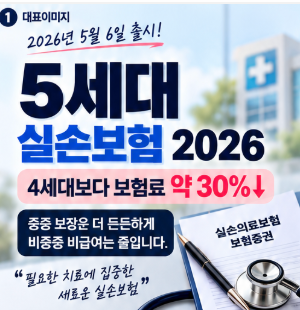
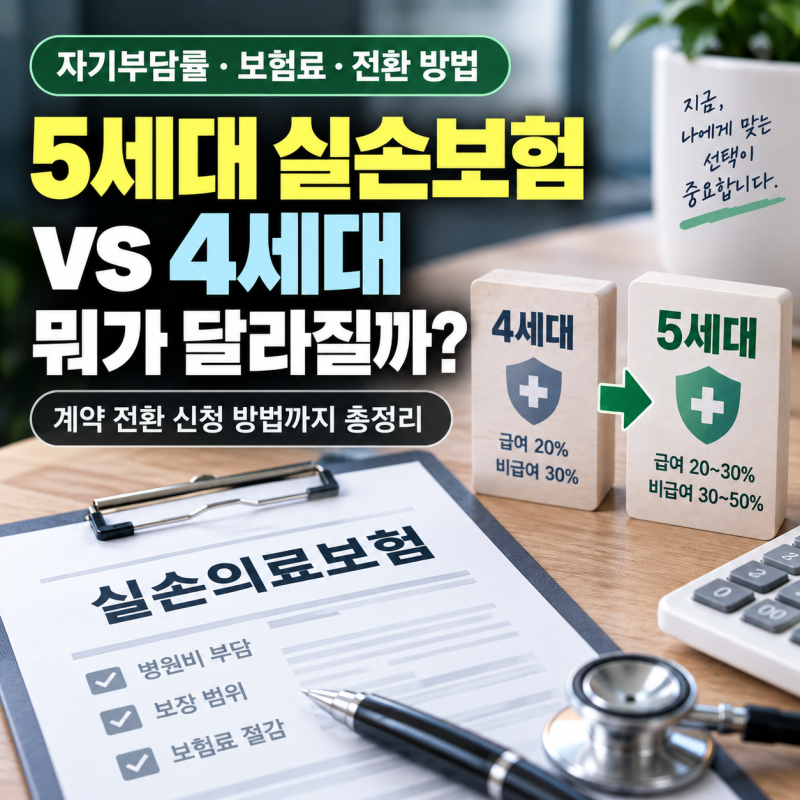
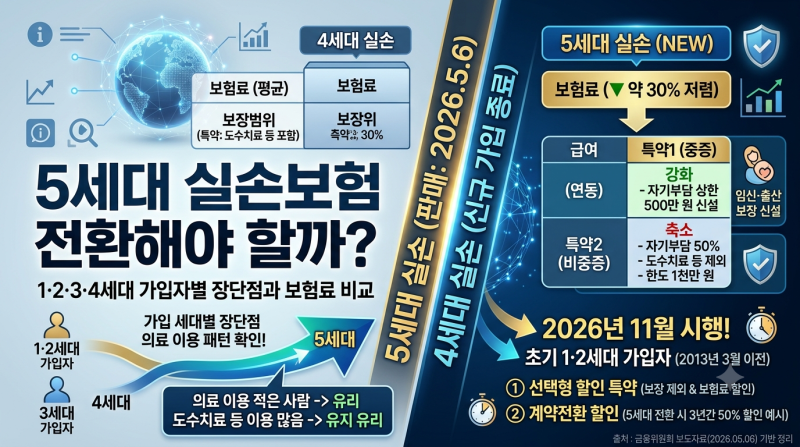
특히 5세대 실손은 4세대 대비 보험료를 약 30% 인하하는 대신, 비중증 비급여 항목의 자기부담을 확대하여 주목받고 있습니다. 이러한 변화는 실손보험의 핵심적인 특징으로 자리 잡고 있습니다.
실제 사용자들은 5세대 실손보험이 중증·필수의료 보장을 강화하고 비중증 비급여 보장을 줄이는 방향으로 구조가 바뀌었다는 점에 주목합니다. 4세대에서는 비급여를 하나의 구조로 보장했지만, 5세대에서는 중증과 비중증 비급여를 분리하여 보장합니다.
이로 인해 도수치료, 체외충격파치료 등 비중증 비급여를 자주 이용하는 경우 보험료가 저렴하더라도 자기부담이 커질 수 있습니다. 따라서 4세대와 5세대 실손보험을 비교할 때는 단순히 보험료 인하 효과만을 고려해서는 안 됩니다.
자신의 병원 이용 패턴, 특히 비중증 비급여 치료의 빈도를 면밀히 분석하는 것이 중요합니다.
5세대 실손은 꼭 필요한 치료와 중증질환에 집중하는 방식으로 변경되었으므로, 가입자는 자신의 의료비 지출 성향에 맞춰 어느 세대의 실손보험이 더 유리할지 신중하게 판단해야 합니다.