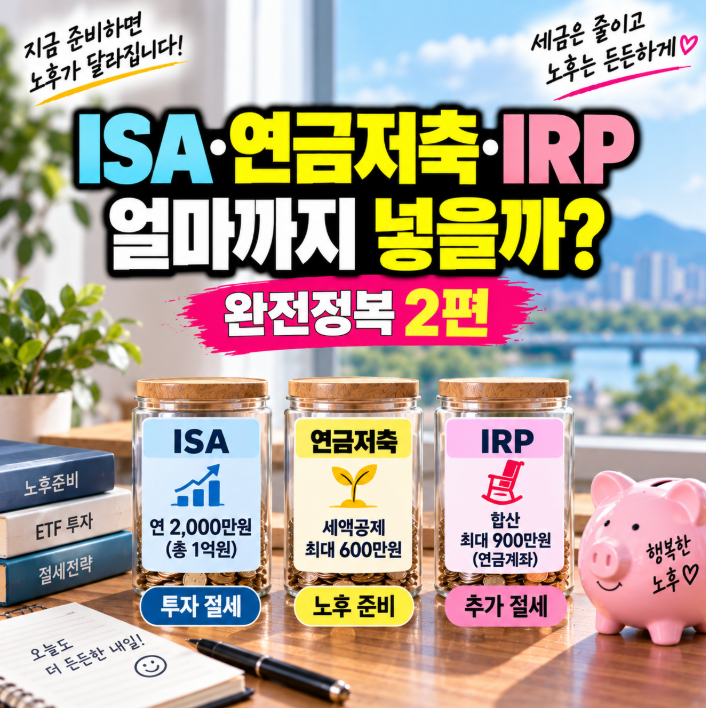

현재 연금저축은 노후 자산 마련과 절세 혜택을 동시에 누릴 수 있어 많은 이들의 주목을 받고 있습니다. 전 금융기관 합산 연간 납입 한도는 1,800만 원이며, 만 55세 이후 연금 형태로 수령 시 세제 혜택이 유지됩니다.
소득이 없는 주부나 학생도 개설하여 과세이연 혜택을 통해 자산을 효율적으로 운용할 수 있습니다. 실제 사용자들은 연금저축의 강력한 세액공제 혜택을 가장 큰 장점으로 꼽습니다.
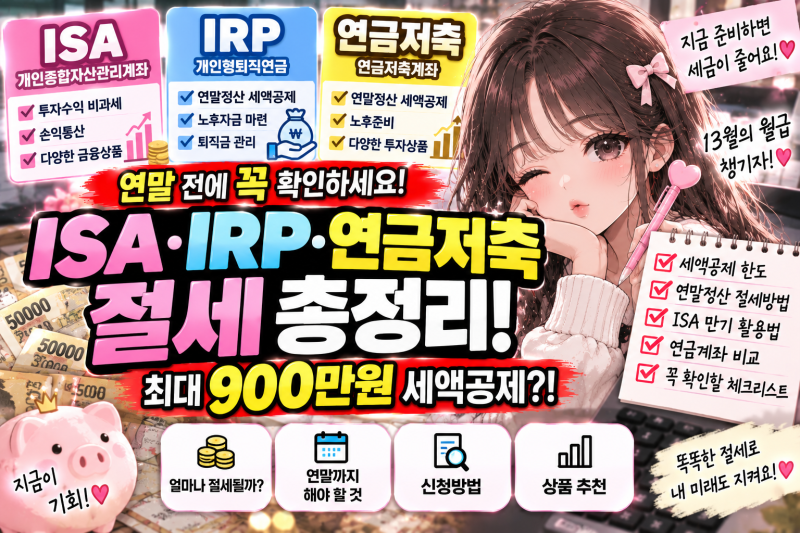
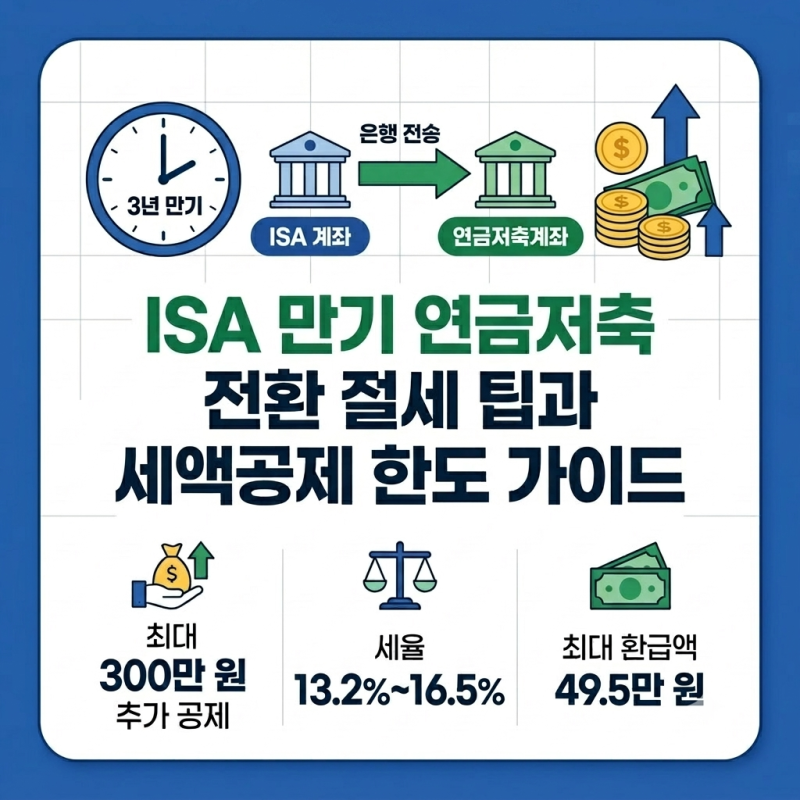
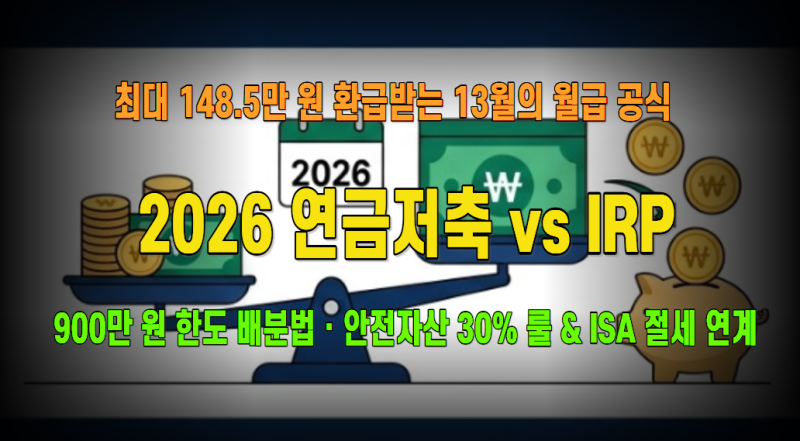
연간 최대 900만 원까지 세액공제가 적용되어 소득 구간에 따라 13.2%에서 16.5%의 환급 효과를 얻을 수 있습니다.
특히, 세액공제를 받지 않은 납입 원금은 만 55세 이전이라도 기타소득세나 페널티 없이 비과세로 자유롭게 인출할 수 있어 유동성 확보에 유리합니다. 연금저축은 연간 납입 한도 1,800만 원과 세액공제 한도 900만 원을 명확히 구분하여 활용하는 것이 중요합니다.
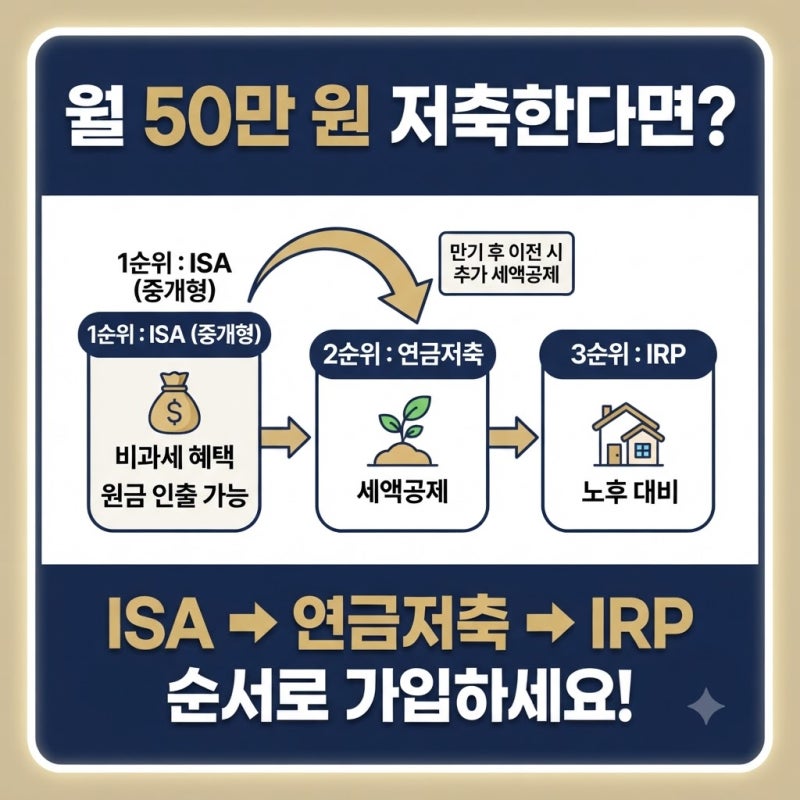
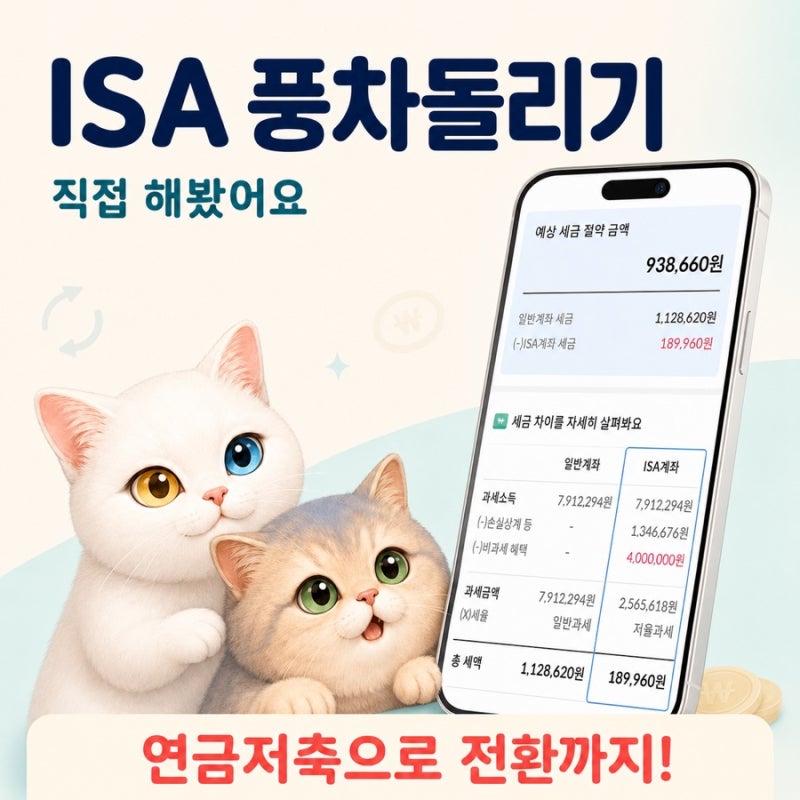
세액공제 한도를 초과한 납입액은 비과세 인출이 가능하며, 이월 공제 신청을 통해 다음 해 혜택으로 전환할 수도 있습니다. ISA 계좌와 연계하여 만기 자금을 연금저축으로 전환하는 등 다양한 절세 전략을 통해 노후 자산을 더욱 효과적으로 불릴 수 있습니다.