30대 보장성 보험료 월평균은 약 27만원으로 집계되지만, 이는 고액 납입자 영향으로 실제 다수는 평균 이하인 경우가 많습니다. 저축성 및 자동차보험을 포함할 경우 30대 남성의 월 보험료는 30만원을 초과하기도 합니다.
개인의 적정 보험료는 세후 월급의 5~7%(미혼) 또는 8~12%(부양가족)를 기준으로 순수 보장성 보험료만 비교하여 판단하는 것이 중요합니다. 30대 직장인이라면 급여일마다 빠져나가는 보험료를 보며 문득 '남들은 얼마나 낼까?' 궁금해질 때가 많습니다.
검색창에 '30대 보험료 평균'을 입력하면 월 27만원이라는 숫자가 흔히 등장하곤 합니다. 이 숫자를 보고 내 보험료가 적으면 불안해하고 많으면 아까워하는 경우가 대부분입니다.
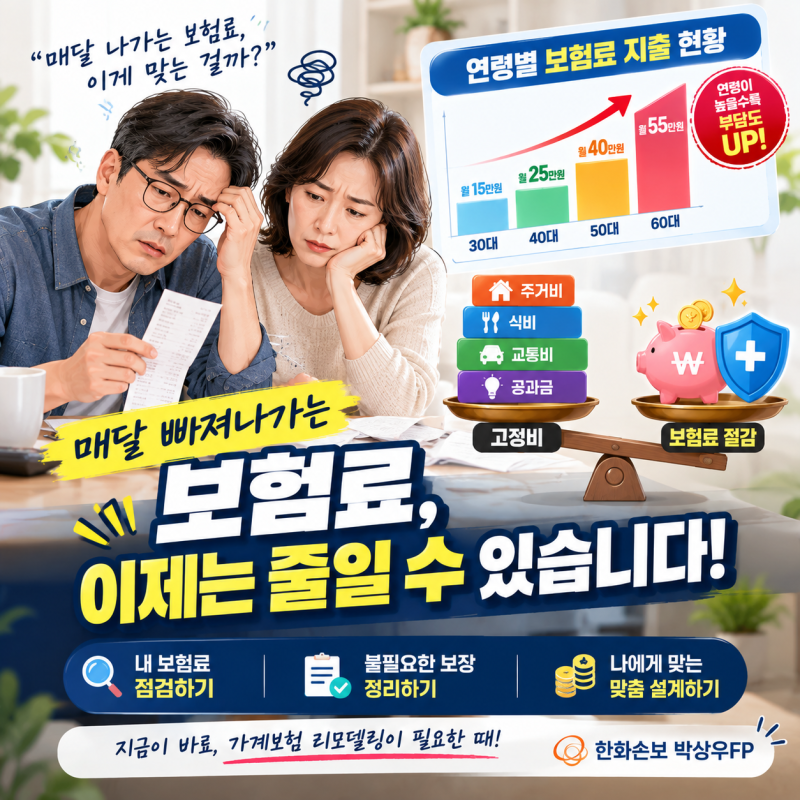
하지만 이 27만원이라는 평균은 단순히 여러 사람의 사정이 섞인 결과값일 뿐, 개인이 따라야 할 목표 금액은 아닙니다. KB금융그룹의 2025년 발표에 따르면 30대 보장성 보험료는 월평균 약 27만원으로, 20대의 18만원에서 크게 상승하는 구간입니다.
해빗팩토리의 2024년 데이터에서는 저축성 및 자동차보험까지 합산한 30대 남성의 월 보험료가 30만원을 넘기도 했습니다. 그러나 이러한 평균은 고액 납입자의 영향으로 전체 수치가 높아지는 '평균의 함정'을 내포하고 있습니다.
실제로는 27만원보다 적게 내는 30대가 절반을 넘을 가능성이 크며, 자동차보험 역시 나이 외에 운전경력, 차종, 담보 등 복합적인 요인으로 보험료가 결정됩니다. 그렇다면 나에게 맞는 적정 보험료는 어떻게 판단해야 할까요?
재무 설계에서 통용되는 적정선은 세후 월급의 5~7% (미혼 직장인 기준) 또는 8~12% (부양가족이 있는 경우)입니다.
급여명세서의 실수령액을 확인하고 이 비율을 곱해 상한선을 정한 뒤, 현재 내는 보험료에서 저축성 및 자동차보험을 제외한 순수 보장성 보험료만 비교하는 것이 합리적입니다.
예를 들어 세후 280만원을 받는 미혼 직장인이라면 14만원에서 19만 6천원 사이가 적정 상한선이 될 수 있습니다. 평균에 얽매이기보다 자신의 소득과 보장 내용을 기준으로 현명하게 보험료를 관리하는 것이 중요합니다.
개인의 적정 보험료는 세후 월급의 5~7%(미혼) 또는 8~12%(부양가족)를 기준으로 순수 보장성 보험료만 비교하여 판단하는 것이 중요합니다. 30대 직장인이라면 급여일마다 빠져나가는 보험료를 보며 문득 '남들은 얼마나 낼까?' 궁금해질 때가 많습니다.
검색창에 '30대 보험료 평균'을 입력하면 월 27만원이라는 숫자가 흔히 등장하곤 합니다. 이 숫자를 보고 내 보험료가 적으면 불안해하고 많으면 아까워하는 경우가 대부분입니다.
하지만 이 27만원이라는 평균은 단순히 여러 사람의 사정이 섞인 결과값일 뿐, 개인이 따라야 할 목표 금액은 아닙니다. KB금융그룹의 2025년 발표에 따르면 30대 보장성 보험료는 월평균 약 27만원으로, 20대의 18만원에서 크게 상승하는 구간입니다.
해빗팩토리의 2024년 데이터에서는 저축성 및 자동차보험까지 합산한 30대 남성의 월 보험료가 30만원을 넘기도 했습니다. 그러나 이러한 평균은 고액 납입자의 영향으로 전체 수치가 높아지는 '평균의 함정'을 내포하고 있습니다.
실제로는 27만원보다 적게 내는 30대가 절반을 넘을 가능성이 크며, 자동차보험 역시 나이 외에 운전경력, 차종, 담보 등 복합적인 요인으로 보험료가 결정됩니다. 그렇다면 나에게 맞는 적정 보험료는 어떻게 판단해야 할까요?
재무 설계에서 통용되는 적정선은 세후 월급의 5~7% (미혼 직장인 기준) 또는 8~12% (부양가족이 있는 경우)입니다.
급여명세서의 실수령액을 확인하고 이 비율을 곱해 상한선을 정한 뒤, 현재 내는 보험료에서 저축성 및 자동차보험을 제외한 순수 보장성 보험료만 비교하는 것이 합리적입니다.
예를 들어 세후 280만원을 받는 미혼 직장인이라면 14만원에서 19만 6천원 사이가 적정 상한선이 될 수 있습니다. 평균에 얽매이기보다 자신의 소득과 보장 내용을 기준으로 현명하게 보험료를 관리하는 것이 중요합니다.