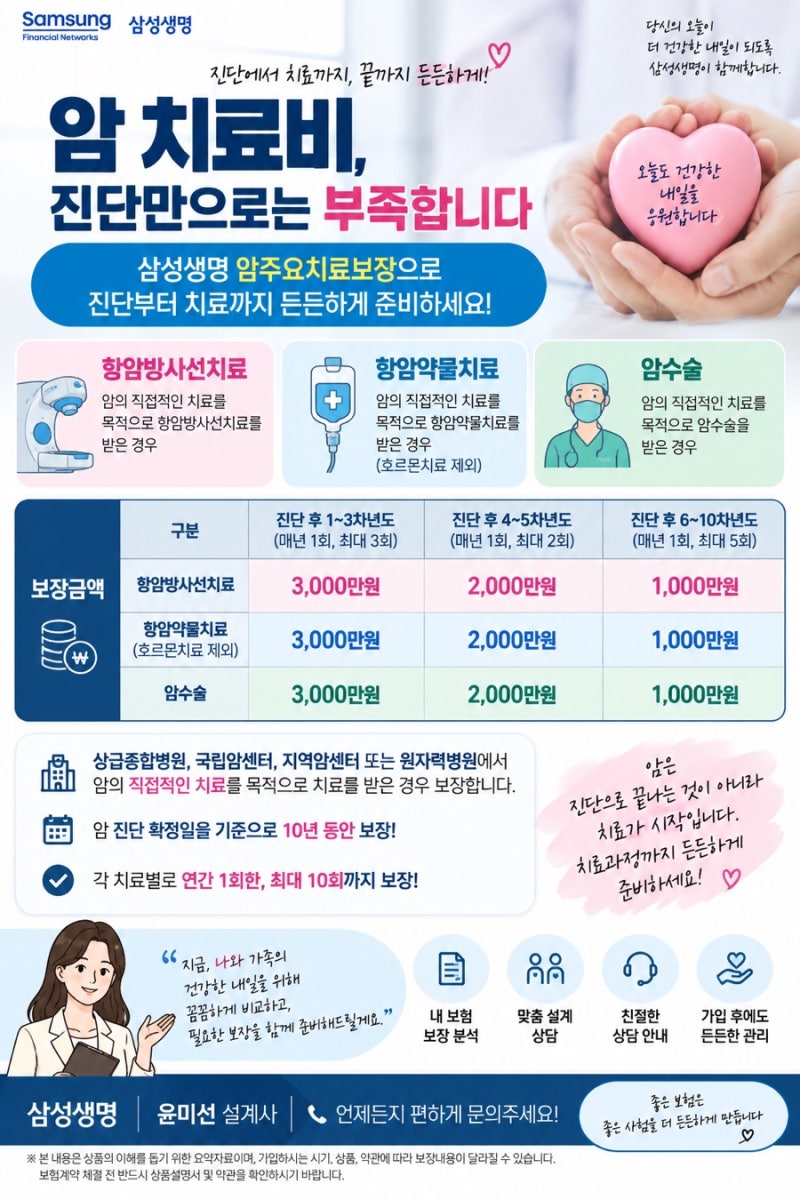


삼성생명 암직접치료비 특약은 암수술, 항암방사선, 항암약물치료 등 약관에 명시된 직접치료에 한해 보장됩니다. 최대 10회 보장은 매년 직접치료를 받을 경우 연간 1회씩 지급되는 방식으로, 진단만으로 자동 지급되는 것이 아닙니다.
고액암 치료비 특약이 있어도 실제 치료 방식이 특약의 특정 보장 조건과 다르면 보험금을 받지 못할 수 있습니다. 암보험 가입 시 진단비만큼 실제 치료비 보장도 중요합니다.
삼성생명 고액암 특약처럼 고액 치료비를 보장하는 상품은 이름만으로 모든 치료를 보장한다고 오해하기 쉽습니다. 약관에 명시된 특정 '직접치료' 조건과 지급 횟수 제한을 정확히 이해하지 못하면, 필요한 순간에 기대했던 보험금을 받지 못하는 상황이 발생할 수 있습니다.
삼성생명 암직접치료비 특약은 암수술, 항암방사선치료, 항암약물치료 등 약관에서 정한 직접치료에 한해 보장됩니다. '최대 10회' 지급 역시 진단 후 보험연도 기준 연간 1회씩, 직접치료를 받았을 때만 해당합니다.
실제 고객 사례에서 고액암 치료비 특약이 있었음에도, 치료 방식이 특약의 특정 보장 조건(예: 표적항암)과 달라 5천만원의 보험금을 받지 못한 경우가 있었습니다. 이는 특약 세부 내용을 간과했을 때 발생하는 중요한 문제입니다.
따라서 고액암 특약 가입 시에는 진단비 규모나 특약명보다 어떤 치료가 어떤 조건으로 보장되는지 약관을 꼼꼼히 확인해야 합니다. 보험 설계사와 충분히 상담하여 본인에게 필요한 보장 내용과 지급 조건을 명확히 이해하는 것이 중요합니다.
이를 통해 암 발병 시 경제적 어려움 없이 치료에 집중할 수 있습니다.
고액암 치료비 특약이 있어도 실제 치료 방식이 특약의 특정 보장 조건과 다르면 보험금을 받지 못할 수 있습니다. 암보험 가입 시 진단비만큼 실제 치료비 보장도 중요합니다.
삼성생명 고액암 특약처럼 고액 치료비를 보장하는 상품은 이름만으로 모든 치료를 보장한다고 오해하기 쉽습니다. 약관에 명시된 특정 '직접치료' 조건과 지급 횟수 제한을 정확히 이해하지 못하면, 필요한 순간에 기대했던 보험금을 받지 못하는 상황이 발생할 수 있습니다.
삼성생명 암직접치료비 특약은 암수술, 항암방사선치료, 항암약물치료 등 약관에서 정한 직접치료에 한해 보장됩니다. '최대 10회' 지급 역시 진단 후 보험연도 기준 연간 1회씩, 직접치료를 받았을 때만 해당합니다.
실제 고객 사례에서 고액암 치료비 특약이 있었음에도, 치료 방식이 특약의 특정 보장 조건(예: 표적항암)과 달라 5천만원의 보험금을 받지 못한 경우가 있었습니다. 이는 특약 세부 내용을 간과했을 때 발생하는 중요한 문제입니다.
따라서 고액암 특약 가입 시에는 진단비 규모나 특약명보다 어떤 치료가 어떤 조건으로 보장되는지 약관을 꼼꼼히 확인해야 합니다. 보험 설계사와 충분히 상담하여 본인에게 필요한 보장 내용과 지급 조건을 명확히 이해하는 것이 중요합니다.
이를 통해 암 발병 시 경제적 어려움 없이 치료에 집중할 수 있습니다.