

65세 이상 노인의 월평균 연금은 73만7천 원이나 실제 절반은 50만 원 이하를 받아 30·40대 국민연금에 대한 우려가 큽니다.
40대 임금근로자의 세전 월평균 소득은 469만원으로 가장 높지만, 이는 고소득자 영향이 크며 실수령액은 세금과 4대 보험 공제 후 줄어듭니다.
40대 맞벌이 부부의 세전 월급 합계 907만원은 실제 평균이 아니며, 세금과 4대 보험을 제외한 실수령액은 약 750만~760만원 수준입니다.
40대 보험료 평균에 대한 관심이 높지만, 실제로는 국민연금과 월급에서 공제되는 4대 보험료 등 사회보험의 현실에 대한 이해가 중요합니다.
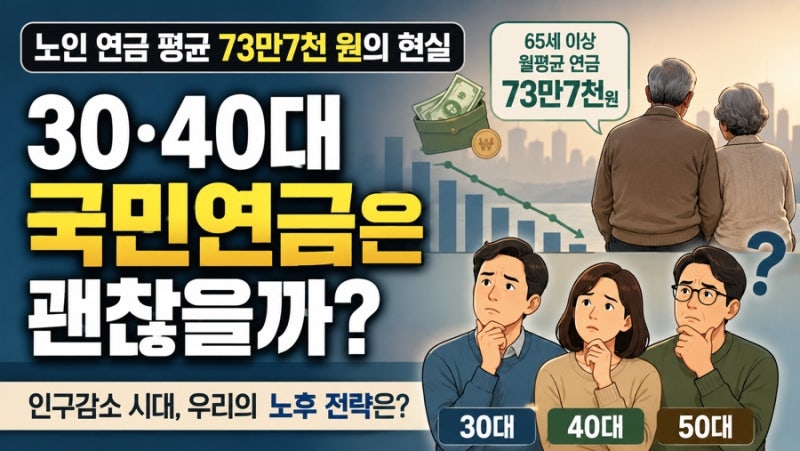
65세 이상 노인의 월평균 연금 수령액은 73만7천 원으로 발표되었으나, 이는 국민연금 외 다양한 연금을 합산한 수치이며, 실제 수급자의 절반은 월 50만 원 이하를 받고 있습니다.
이러한 현실은 현재 30대와 40대가 미래에 받게 될 국민연금에 대한 깊은 우려를 낳고 있습니다. 생산연령인구 감소와 고령화 심화로 인해 미래 세대의 연금 수령액은 더욱 불확실해질 수 있습니다.
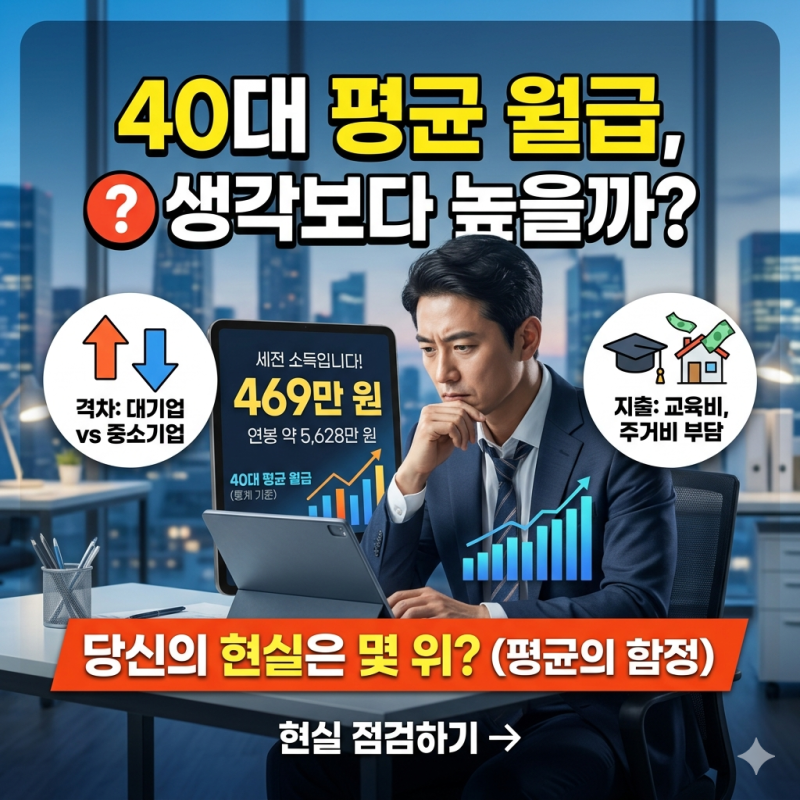
한편, 40대 임금근로자의 세전 월평균 소득은 469만원으로 전 연령대 중 가장 높게 나타났습니다. 하지만 이 수치는 일부 고소득자의 영향으로 평균이 높아진 것이며, 실제 많은 40대 근로자들이 체감하는 소득과는 차이가 있습니다.
특히, 40대 맞벌이 부부의 세전 월급 합계가 907만원이라는 통계는 단순 합산으로, 세금과 4대 보험료를 공제하고 나면 실수령액은 약 750만~760만원 수준으로 크게 줄어듭니다. 대기업과 중소기업 간의 소득 격차 또한 평균의 함정을 보여주는 중요한 지표입니다.
결론적으로, 40대 보험료 평균을 논할 때는 단순히 숫자에만 집중하기보다 국민연금의 실제 수령액과 미래 전망, 그리고 월급에서 공제되는 사회보험료가 실제 가처분 소득에 미치는 영향을 종합적으로 고려해야 합니다.
노후 준비와 재정 계획을 세울 때는 이러한 현실적인 팩트들을 바탕으로 '매달 얼마가 부족할까'를 계산하는 것이 더욱 현명한 접근 방식이 될 것입니다.
40대 임금근로자의 세전 월평균 소득은 469만원으로 가장 높지만, 이는 고소득자 영향이 크며 실수령액은 세금과 4대 보험 공제 후 줄어듭니다.
40대 맞벌이 부부의 세전 월급 합계 907만원은 실제 평균이 아니며, 세금과 4대 보험을 제외한 실수령액은 약 750만~760만원 수준입니다.
40대 보험료 평균에 대한 관심이 높지만, 실제로는 국민연금과 월급에서 공제되는 4대 보험료 등 사회보험의 현실에 대한 이해가 중요합니다.
65세 이상 노인의 월평균 연금 수령액은 73만7천 원으로 발표되었으나, 이는 국민연금 외 다양한 연금을 합산한 수치이며, 실제 수급자의 절반은 월 50만 원 이하를 받고 있습니다.
이러한 현실은 현재 30대와 40대가 미래에 받게 될 국민연금에 대한 깊은 우려를 낳고 있습니다. 생산연령인구 감소와 고령화 심화로 인해 미래 세대의 연금 수령액은 더욱 불확실해질 수 있습니다.
한편, 40대 임금근로자의 세전 월평균 소득은 469만원으로 전 연령대 중 가장 높게 나타났습니다. 하지만 이 수치는 일부 고소득자의 영향으로 평균이 높아진 것이며, 실제 많은 40대 근로자들이 체감하는 소득과는 차이가 있습니다.
특히, 40대 맞벌이 부부의 세전 월급 합계가 907만원이라는 통계는 단순 합산으로, 세금과 4대 보험료를 공제하고 나면 실수령액은 약 750만~760만원 수준으로 크게 줄어듭니다. 대기업과 중소기업 간의 소득 격차 또한 평균의 함정을 보여주는 중요한 지표입니다.
결론적으로, 40대 보험료 평균을 논할 때는 단순히 숫자에만 집중하기보다 국민연금의 실제 수령액과 미래 전망, 그리고 월급에서 공제되는 사회보험료가 실제 가처분 소득에 미치는 영향을 종합적으로 고려해야 합니다.
노후 준비와 재정 계획을 세울 때는 이러한 현실적인 팩트들을 바탕으로 '매달 얼마가 부족할까'를 계산하는 것이 더욱 현명한 접근 방식이 될 것입니다.