20대 사회초년생은 암이 멀게 느껴져 준비를 미루지만, 갑작스러운 진단 시 치료비와 생활비 공백 위험이 큽니다. 젊을 때 암보험에 가입하면 나이가 들수록 오르는 보험료를 절감하고 비갱신형으로 저렴하게 보장을 확정할 수 있습니다.
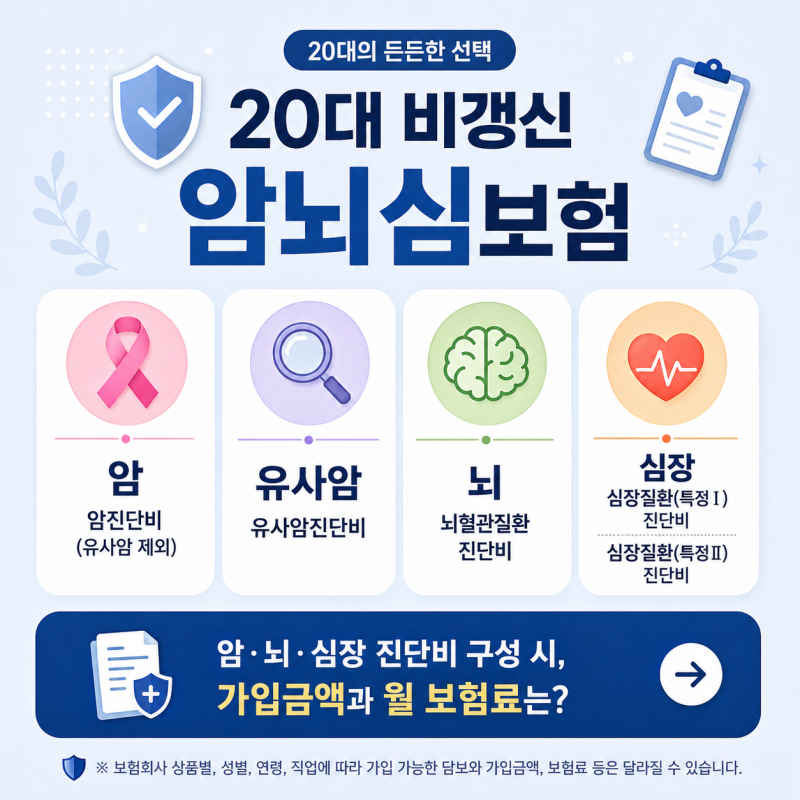
20대 남녀 기준 일반암 5천만원, 유사암 1천만원을 월 2~4만원대로 100세까지 비갱신형으로 설계하는 것이 합리적입니다. 많은 20대 사회초년생들이 암이라는 질병을 자신과는 먼 이야기로 여기며 암보험 가입을 미루곤 합니다.
하지만 건강을 과신하는 이러한 태도는 예상치 못한 상황에서 큰 경제적 부담으로 돌아올 수 있습니다.
실제 암 진단 시 치료비뿐만 아니라 치료 기간 동안 발생하는 소득 감소와 생활비 공백은 젊은 세대에게 더욱 치명적일 수 있어, 20대 암보험 필요성은 결코 간과할 수 없는 현실적인 문제입니다. 20대에 암보험을 준비해야 하는 가장 큰 이유는 바로 '시간'입니다.
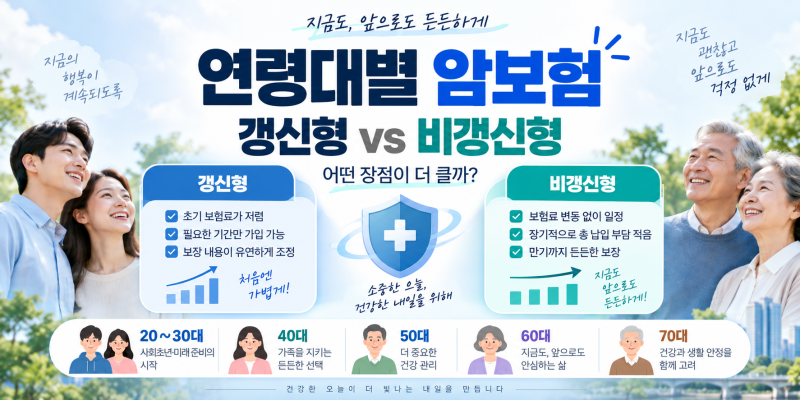
나이가 들수록 암 발병 위험률이 증가하여 보험료가 비싸지고 가입 조건이 까다로워지기 때문입니다. 건강하고 병력이 없는 20대 시기에 가입하면 동일한 보장 금액 대비 가장 저렴한 비용으로 계약을 확정할 수 있습니다.
특히 비갱신형 플랜을 선택할 경우, 납입 총액을 크게 절감하며 100세까지 안정적인 보장을 받을 수 있어 장기적인 관점에서 매우 경제적입니다.
20대 남녀 기준으로 일반암 5천만원, 유사암 1천만원 보장을 월 2~4만원 안팎의 부담 없는 비용으로 설계하는 것이 현명한 방법입니다.
따라서 20대 암보험은 단순히 병원비만을 위한 것이 아니라, 미래의 불확실한 위험에 대비하고 안정적인 생활을 유지하기 위한 필수적인 재정 계획의 일부입니다.
사회초년생의 수입 수준에 맞춰 무리하지 않는 선에서 비갱신형으로 미리 준비한다면, 혹시 모를 상황에 대한 든든한 안전망을 확보할 수 있을 것입니다. 청년 전용 어린이보험 형태의 상품을 활용하는 것도 좋은 방법이 될 수 있습니다.
20대 남녀 기준 일반암 5천만원, 유사암 1천만원을 월 2~4만원대로 100세까지 비갱신형으로 설계하는 것이 합리적입니다. 많은 20대 사회초년생들이 암이라는 질병을 자신과는 먼 이야기로 여기며 암보험 가입을 미루곤 합니다.
하지만 건강을 과신하는 이러한 태도는 예상치 못한 상황에서 큰 경제적 부담으로 돌아올 수 있습니다.
실제 암 진단 시 치료비뿐만 아니라 치료 기간 동안 발생하는 소득 감소와 생활비 공백은 젊은 세대에게 더욱 치명적일 수 있어, 20대 암보험 필요성은 결코 간과할 수 없는 현실적인 문제입니다. 20대에 암보험을 준비해야 하는 가장 큰 이유는 바로 '시간'입니다.
나이가 들수록 암 발병 위험률이 증가하여 보험료가 비싸지고 가입 조건이 까다로워지기 때문입니다. 건강하고 병력이 없는 20대 시기에 가입하면 동일한 보장 금액 대비 가장 저렴한 비용으로 계약을 확정할 수 있습니다.
특히 비갱신형 플랜을 선택할 경우, 납입 총액을 크게 절감하며 100세까지 안정적인 보장을 받을 수 있어 장기적인 관점에서 매우 경제적입니다.
20대 남녀 기준으로 일반암 5천만원, 유사암 1천만원 보장을 월 2~4만원 안팎의 부담 없는 비용으로 설계하는 것이 현명한 방법입니다.
따라서 20대 암보험은 단순히 병원비만을 위한 것이 아니라, 미래의 불확실한 위험에 대비하고 안정적인 생활을 유지하기 위한 필수적인 재정 계획의 일부입니다.
사회초년생의 수입 수준에 맞춰 무리하지 않는 선에서 비갱신형으로 미리 준비한다면, 혹시 모를 상황에 대한 든든한 안전망을 확보할 수 있을 것입니다. 청년 전용 어린이보험 형태의 상품을 활용하는 것도 좋은 방법이 될 수 있습니다.