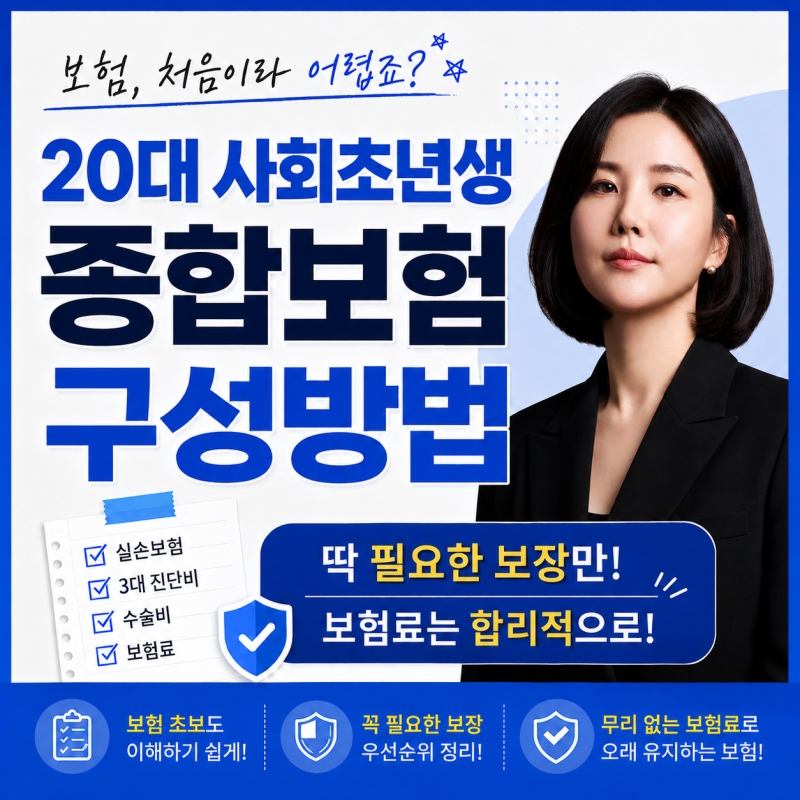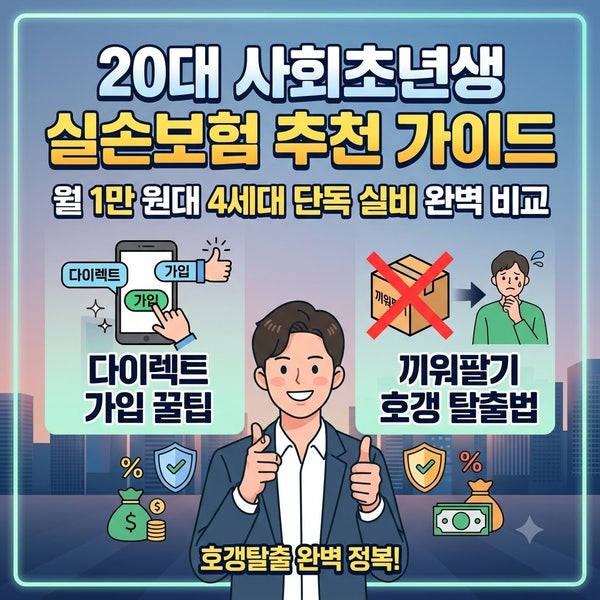
20대 보험설계는 무리한 보험료 대신 오래 유지 가능한 핵심 보장을 중심으로 구성하는 것이 중요합니다. 암, 뇌혈관, 허혈성심장 진단비와 수술비 등 큰 위험에 대비하는 담보를 우선순위로 고려해야 합니다.
월급 수준과 장기적인 유지 가능성을 고려하여 가성비 있는 플랜을 선택하는 것이 현명합니다. 사회생활을 막 시작한 20대에게 보험은 막연하고 어렵게 느껴질 수 있습니다. 하지만 이 시기는 미래를 위한 든든한 재정적 안전망을 구축하는 데 매우 중요한 때입니다.
많은 20대들이 높은 보험료나 복잡한 특약 구성에 부담을 느끼곤 하지만, 전문가들은 무조건 많은 보장을 넣기보다 '오래 유지할 수 있는' 설계를 강조합니다.
실제 블로그 본문 분석에 따르면, 20대 보험설계의 핵심은 월급 수준을 고려하여 감당 가능한 보험료 내에서 필수적인 보장을 우선하는 것입니다.
특히 암, 뇌혈관질환, 허혈성심장질환과 같은 3대 진단비와 주요 수술비 담보를 먼저 확보하고, 예산이 허락하는 범위 내에서 추가적인 보장을 고려하는 것이 현명합니다.
불필요하거나 중복되는 특약은 과감히 줄여 월 8만원에서 20만원 내외의 합리적인 보험료로 90세 만기까지 유지할 수 있는 플랜을 선택하는 것이 장기적으로 유리합니다. 결론적으로, 20대보험설계는 '가성비'와 '지속 가능성'에 초점을 맞춰야 합니다.
당장의 큰 보장보다는 미래의 큰 위험에 대비하고, 경제적 부담 없이 꾸준히 유지할 수 있는 핵심 보장 위주로 구성하는 것이 가장 효과적인 방법입니다. 이러한 접근 방식은 젊은 나이부터 탄탄한 재정 기반을 다지는 데 큰 도움이 될 것입니다.
월급 수준과 장기적인 유지 가능성을 고려하여 가성비 있는 플랜을 선택하는 것이 현명합니다. 사회생활을 막 시작한 20대에게 보험은 막연하고 어렵게 느껴질 수 있습니다. 하지만 이 시기는 미래를 위한 든든한 재정적 안전망을 구축하는 데 매우 중요한 때입니다.
많은 20대들이 높은 보험료나 복잡한 특약 구성에 부담을 느끼곤 하지만, 전문가들은 무조건 많은 보장을 넣기보다 '오래 유지할 수 있는' 설계를 강조합니다.
실제 블로그 본문 분석에 따르면, 20대 보험설계의 핵심은 월급 수준을 고려하여 감당 가능한 보험료 내에서 필수적인 보장을 우선하는 것입니다.
특히 암, 뇌혈관질환, 허혈성심장질환과 같은 3대 진단비와 주요 수술비 담보를 먼저 확보하고, 예산이 허락하는 범위 내에서 추가적인 보장을 고려하는 것이 현명합니다.
불필요하거나 중복되는 특약은 과감히 줄여 월 8만원에서 20만원 내외의 합리적인 보험료로 90세 만기까지 유지할 수 있는 플랜을 선택하는 것이 장기적으로 유리합니다. 결론적으로, 20대보험설계는 '가성비'와 '지속 가능성'에 초점을 맞춰야 합니다.
당장의 큰 보장보다는 미래의 큰 위험에 대비하고, 경제적 부담 없이 꾸준히 유지할 수 있는 핵심 보장 위주로 구성하는 것이 가장 효과적인 방법입니다. 이러한 접근 방식은 젊은 나이부터 탄탄한 재정 기반을 다지는 데 큰 도움이 될 것입니다.