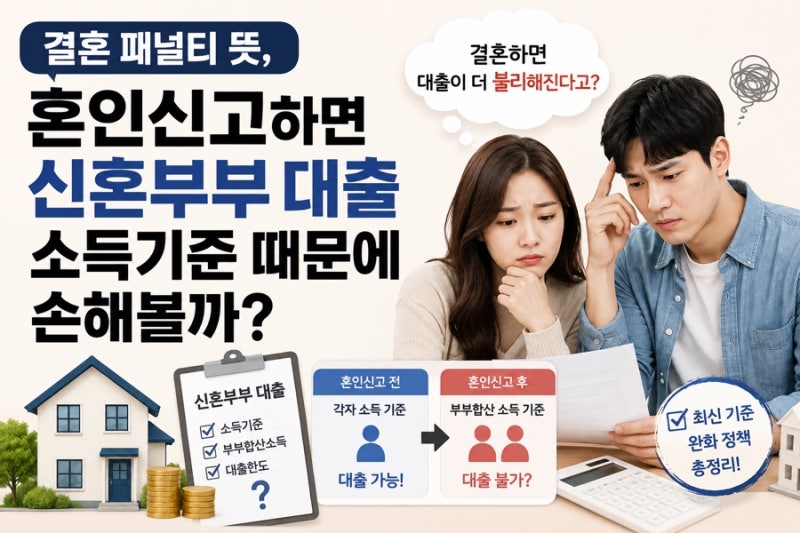

혼인신고는 법적 부부가 되는 중요한 절차이지만, 대출이나 청약 등 금융 혜택과 관련하여 신중한 결정이 필요합니다. 특히 신혼부부 대출의 경우 혼인신고 전후로 소득 기준, 한도, 금리 등에서 큰 차이가 발생할 수 있어 많은 예비 부부들이 고민합니다. 결혼식 날짜와 상관없이 혼인신고 시점에 따라 적용되는 금융 제도가 달라지므로, 관련 정보를 미리 확인하는 것이 중요합니다.
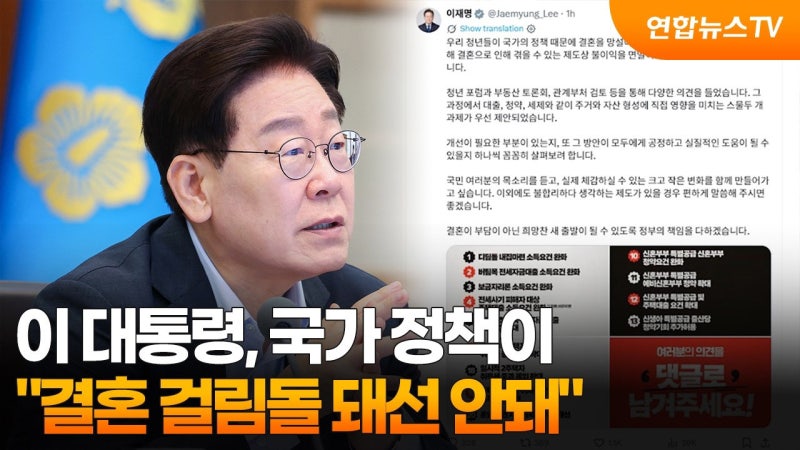
실제 블로그 후기들을 살펴보면, 혼인신고 시점에 따라 신혼부부 대출의 소득 합산 기준이 달라져 대출 가능 여부나 한도에 영향을 미친다는 점이 강조됩니다. 일부 부부는 혼인신고를 미루는 것이 유리하다고 판단하기도 했으나, 최근 신혼부부 보금자리론 소득 기준이 완화되면서 고소득 맞벌이 부부도 대출 신청이 가능해지는 변화가 있었습니다. 이러한 정책 변화는 혼인신고 여부가 대출에 미치는 영향에 대한 인식을 바꾸고 있습니다.
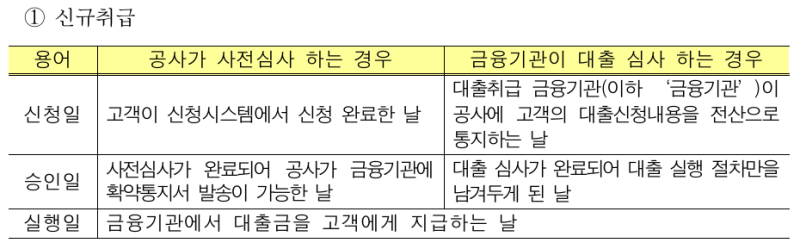
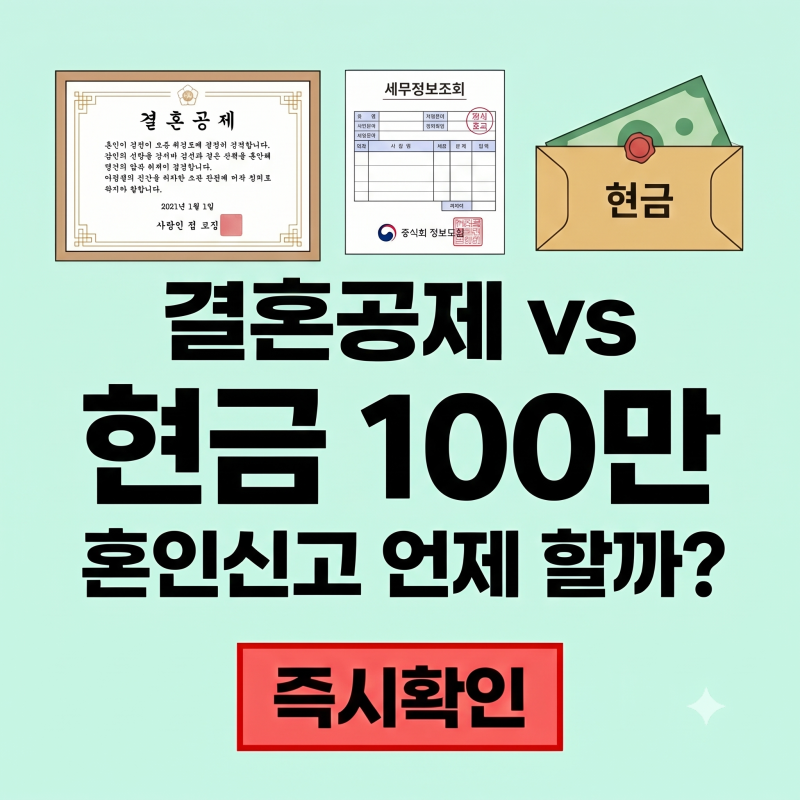
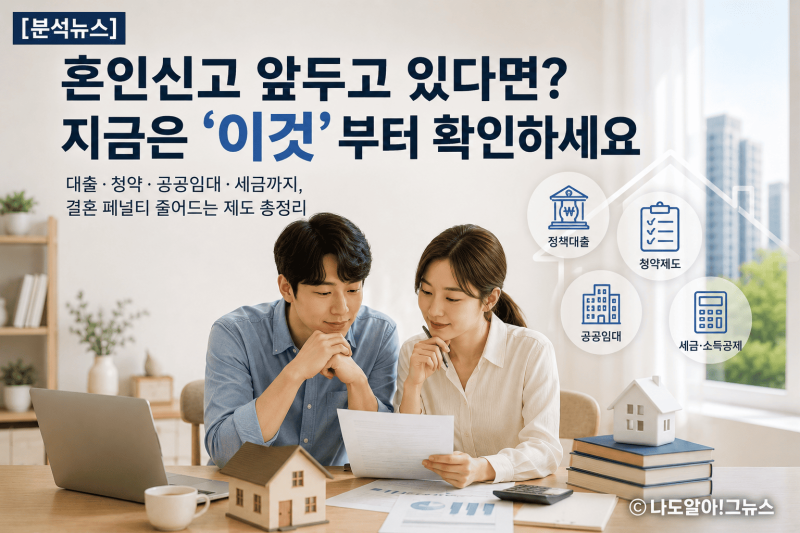
혼인신고를 앞둔 예비 부부라면 주택도시기금의 디딤돌, 버팀목 대출과 보금자리론 등 신혼부부 전용 대출 상품의 최신 소득 기준과 한도를 면밀히 확인해야 합니다. 특히 2026년 10월 19일부터 적용되는 보금자리론 소득 완화 기준을 참고하여 본인 부부의 소득 상황에 가장 유리한 대출 조건을 파악하는 것이 현명합니다. 혼인신고 시점에 따른 세액공제나 혼인지원금 제도 변화도 함께 고려하여 최적의 시기를 결정하는 것이 좋습니다.