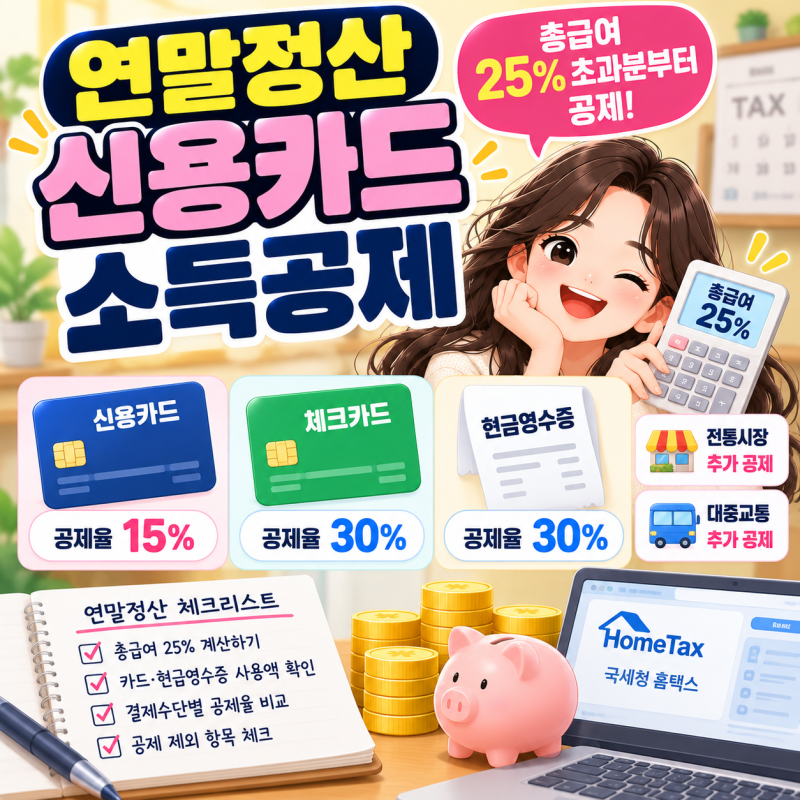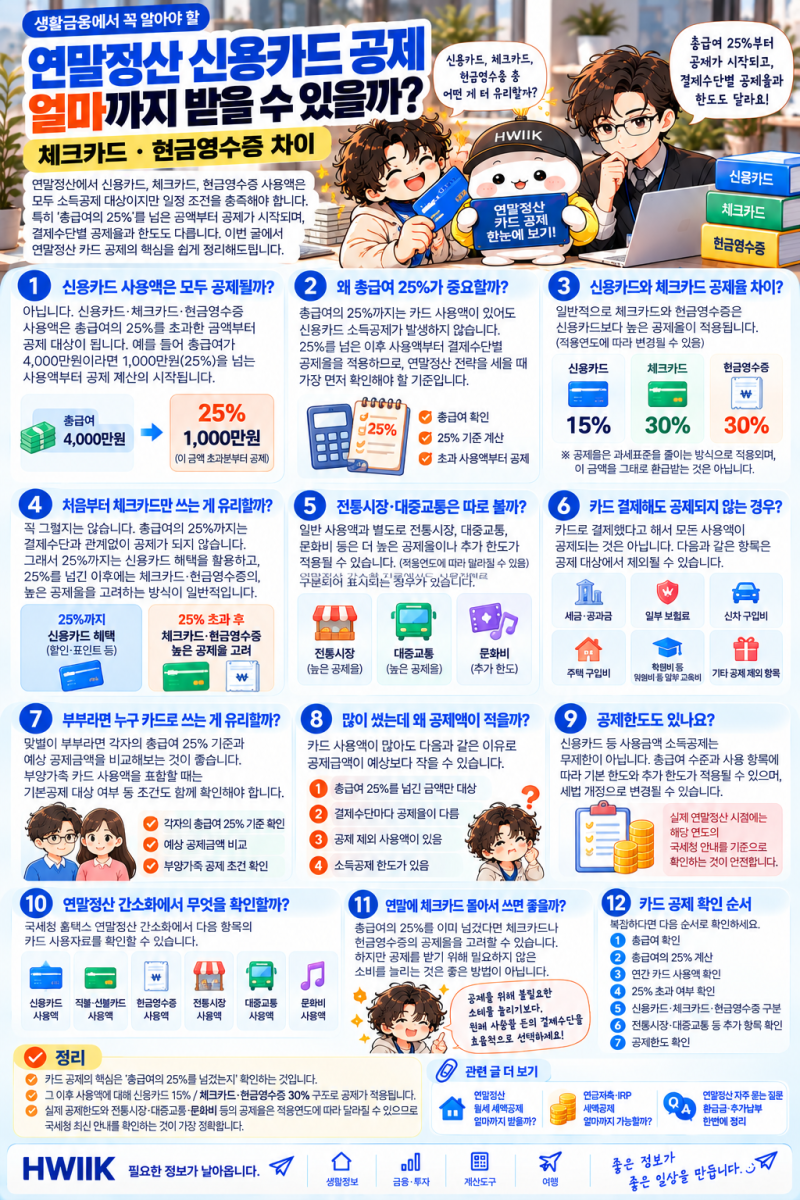

연말정산 시 신용카드, 체크카드, 현금영수증 사용액에 대한 소득공제는 직장인들의 중요한 절세 전략 중 하나입니다. 특히 총급여의 25%를 초과하는 사용액부터 공제가 적용되며, 결제 수단별로 공제율이 달라지므로 이를 이해하는 것이 중요합니다. 많은 블로거들은 연말정산 13월의 월급을 결정하는 핵심 요소로 이 황금 비율을 강조하고 있습니다.
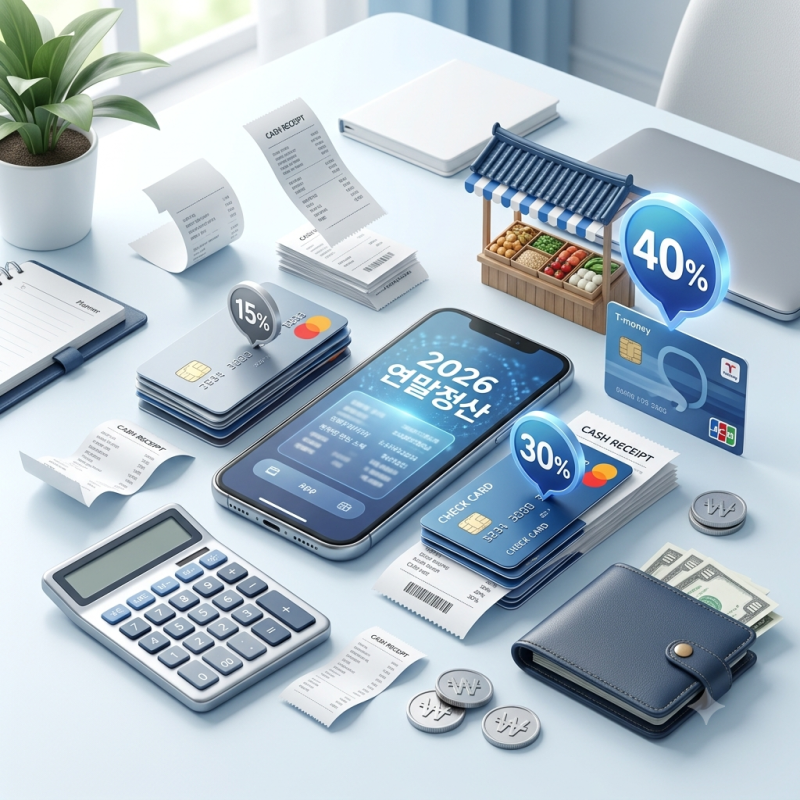
실제 사용자들은 총급여의 25%까지는 할인, 적립 등 혜택이 좋은 신용카드를 활용하고, 이 기준을 초과하는 금액부터는 공제율이 높은 체크카드나 현금영수증을 사용하는 전략을 선호합니다. 신용카드는 15%, 체크카드와 현금영수증은 30%의 공제율이 적용되며, 전통시장 및 대중교통 이용분은 40%까지 공제율이 높아집니다. 다만, 카드 혜택과 절세액을 종합적으로 고려하여 자신에게 유리한 방식을 선택하는 것이 중요합니다.
블로거들은 현금영수증을 발급받지 않으면 해당 소비가 연말정산 자료에 반영되지 않을 수 있으므로 현금 결제 시 반드시 현금영수증을 요청할 것을 권장합니다. 또한, 매년 세법이 달라질 수 있으므로 실제 연말정산 시점에는 해당 연도의 국세청 안내를 다시 확인하는 것이 필요합니다. 이처럼 결제 수단별 공제율과 총급여 25% 기준을 이해하면 효과적인 소비 전략을 세울 수 있습니다.