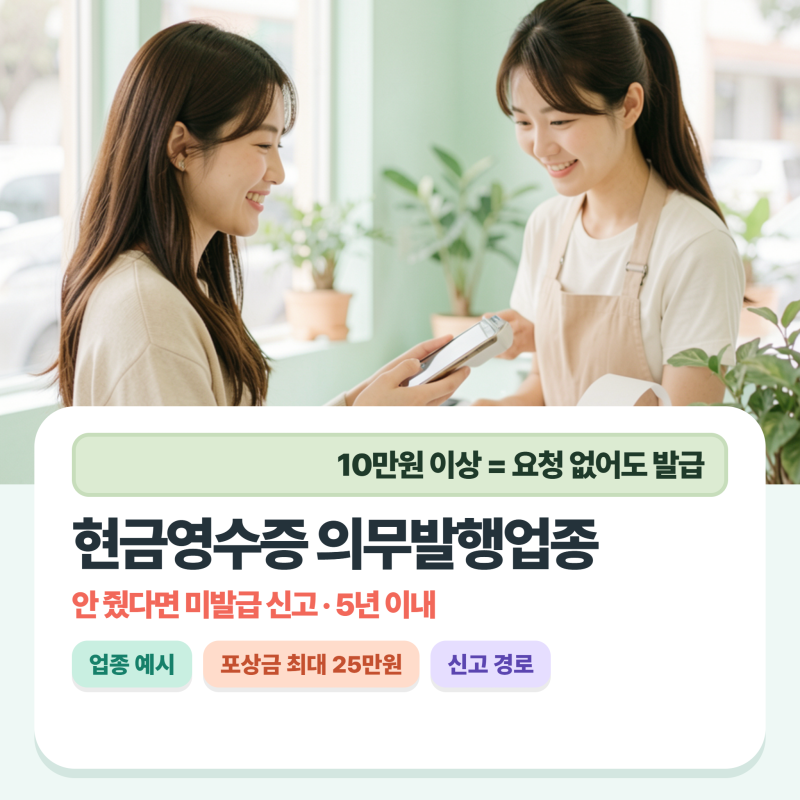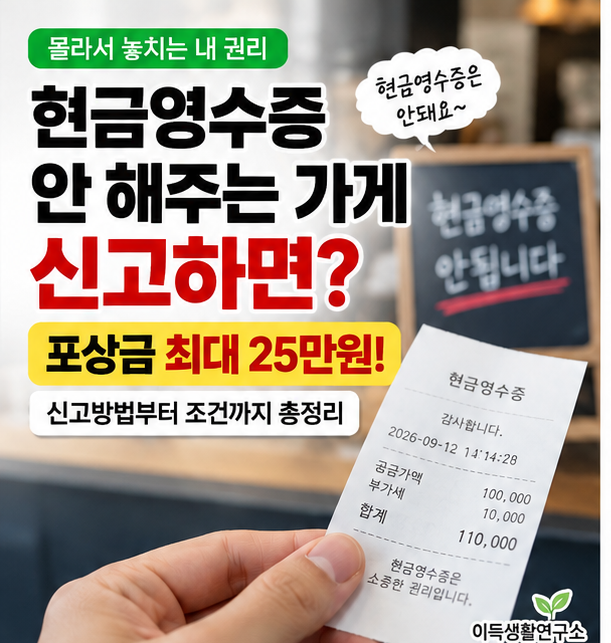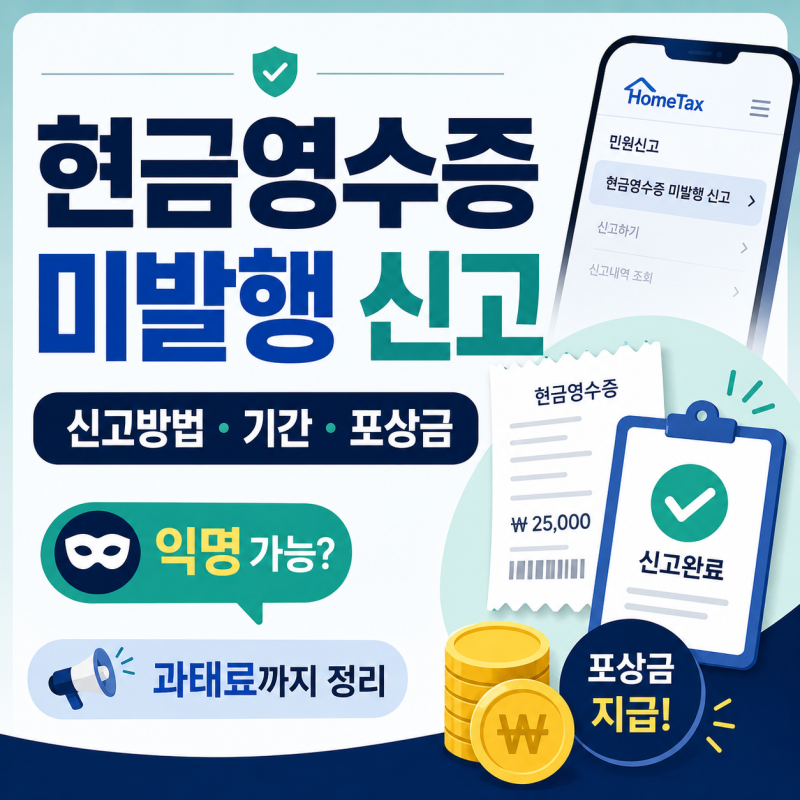
현금영수증 의무발행업종 사업자가 10만 원 이상 현금거래 시 미발급할 경우, 거래대금의 20%에 달하는 가산세가 부과될 수 있습니다. 과거 과태료 항목에서 법 개정에 따라 가산세 체계로 통합되어 국세청 조세범처벌법 및 세법에 따라 엄격하게 관리되고 있습니다. 소비자의 요청이 없더라도 의무발행 대상에 해당하는 사업자는 반드시 현금영수증을 발급해야 합니다. 이는 사업의 수익성을 크게 훼손할 수 있는 심각한 세무 위험 요소로 작용합니다.
많은 사업주분들께서 소비자의 발급 거부나 인적사항 미확인을 이유로 발급을 누락하는 경우가 있으나, 현행 법령상 이는 정상적인 예외 사유로 인정되지 않습니다. 고객의 인적사항을 알 수 없거나 발급을 거부하는 상황이라면, 거래일로부터 5일 이내에 국세청 지정 대표번호(010-000-1234)로 현금영수증 자진발급을 진행해야 합니다. 이를 통해 향후 발생할 수 있는 현금영수증 미발급 가산세 부과 대상에서 제외될 수 있습니다.
미발급 금액이 누적될 경우 수백만 원에서 천만 원 이상의 가산세가 부과될 수 있으며, 부가가치세 및 종합소득세 추징과 세무조사의 단초가 될 수 있습니다. 따라서 바쁜 사업장 운영 중에도 현금영수증 자동발급 시스템을 활용하거나, 정기적인 세무 상담을 통해 세무 리스크를 사전에 예방하는 것이 중요합니다. 미발급 통지를 받았다면 비전문가보다는 베테랑 세무사와 상담하여 해명 자료를 준비하는 것이 현명한 대응 방안입니다.