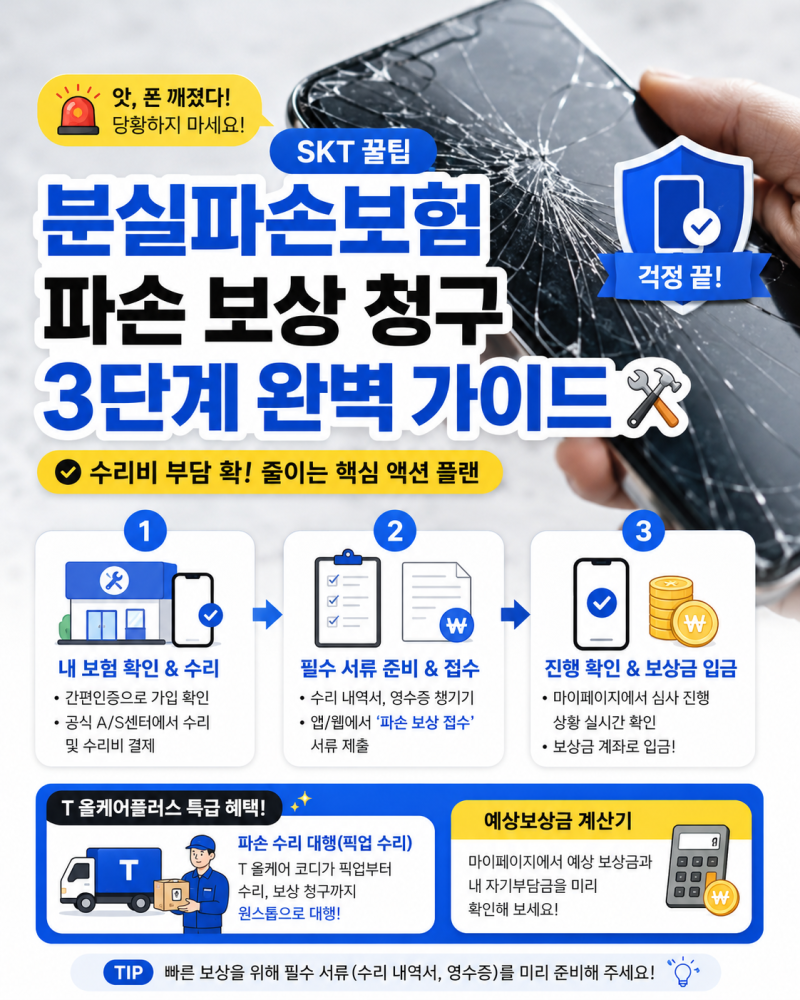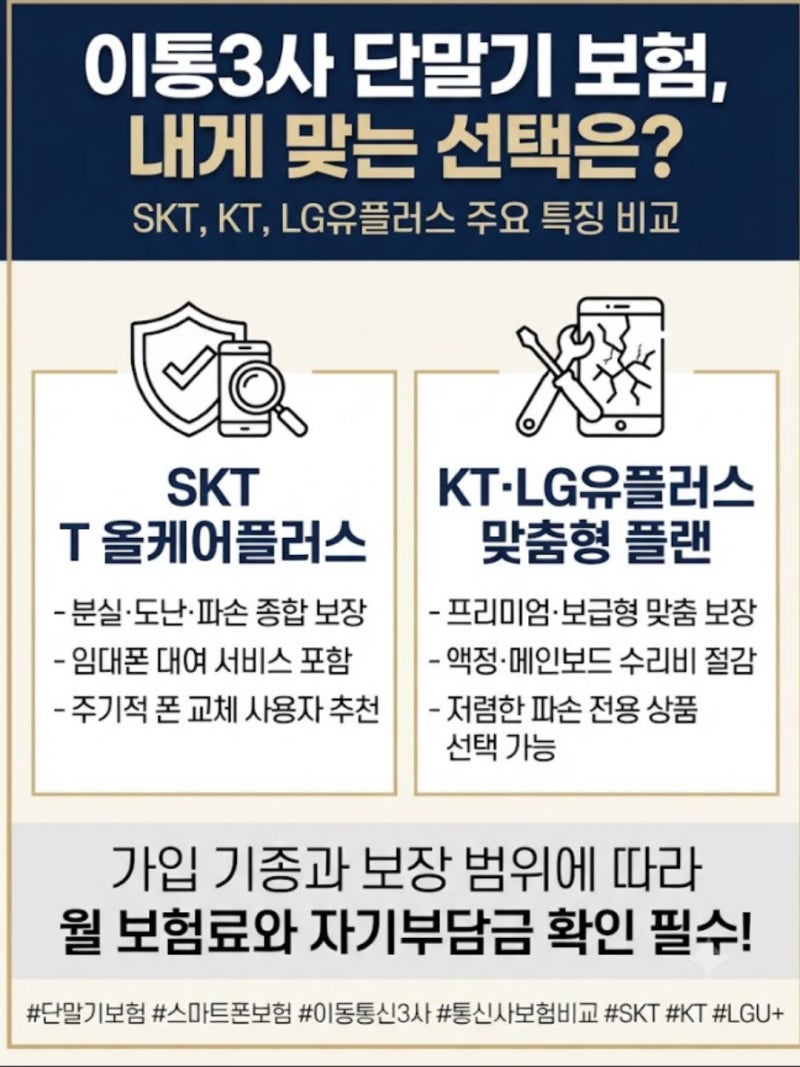

스마트폰 출고가 상승과 함께 액정 파손, 메인보드 고장 등 수리비 부담이 커지면서 휴대폰 보험에 대한 관심이 높아지고 있습니다. 특히 통신사 보험 외에도 카카오페이와 같은 핀테크 기반 모바일 보험이 등장하여 자급제 및 알뜰폰 사용자까지 폭넓게 가입할 수 있게 되었습니다. 휴대폰 보험은 분실, 도난, 파손 등 다양한 사고에 대비할 수 있으며, 가입 조건과 보장 범위, 자기부담금 등을 꼼꼼히 확인하는 것이 중요합니다.
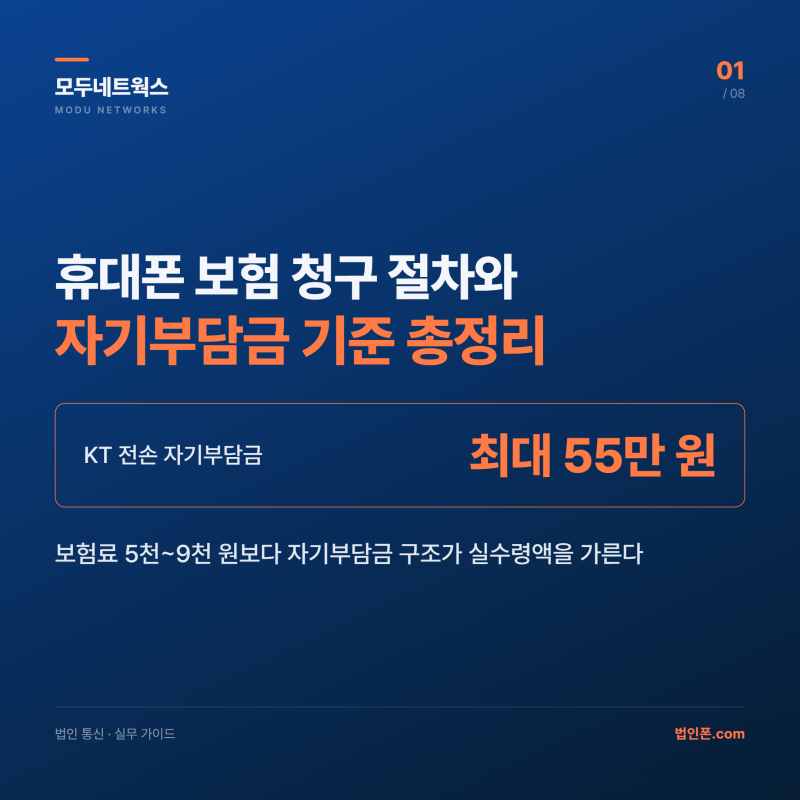
실사용자들은 휴대폰 보험 가입 시 월 보험료뿐만 아니라 가입 가능 시점, 단말 및 회선 조건, 보장 사고 유형, 보상 한도와 자기부담금 등을 종합적으로 고려해야 한다고 강조합니다. 특히 보험 상품마다 분실과 파손을 모두 보장하는지, 파손만 보장하는지 여부가 다르므로 약관을 면밀히 검토해야 합니다. 또한, 수리비 전액 보상으로 오해하기보다 실제 수리비, 보험가입금액, 보상잔액 중 낮은 금액을 기준으로 산정하는 경우가 많으므로 자기부담금 구조를 정확히 파악하는 것이 필요합니다.
블로거들은 휴대폰 보험 가입 전 새 단말 개통일로부터 정해진 기간 내에만 가입 신청이 가능하다는 점을 유의해야 한다고 조언합니다. 이미 액정이 깨지거나 기능 고장이 발생한 단말은 가입 심사에서 제외될 수 있습니다. 또한, 통신사 휴대폰 보험 약관에는 '전손'과 '분손'이라는 개념이 있어, 잃어버린 폰의 보상 여부가 이 약관 조문에 따라 결정되므로 가입 전 약관 내용을 상세히 확인하는 것이 현명합니다.