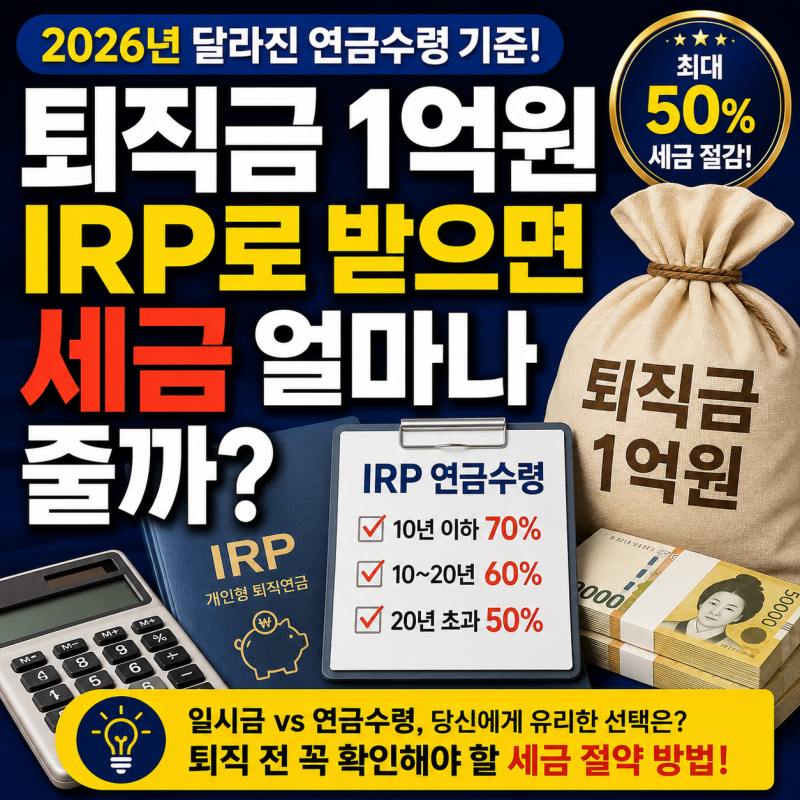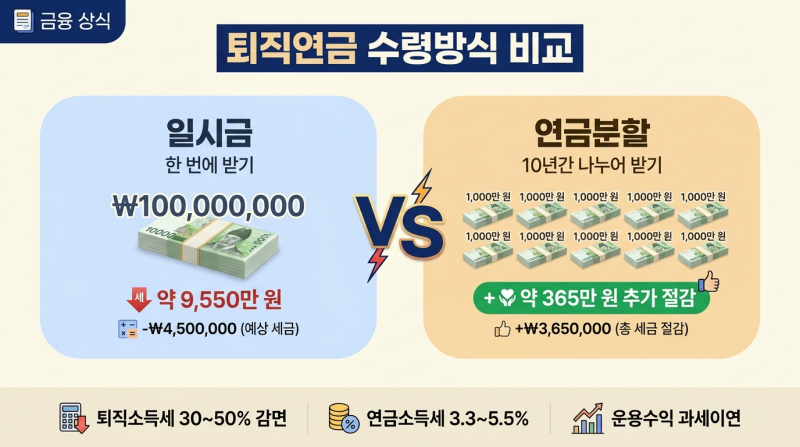
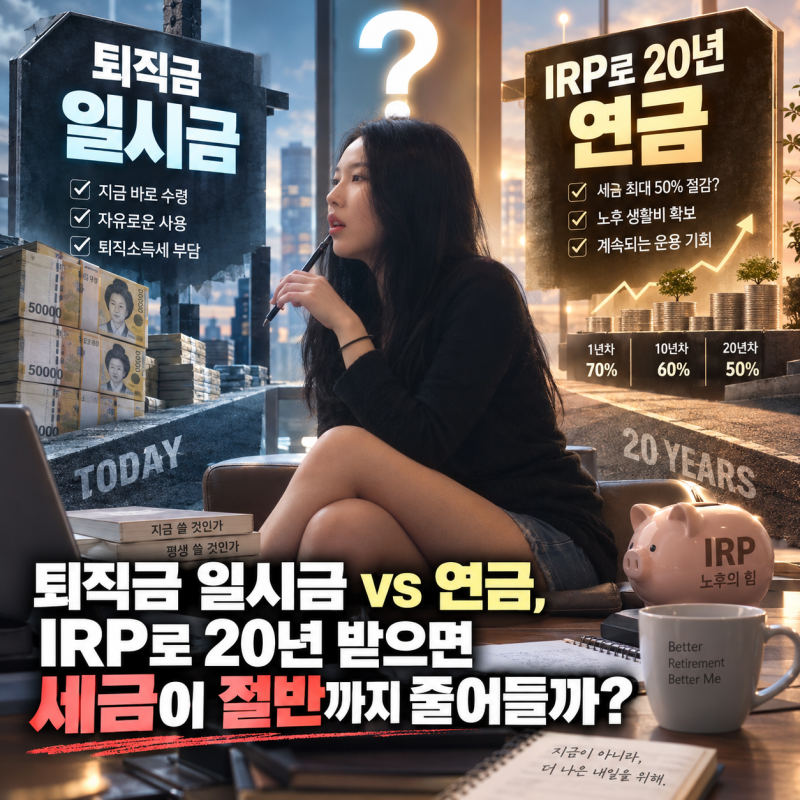
퇴직금 1억 원을 IRP 계좌로 연금 수령하는 방식이 최근 주목받고 있습니다. 특히 최근에는 연금 수령 기간이 20년을 초과할 경우 퇴직소득세의 50%까지 감면받는 장기수령 혜택이 시행되어 많은 관심이 쏠리고 있습니다. 이는 퇴직금을 일시금으로 받을 때와 비교하여 세금 부담을 크게 줄일 수 있는 효과적인 절세 전략으로 평가됩니다. IRP를 통한 연금 수령은 퇴직소득세 과세 이연 효과도 제공하여 자산을 효율적으로 운용할 수 있습니다.
실제 블로그 후기들을 살펴보면, 퇴직금을 IRP 연금으로 수령할 경우 일시금 대비 세금 부담이 현저히 줄어든다는 점을 가장 큰 장점으로 꼽습니다. 다만, 연금 수령 한도와 연차별 세금 적용률을 정확히 이해하는 것이 중요하며, 특히 연 1,500만 원 사적연금소득 기준 등 복잡한 세금 규정을 미리 확인해야 합니다.
블로거들은 IRP 연금 수령 시 11년 차부터 연금 수령 한도 계산식이 적용되지 않는다는 점과, 계좌 평가액 변동에 따른 연금액 변화를 주의 깊게 살펴야 한다고 조언합니다. 운용 수익 발생 여부와 인출 금액에 따라 잔액이 달라지므로, 개인의 상황에 맞는 최적의 수령 계획을 세우는 것이 중요합니다.