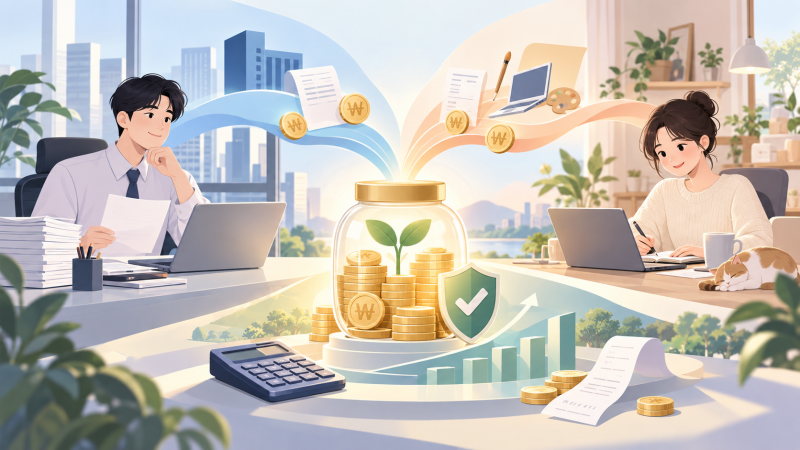
프리랜서연봉은 3.3%의 낮은 원천징수율 때문에 직장인보다 실수령액이 많아 보이지만, 실제로는 건강보험료, 퇴직금, 연말정산 등 숨겨진 비용과 혜택을 고려해야 합니다. 국민연금과 건강보험 요율 인상도 반영하여 직장인과 프리랜서의 세금 및 실수령액 차이를 면밀히 비교하는 것이 중요합니다. 특히 프리랜서는 4대보험 중 국민연금과 건강보험을 본인이 100% 부담해야 하므로, 통장에 찍히는 금액만으로 판단해서는 안 됩니다.
실제 블로그 후기들을 보면, 세전 연봉이 같더라도 프리랜서가 직장인보다 월 실수령액이 더 많을 수 있으나, 지역가입자 건강보험료 전환 시 예상보다 높은 보험료를 부담하게 될 수 있습니다. 또한 직장인은 1년 이상 근무 시 퇴직금과 연차수당, 주휴수당을 받지만 프리랜서는 이러한 혜택이 없어 장기적인 관점에서 소득 차이가 발생합니다. 당장은 작은 공제액 차이도 기간이 길어지면 무시하기 어려운 규모가 됩니다.
프리랜서로 활동하며 종합소득세 신고 시 소득이 잡히면 건강보험 피부양자 자격이 박탈될 수 있으며, 다음 해 5월 종합소득세 신고 때 추가 납부가 발생할 수 있습니다. 투잡러의 경우, 회사 연말정산 외에 프리랜서 소득을 합산하여 종합소득세 신고를 해야 하며, 이때 IRP와 같은 연금계좌를 활용하면 세액공제 혜택을 받을 수 있습니다. 소득을 줄이기보다 지출 구조를 재정비하는 등 현명한 재정 관리가 필요합니다.