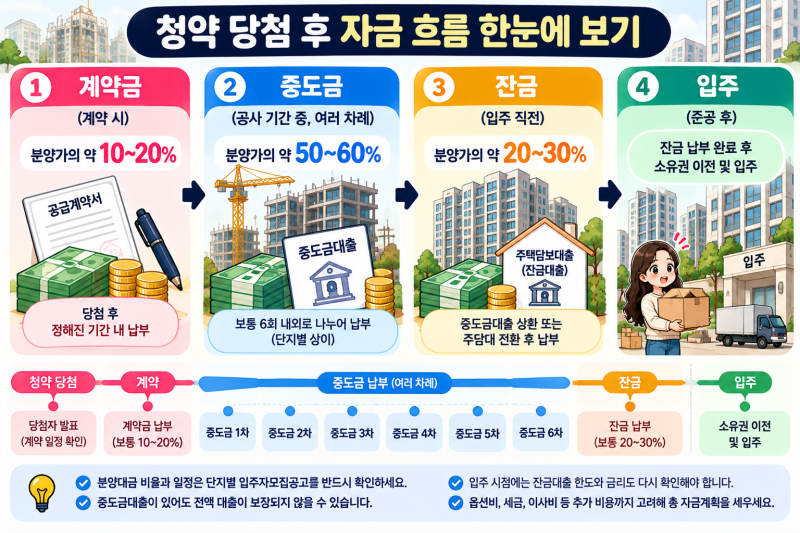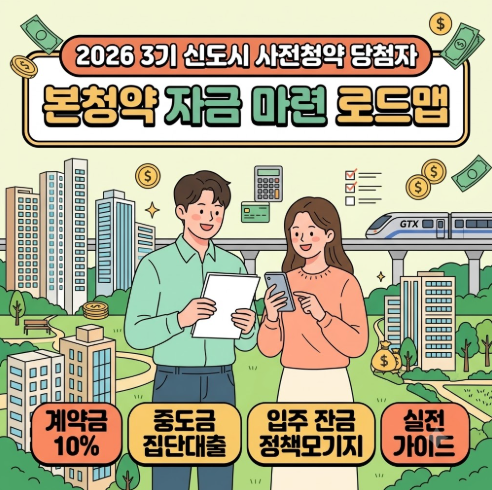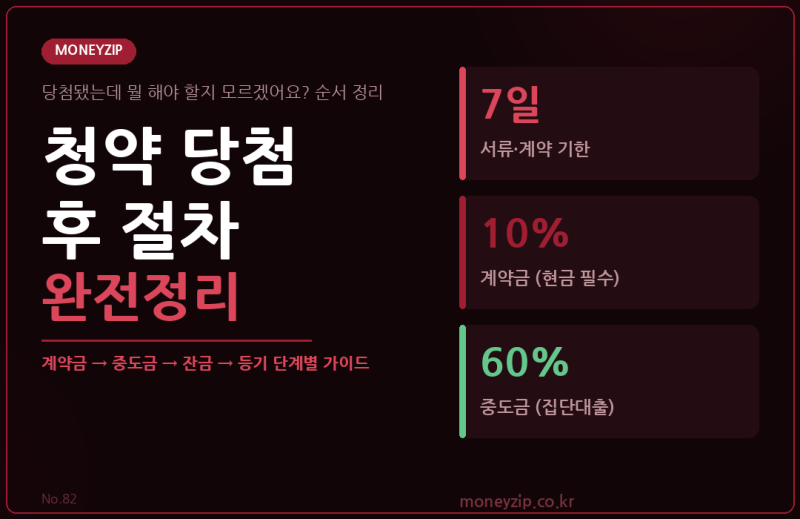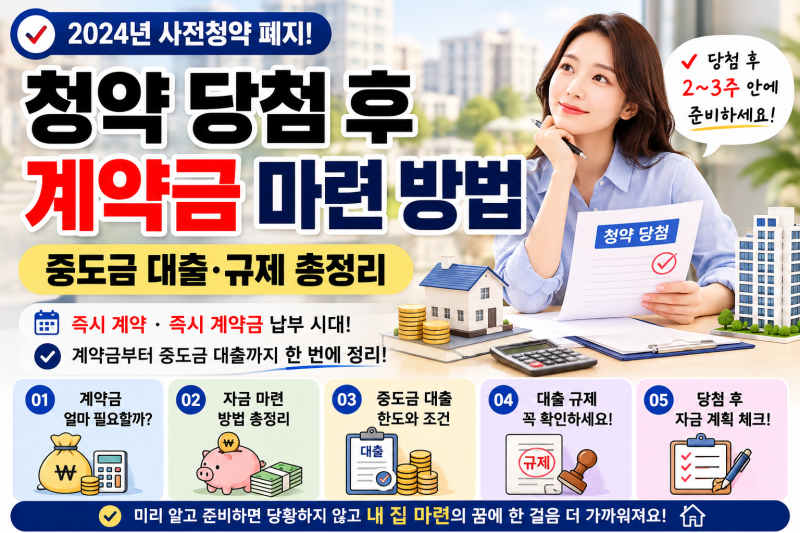
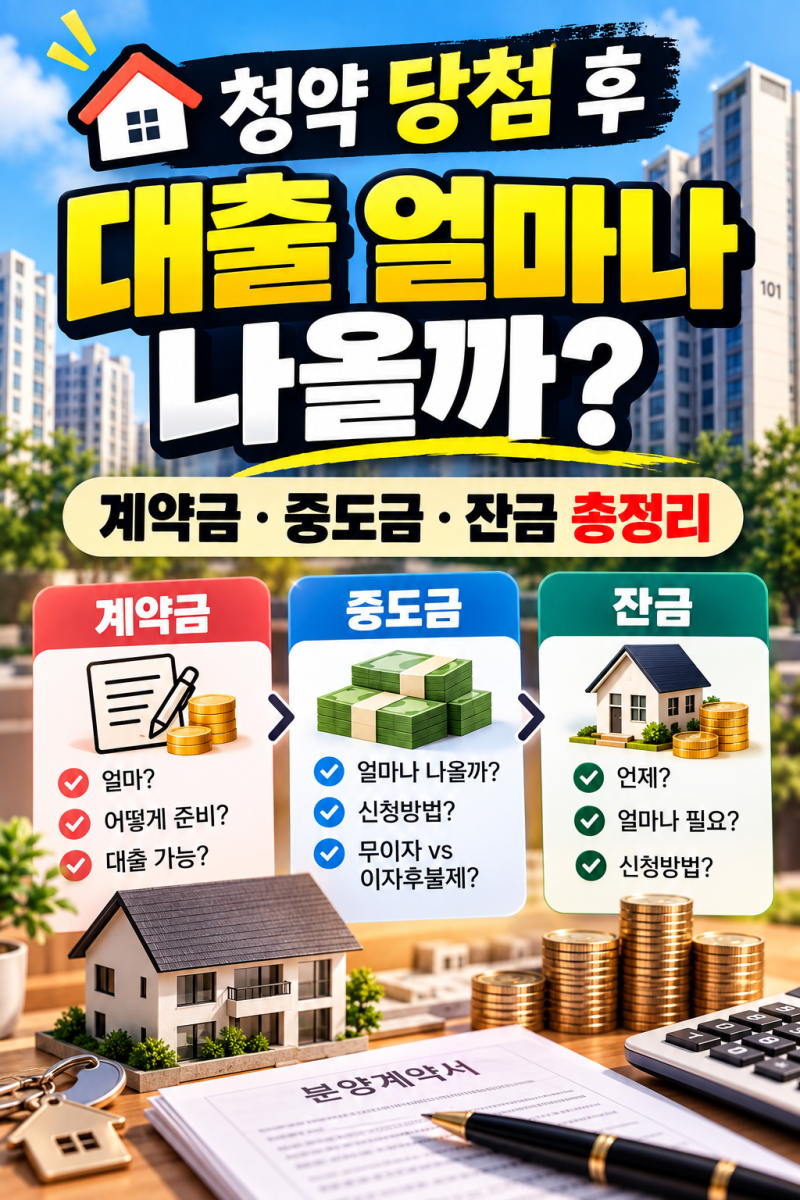
청약 당첨은 기쁜 소식이지만, 계약금부터 중도금, 잔금까지 이어지는 자금 마련 계획은 철저한 준비가 필요합니다. 특히 중도금 대출은 청약 당첨자들이 가장 많이 활용하는 방법 중 하나로, 분양가의 상당 부분을 차지하는 중도금을 공사 기간 동안 여러 차례 나누어 납부할 수 있도록 돕습니다. 하지만 중도금 대출이 가능하더라도 이자 부담과 개인별 대출 한도, 그리고 향후 잔금 대출 조건까지 미리 확인해야 하는 중요한 과정입니다.
블로거들은 청약 당첨 후 자금 계획 수립의 중요성을 강조하며, 입주자모집공고를 통해 정확한 납부 일정과 금액을 확인해야 한다고 조언합니다. 일부는 중도금 대출만 믿고 현금 준비를 소홀히 할 경우 잔금 시점에 어려움을 겪을 수 있다고 경고합니다. 반면, 다른 블로거들은 HUG나 HF 보증을 통한 집단대출 활용법과 무이자, 이자후불제 등 이자 납부 방식의 차이를 상세히 설명하며 대출 활용 전략을 제시하고 있습니다.
청약 당첨 후 중도금 대출을 계획할 때는 모집공고상의 대출 안내와 별개로 개인의 신용, 소득, 규제 적용 여부에 따라 대출 가능 여부와 한도가 달라질 수 있음을 인지해야 합니다. 또한, 중도금 대출 이자 부담이 입주자에게 전가될 수 있으므로, 무이자 또는 이자후불제 여부를 꼼꼼히 확인하고, 계약금 마련 시 신용대출 활용이 잔금 대출 한도에 영향을 줄 수 있다는 점도 고려하여 현명한 자금 계획을 세우는 것이 중요합니다.