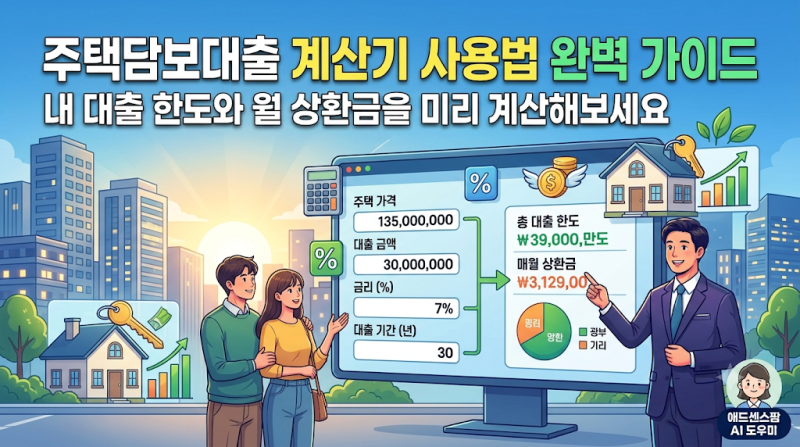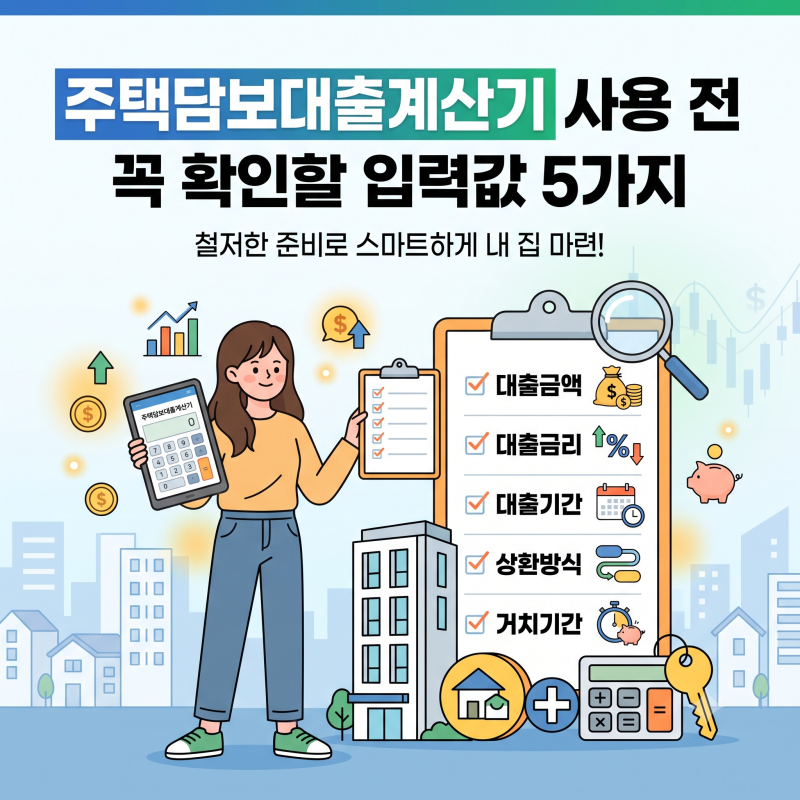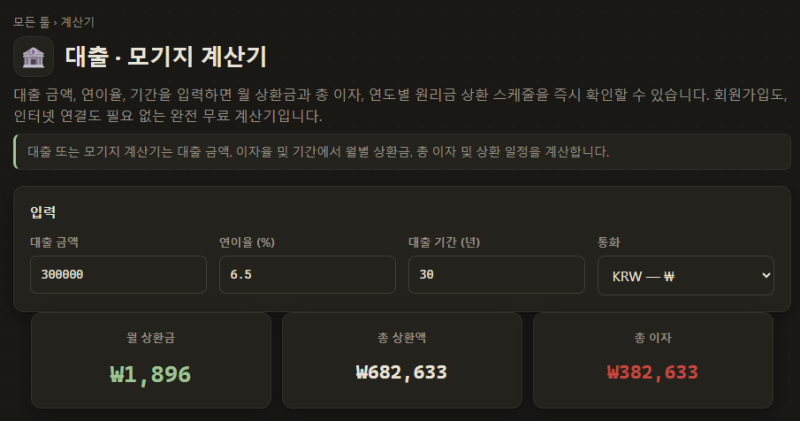

집담보대출 이자 계산기는 주택 구매 시 대출 가능 금액보다 실제 매달 상환해야 할 금액과 총 이자 부담을 파악하는 데 매우 중요합니다. 많은 분들이 단순히 월 납입액만 확인하는 실수를 하지만, 금리, 상환 기간, 상환 방식 변경에 따른 총 이자를 비교하는 데 활용해야 합니다. 특히 30년 장기 상환 시 금리 1% 차이가 총 이자 부담에 막대한 영향을 미치므로, 정확한 계산이 필수적입니다.
실제 블로그 후기들을 보면, 3억 원을 30년 동안 연 4.5% 금리로 대출받을 경우 원리금균등 방식의 총 이자가 약 2억 4,722만 원에 달하는 것으로 나타났습니다. 반면 원금균등 방식은 초반 월 부담이 크지만 총 이자는 약 2억 306만 원으로 더 적습니다. 이처럼 상환 방식에 따라 월 상환액과 총 이자 규모가 크게 달라지므로, 본인의 상환 능력에 맞는 방식을 선택하는 것이 중요합니다.
대출이자 계산 시에는 대출원금, 연이자율, 상환기간 외에도 DSR(총부채원리금상환비율)과 LTV(주택담보대출비율) 등 다양한 요소를 함께 고려해야 합니다. 특히 DSR은 연봉에 따른 연간 원리금 상환 한도를 결정하며, 스트레스 금리 적용으로 실제 대출 한도가 예상보다 줄어들 수 있습니다. 따라서 주택도시기금의 공식 계산기나 금융기관의 상담을 통해 본인의 상황에 맞는 정확한 정보를 확인하는 것이 현명합니다.