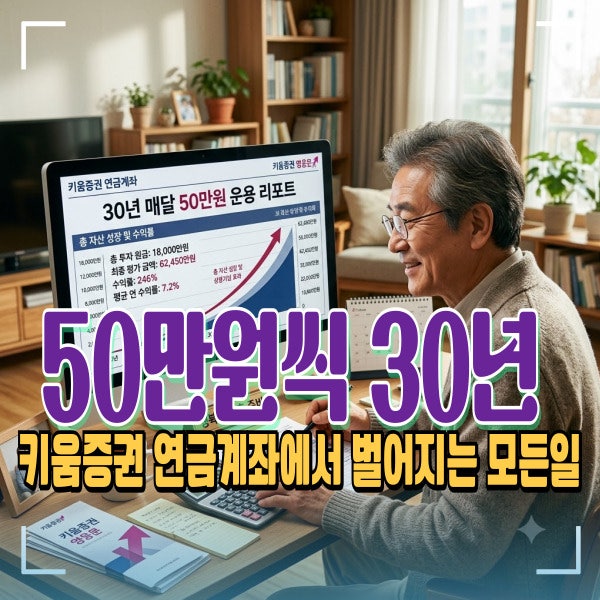
평균 수명 증가로 노후 대비의 중요성이 커지면서, 국민연금만으로는 부족한 은퇴 후 생활비를 위해 개인연금저축에 대한 관심이 높아지고 있습니다. 특히 최근에는 은행 상품보다 다양한 투자 상품 선택이 가능한 증권사 개인연금저축 계좌를 선호하는 추세입니다. 증권사 개인연금은 연금저축펀드 형태로 운영되며, 주식형 펀드, 채권형 펀드, ETF 등 다양한 금융상품에 직접 투자하여 장기적으로 높은 수익률을 기대할 수 있다는 점이 큰 특징입니다.
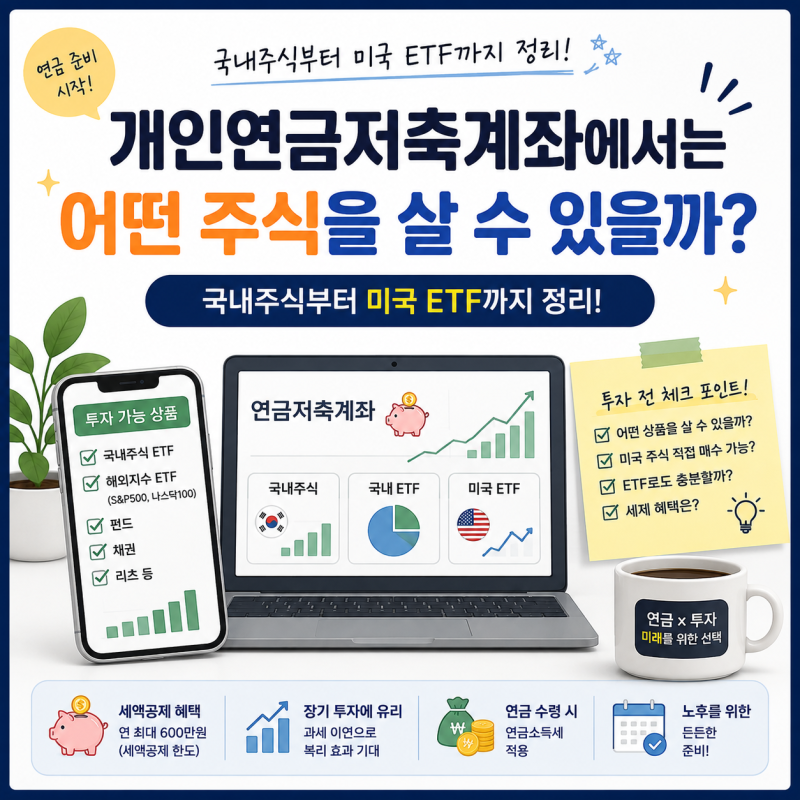
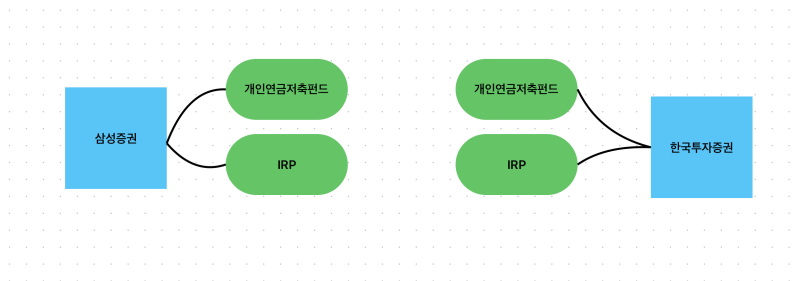
실제 블로거들은 증권사 개인연금의 가장 큰 장점으로 ETF 투자를 꼽습니다. 국내 주식 ETF는 물론 미국 S&P500, 나스닥100, 글로벌 배당 ETF 등 다양한 상품에 분산 투자하여 위험을 줄이고 장기 수익률을 높일 수 있습니다. 또한, 은행이나 보험사 연금 상품 대비 수수료 부담이 적어 장기 투자 시 최종 수익률에 긍정적인 영향을 미칩니다. 다만, 연금저축 한도 600만원을 먼저 채우고 IRP를 채우는 순서가 유동성 측면에서 유리하다는 조언도 있습니다.
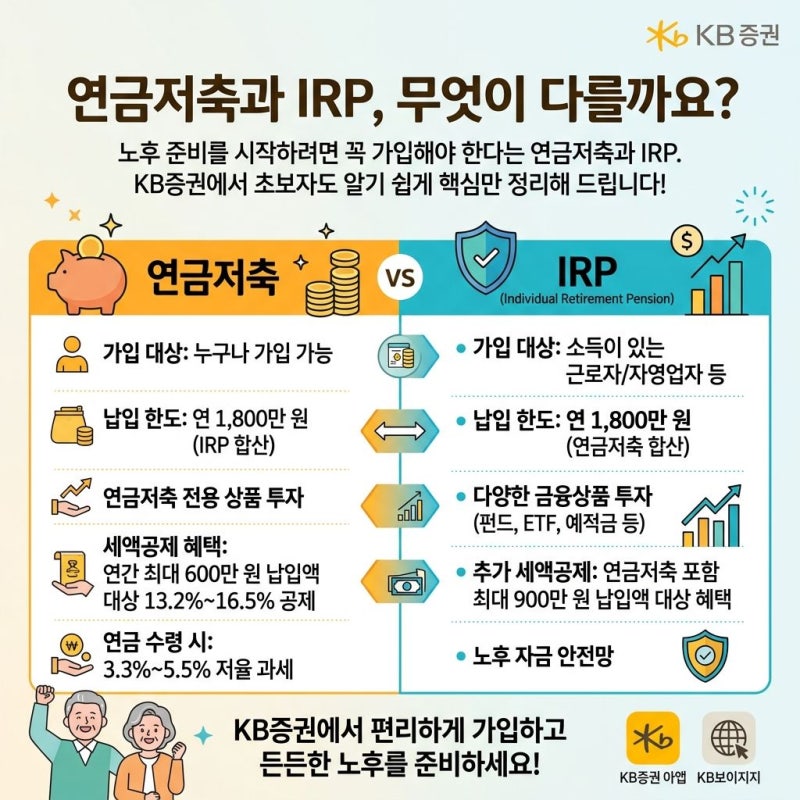
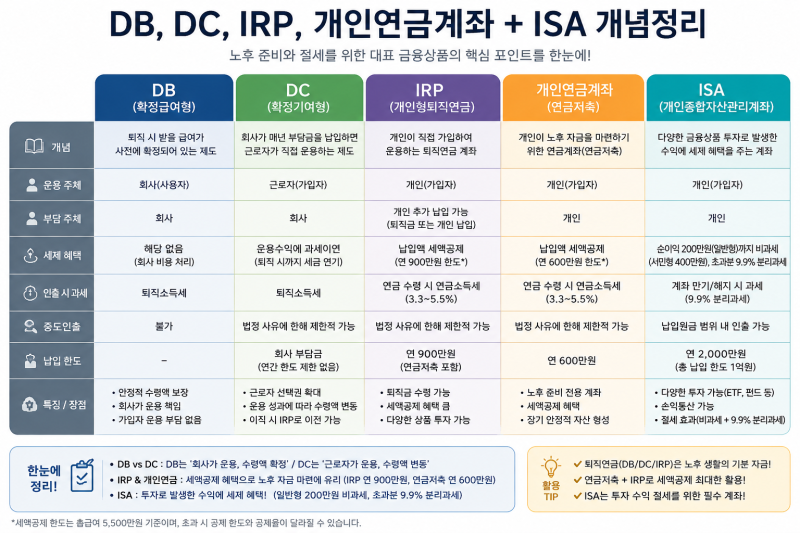
연금저축펀드는 원금 비보장 상품이지만, 물가상승률을 방어하며 적극적인 자산 배분을 원하는 투자자에게 적합합니다. 연금저축과 IRP를 합산하여 최대 900만원까지 세액공제 혜택을 받을 수 있으며, 연금저축만으로는 최대 600만원까지 공제 가능합니다. ISA 계좌는 세액공제 대상은 아니지만, 만기 후 연금저축이나 IRP로 옮기면 추가 세제 혜택을 받을 수 있어 함께 활용하는 전략이 추천됩니다.