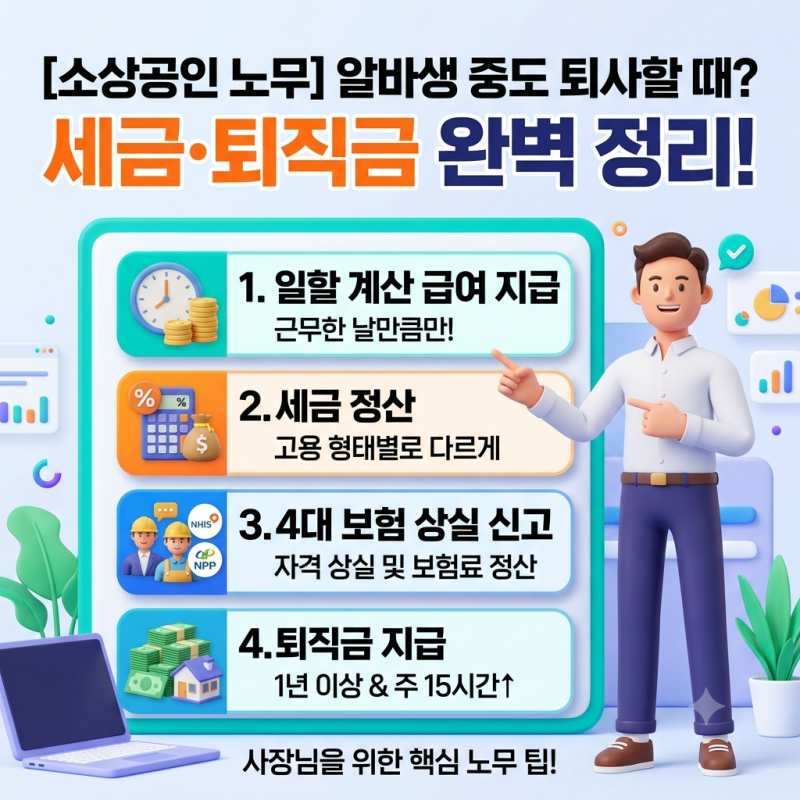

중도퇴사자가 발생했을 때 고용보험을 포함한 4대보험 정산은 단순히 마지막 급여를 계산하는 것을 넘어 여러 행정 절차를 수반합니다. 이는 직원의 퇴사로 인한 세금 및 보험료 처리, 그리고 지급명세서 제출 등 복잡한 과정을 포함하고 있습니다.
특히 사업주나 세무대리인은 퇴사자의 급여 일할 계산, 4대보험 상실 신고, 근로소득세 정산, 원천세 신고 등을 정확하게 처리해야 합니다. 이러한 과정은 직원의 권리 보호와 사업장의 세무 투명성을 위해 매우 중요하게 다루어집니다.
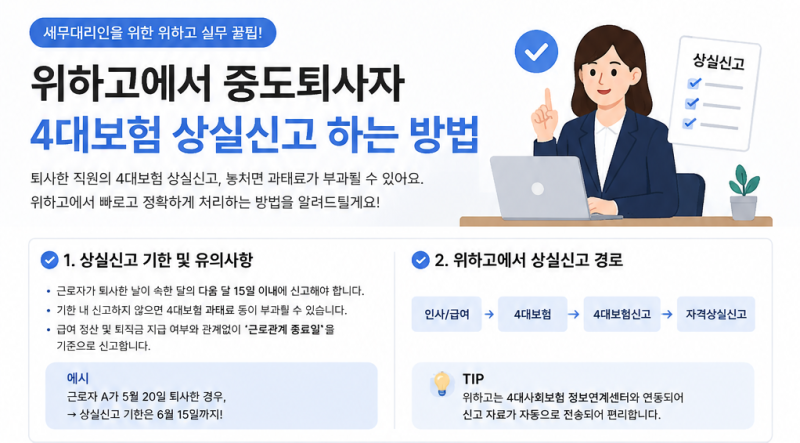
실제 블로그 후기들을 살펴보면, 중도퇴사자 처리 시 가장 흔히 겪는 어려움 중 하나는 퇴사일과 4대보험 상실일을 혼동하는 경우입니다.
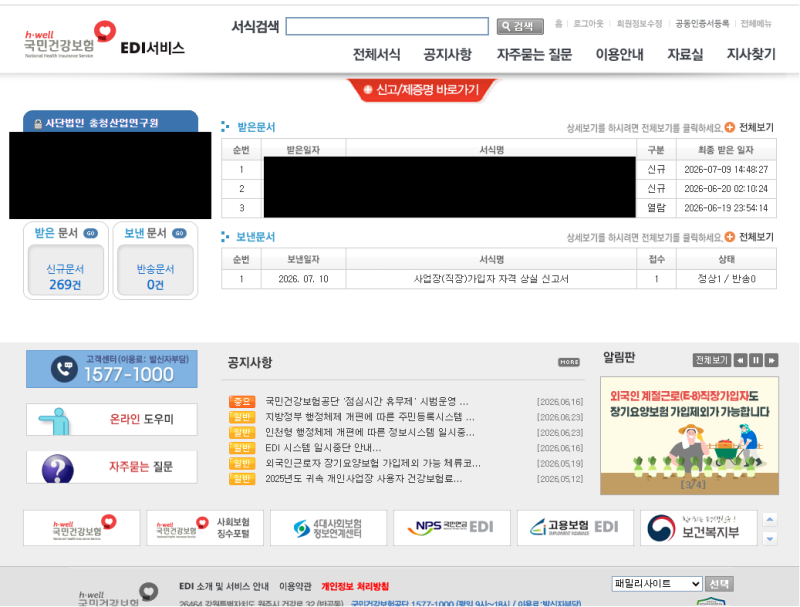
상실일은 일반적으로 퇴사일 다음 날로 규정되어 있으며, 이를 잘못 적용하면 보험료 정산이나 실업급여 수급 자격에 영향을 미칠 수 있습니다.
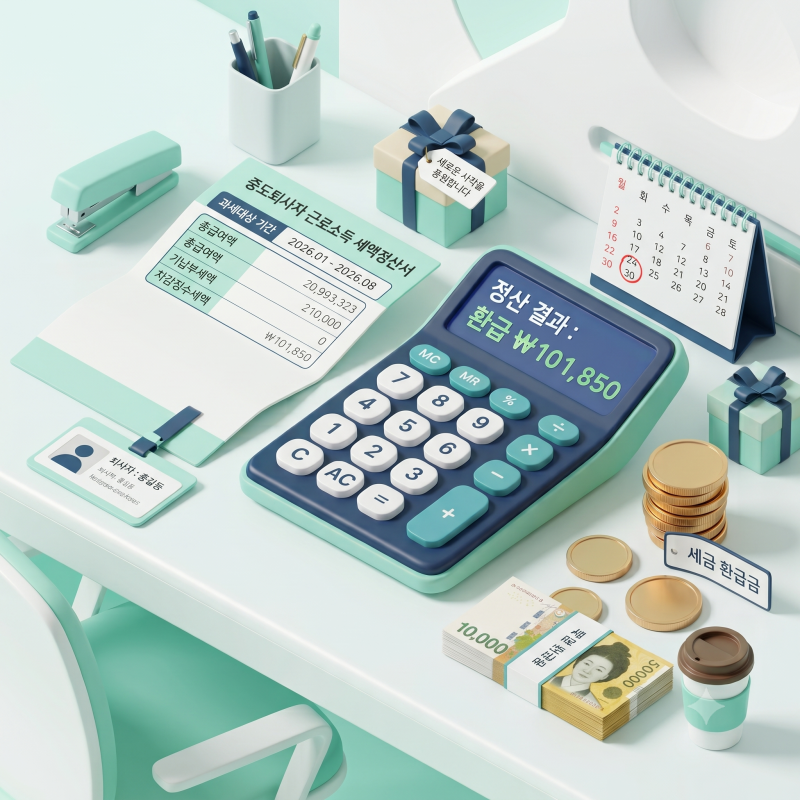
또한, 상실 사유를 정확히 선택하는 것이 중요하며, 전문 회계 프로그램이 없는 경우 홈택스를 통해 직접 지급명세서를 작성하고 차감징수세액을 확인하는 과정이 필요합니다.
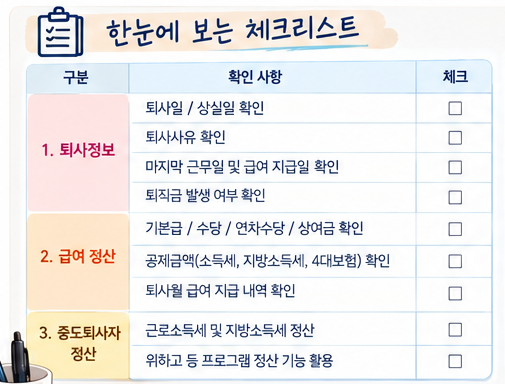
중도퇴사자의 마지막 급여를 계산할 때는 퇴사 월의 간이 세액(소득세)을 별도로 공제하지 않는 것이 실무 꿀팁으로 제시됩니다. 어차피 지급명세서 작성 시 연말정산처럼 최종 세금을 정산하기 때문입니다.
따라서 퇴사 전월까지 공제된 세금을 기준으로 최종 차감징수세액을 계산해야 합니다. 급여대장과 4대보험 신고 내용이 서로 일치하는지 꼼꼼히 확인하는 것이 정확한 정산을 위한 핵심 체크포인트입니다.