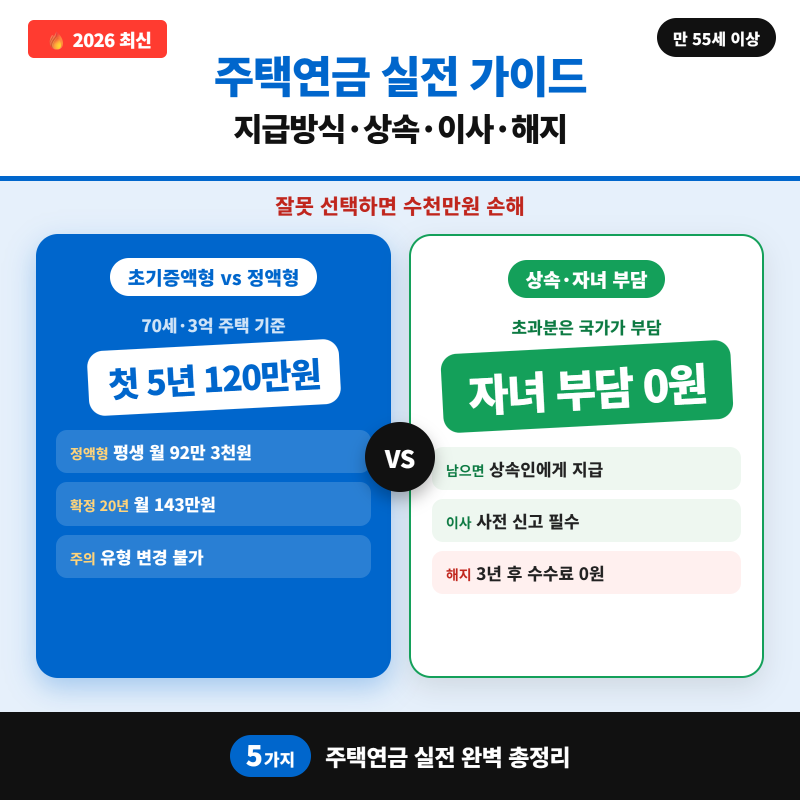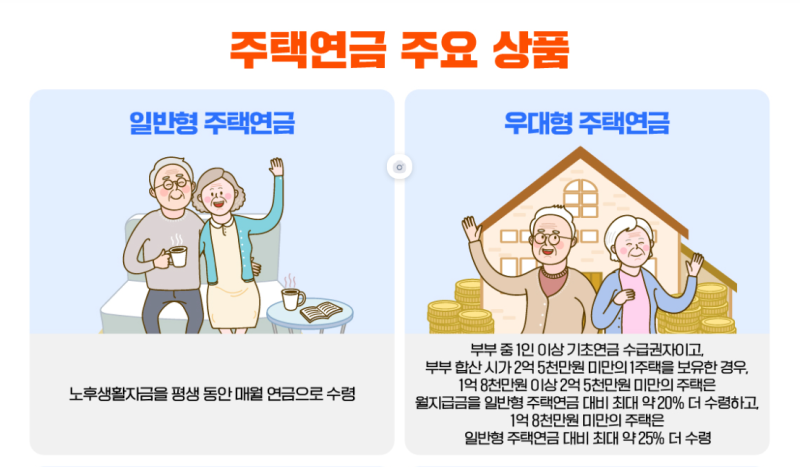
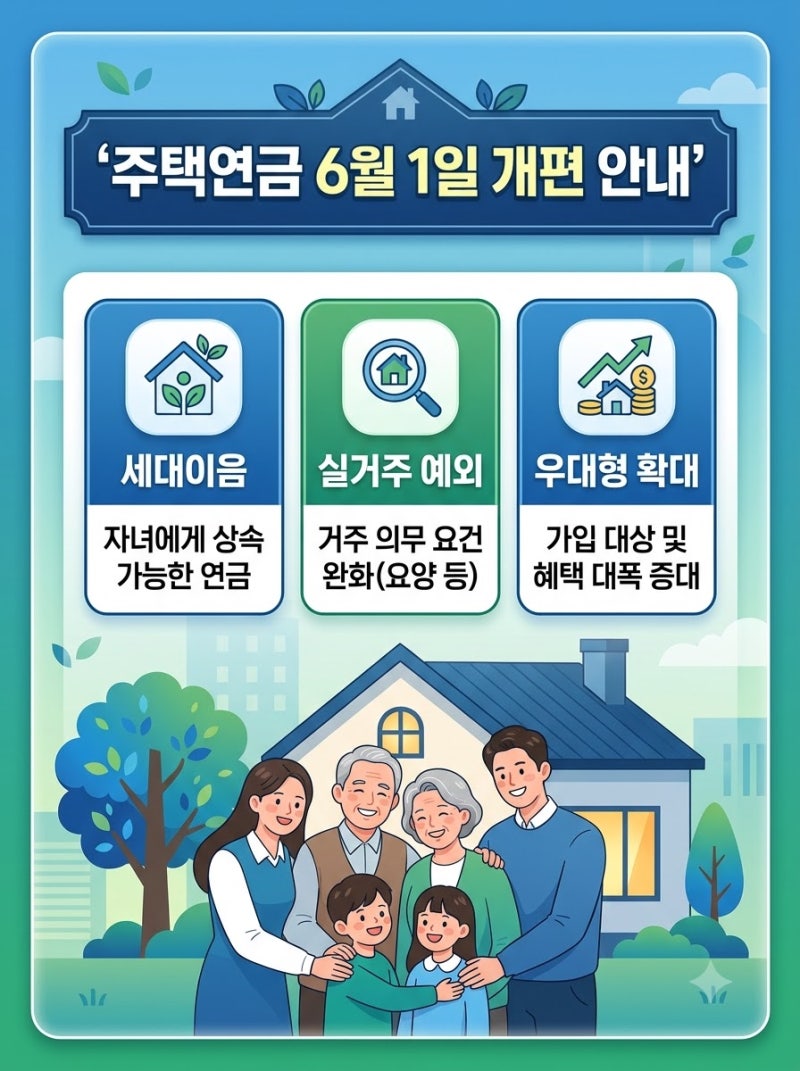
주택연금은 주택을 담보로 평생 연금을 받는 국가 보증 제도로, 가입자가 사망하더라도 집이 곧바로 자녀에게 상속되거나 처분되지 않습니다. , 부부 중 한 명이 55세 이상이고 부부합산 공시가격 12억 원 이하 주택을 보유하면 신청할 수 있으며, 집을 담보로 한 장기 대출 형태로 매달 생활비를 지급받습니다. 이는 노후 생활비 마련에 중요한 대안으로 주목받고 있습니다.
주택연금 가입자 사망 시 배우자가 있다면 사망일로부터 6개월 이내에 승계 절차를 밟아 기존 연금을 이어갈 수 있습니다. 저당권 방식의 경우 공동상속인인 자녀의 동의가 필요하여 승계 과정이 복잡해질 수 있는 반면, 신탁 방식은 배우자 승계가 상대적으로 간단하다는 차이가 있습니다. 부부 모두 사망한 뒤에는 주택연금 대출을 정산하고 남은 재산이 자녀에게 상속되므로, 가입 방식에 따른 상속 절차를 미리 확인하는 것이 중요합니다.
주택연금 가입 전에는 어떤 담보제공 방식으로 가입했는지 가족들이 미리 확인해두는 것이 좋습니다. 집을 처분한 금액이 연금 대출 잔액보다 많으면 남는 금액이 상속인에게 귀속되지만, 집값보다 대출 잔액이 더 많더라도 부족분을 상속인에게 별도로 청구하지 않습니다. 따라서 주택연금은 자녀에게 빚을 남기지 않으면서 노후를 안정적으로 보낼 수 있는 제도입니다.