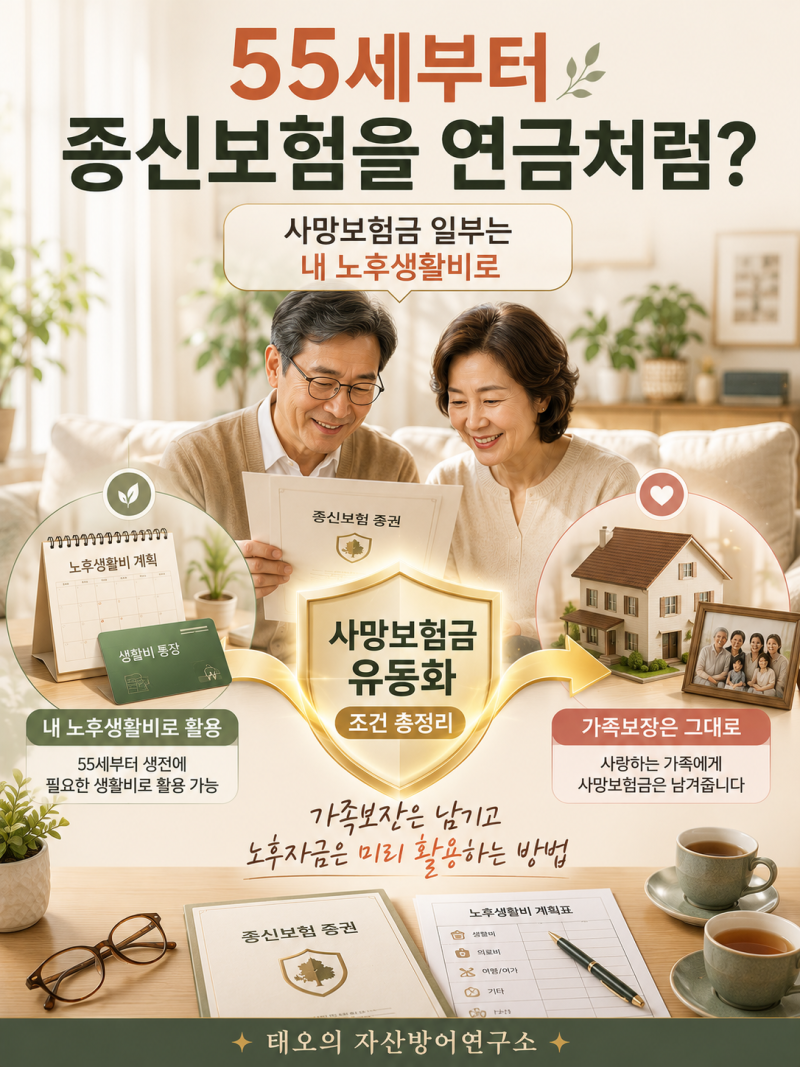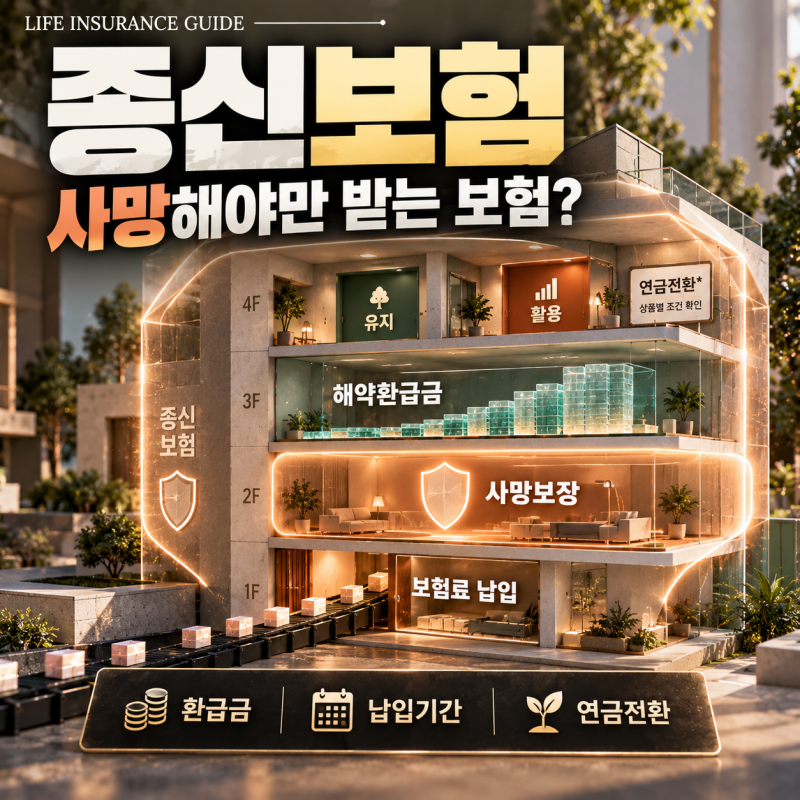

종신보험의 주 목적은 피보험자 사망 시 유가족에게 사망보험금을 지급하는 것이지만, 최근에는 다양한 생전 활용 기능이 주목받고 있습니다. 특히 2025년부터 시작되어 2026년 전체 생명보험사로 확대된 '사망보험금 유동화' 제도가 큰 관심을 모으고 있습니다.
이는 피보험자가 사망하기 전에도 사망보험금의 일부를 연금 형태로 미리 받을 수 있도록 하는 혁신적인 변화입니다. 이러한 변화는 종신보험을 단순히 사망 보장 상품을 넘어선 다목적 금융 상품으로 인식하게 하고 있습니다.
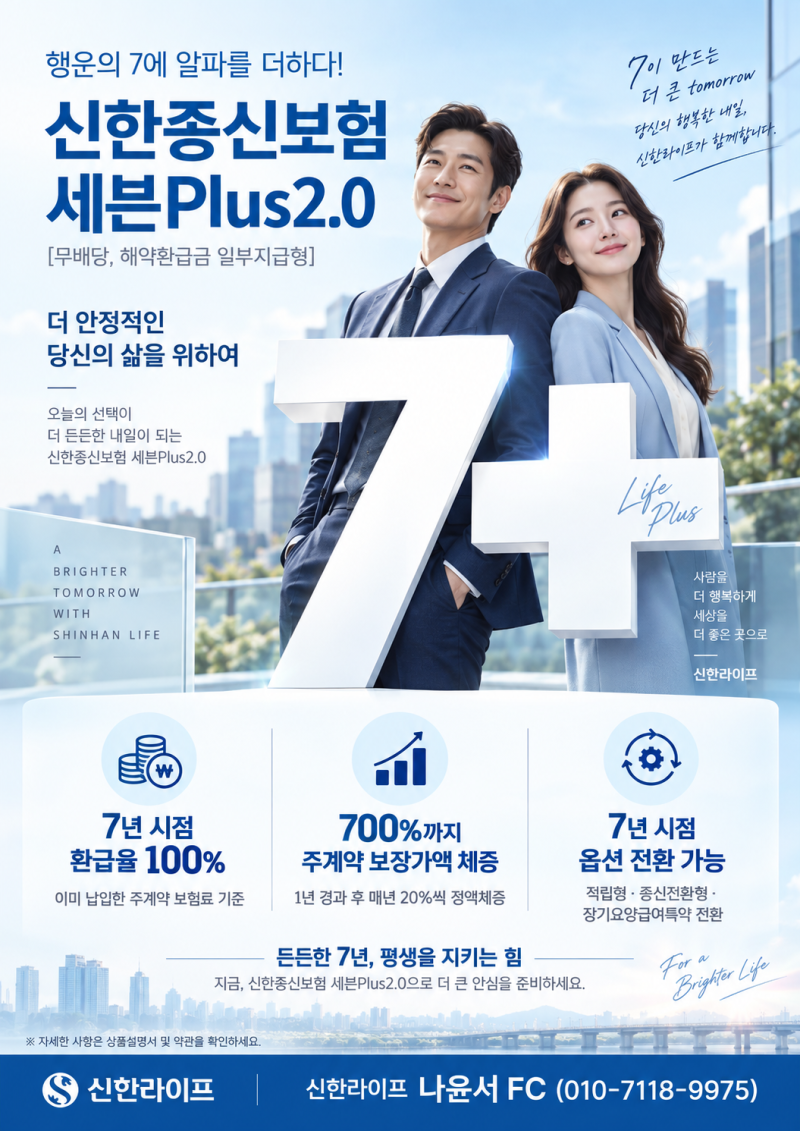
실제 사용자들은 종신보험의 해약환급금, 보험계약대출, 연금전환 기능 등 살아있는 동안 활용 가능한 점을 긍정적으로 평가합니다.
그러나 종신보험을 적금이나 연금보험처럼 오인해서는 안 되며, 가입 초기 해약 시 납입 보험료보다 적은 해약환급금을 받을 수 있다는 점을 유의해야 합니다. 사망보험금 유동화는 만 55세 이상, 금리확정형, 보험료 납입 완료 등 특정 조건을 충족해야만 신청 가능합니다.
종신보험 가입 시에는 사망 보장 외에도 연도별 예상 해약환급금과 중도인출, 연금전환 가능 여부를 꼼꼼히 확인하는 것이 중요합니다. 특히 사망보험금 유동화를 고려한다면, 가입한 상품의 종류와 계약 조건을 면밀히 검토하여 본인에게 적용 가능한지 사전에 파악해야 합니다.
자신이 사망했을 때 가족에게 필요한 경제적 공백을 메우는 것이 주 목적인지, 아니면 생전 활용 가치도 고려하는지에 따라 신중한 선택이 요구됩니다.