전세자금대출은 전세 계약 시 목돈 마련을 위해 필수적인 금융 상품입니다. 특히 최근 금리 변동성이 커지면서 대출 이자 부담을 줄이기 위한 상환 방식 선택의 중요성이 더욱 부각되고 있습니다. 대출 상환 방식은 매달 지출되는 원금과 이자의 비율 구조가 달라, 본인의 월 소득 수준과 자금 운용 계획에 맞춰 신중하게 선택해야 합니다. 어떤 상환 방식을 선택하느냐에 따라 최종적으로 지불해야 하는 총이자 금액이 크게 달라질 수 있습니다.
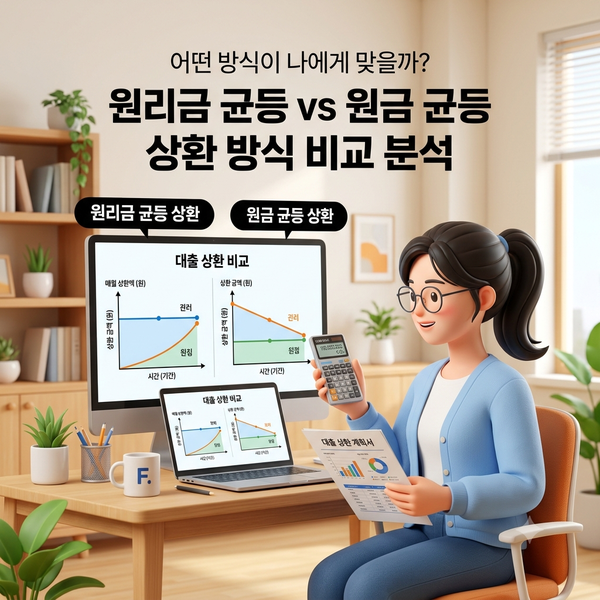
블로그 분석에 따르면, 전세자금대출의 대표적인 상환 방식으로는 만기일시상환, 원리금균등상환, 원금균등상환 세 가지가 있습니다. 만기일시상환은 대출 기간 동안 이자만 납부하고 만기에 원금을 한 번에 갚는 방식으로, 월 상환액 부담은 적지만 총이자가 가장 많이 발생합니다. 반면 원금균등상환은 초기 상환 부담이 가장 크지만 매달 이자가 줄어들어 총이자 금액이 가장 적으며, 원리금균등상환은 대출 기간 동안 원금과 이자의 합계 금액이 동일하여 안정적인 상환 계획을 세울 수 있습니다.
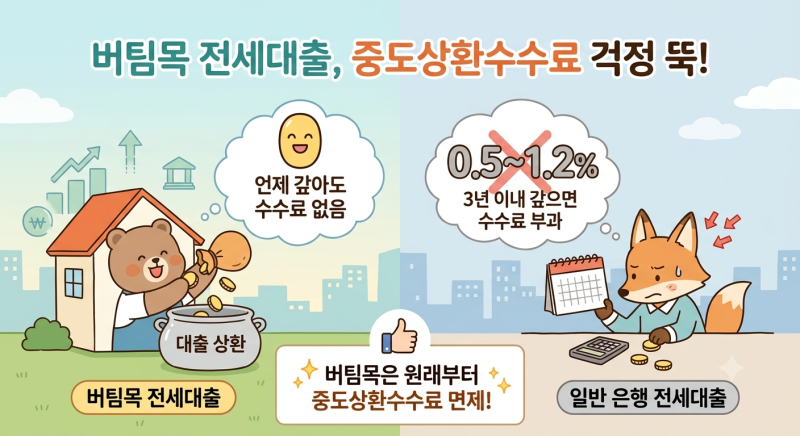
대출 상환 방식을 선택할 때는 단순히 월 상환액만을 고려하기보다, 총이자 절감 효과와 본인의 소득 흐름을 종합적으로 고려하는 것이 중요합니다. 특히 버팀목전세자금대출과 같은 공적 대출은 금리표와 대출 대상을 꼼꼼히 확인하여 본인에게 유리한 조건을 찾아야 합니다. 또한, 대출 갈아타기를 고려할 경우 중도상환수수료나 인지세 등 부대비용을 감안한 실질 비용 계산이 필수적이므로, 전문가의 조언을 구하거나 온라인 대환 인프라를 활용하여 최적의 상환 전략을 수립하는 것이 현명합니다.