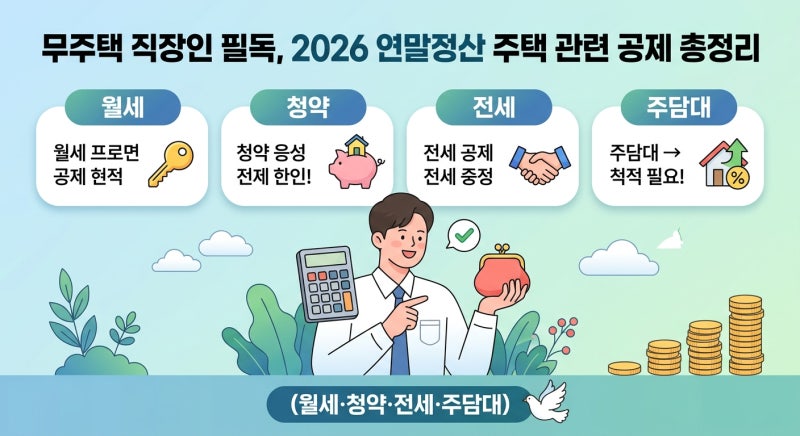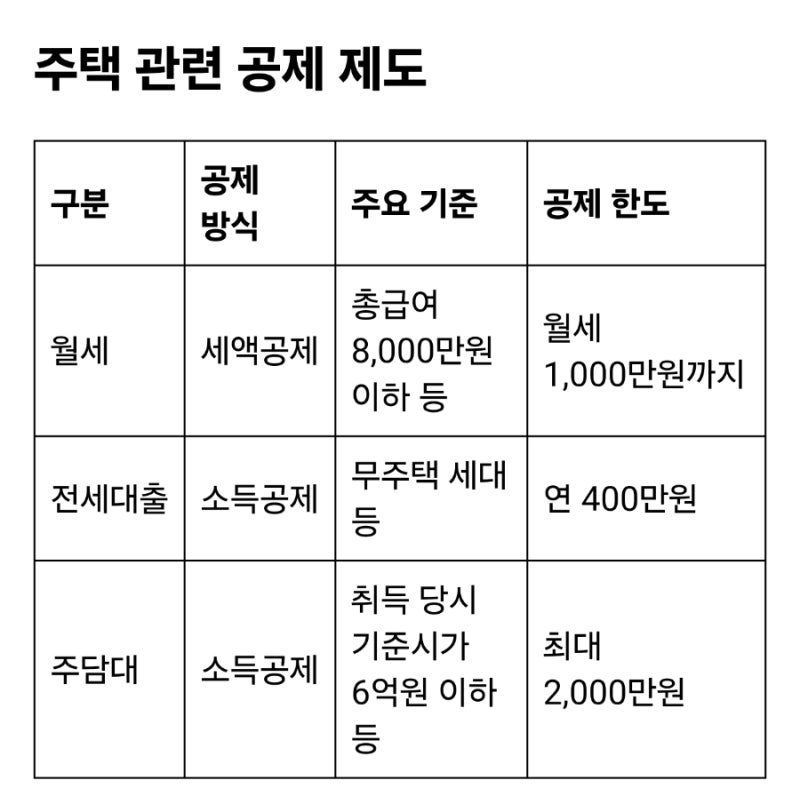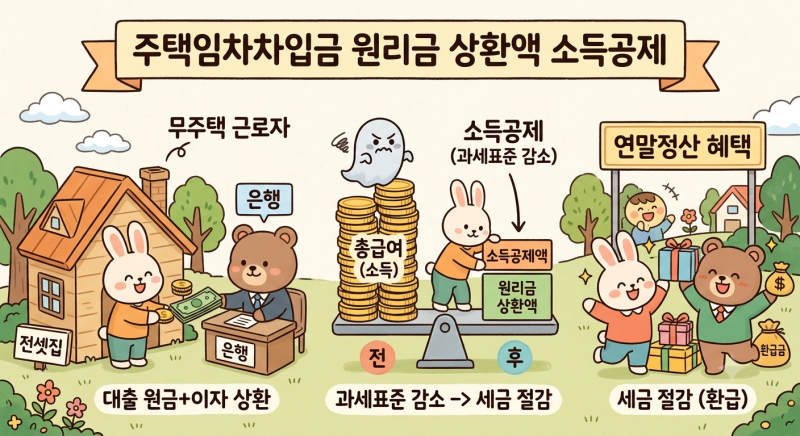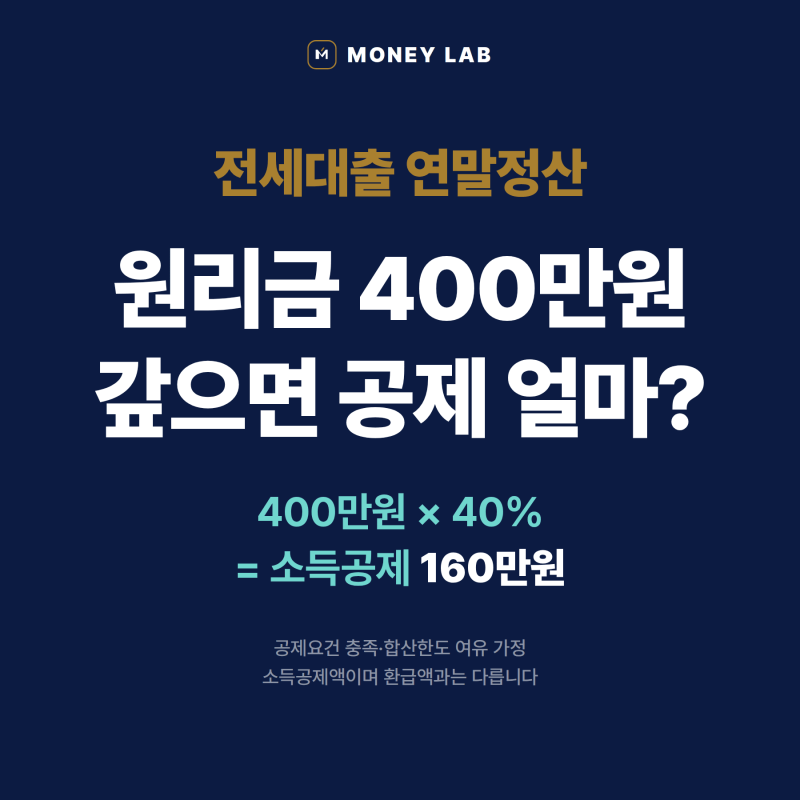
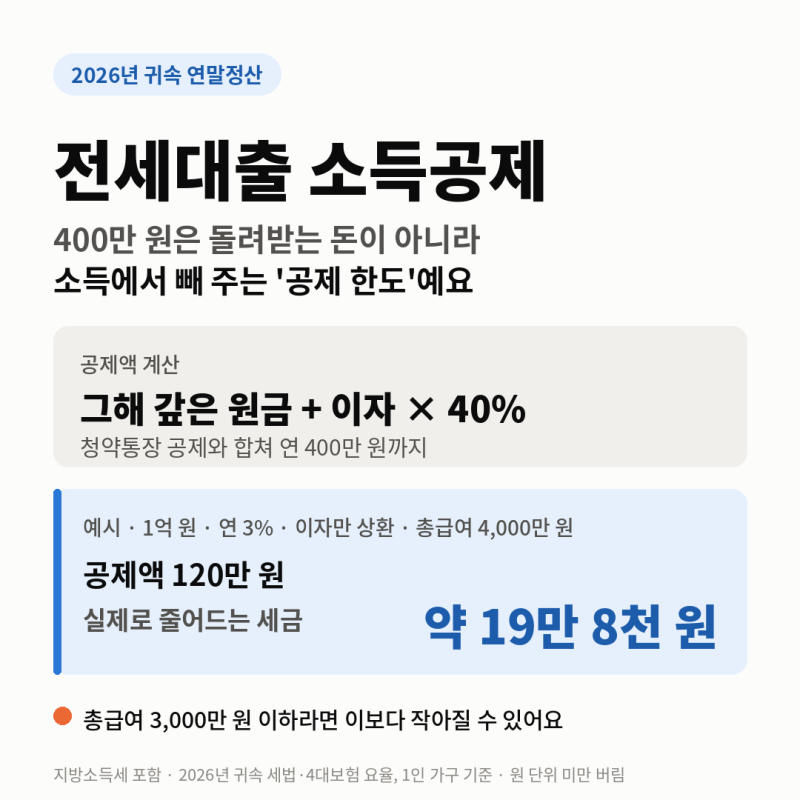
전세대출 이자 소득공제는 연말정산 시 주택임차차입금 원리금 상환액 소득공제로 불리며, 1년 동안 갚은 대출 원금과 이자를 합한 원리금 상환액의 40%를 소득공제받을 수 있습니다. 공제 한도는 연 최대 400만원이며, 주택청약저축 납입액 공제와 합산하여 적용됩니다. 특히 최근 전세대출 금리가 높아지면서 많은 근로자들이 이 항목에 주목하고 있습니다.
실제 블로그 후기들을 살펴보면, 전세대출 소득공제는 400만원을 직접 환급받는 것이 아니라 근로소득에서 공제하여 과세표준을 낮춰주는 방식이라는 점을 강조합니다. 따라서 실제 절세 효과는 본인의 과세표준과 적용 세율에 따라 달라질 수 있습니다. 주택담보대출 이자 공제와 달리 전세대출은 원금 상환액도 공제 대상에 포함되어 공제금액이 커질 수 있는 장점이 있습니다.
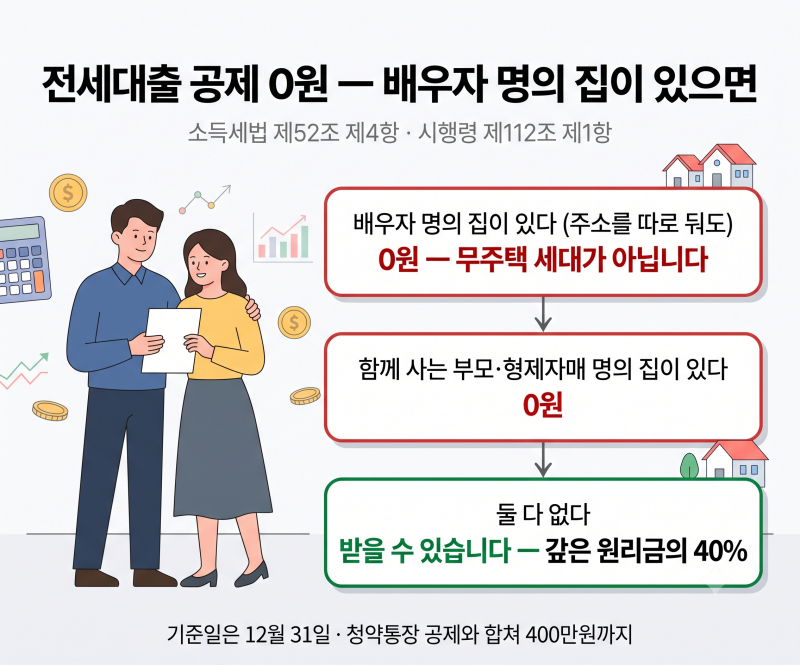
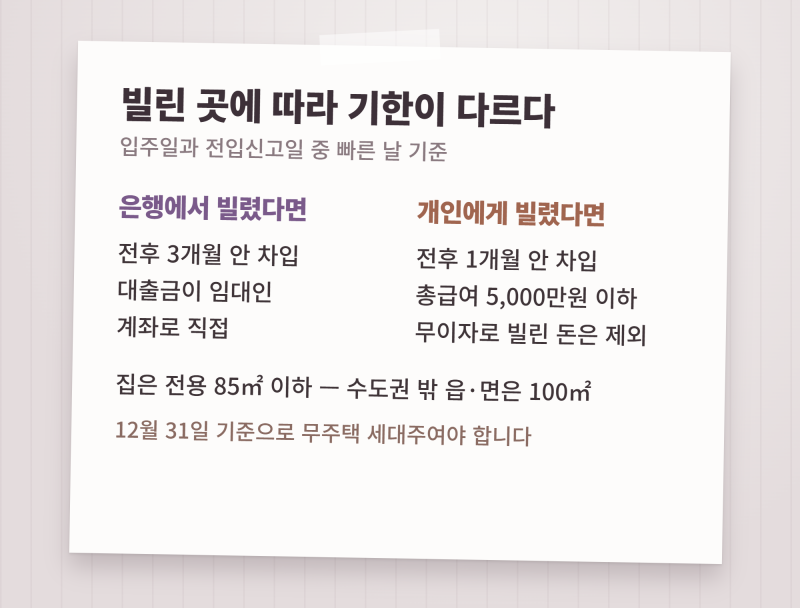
공제를 받기 위해서는 12월 31일 기준 무주택 세대주인 근로자여야 하며, 국민주택규모 이하의 주택에 해당해야 합니다. 또한, 대출금이 대출기관에서 임대인 계좌로 직접 입금되어야 하고, 전입일과 대출 시점 요건을 충족해야 합니다. 연중에 잠시 유주택 상태였더라도 12월 31일에 무주택 조건을 갖추면 대상이 될 수 있으니, 관련 서류를 미리 준비하는 것이 중요합니다.