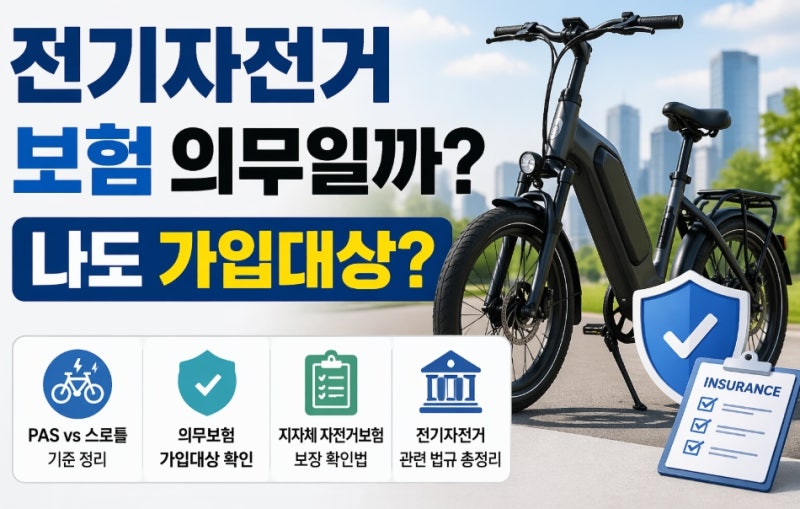
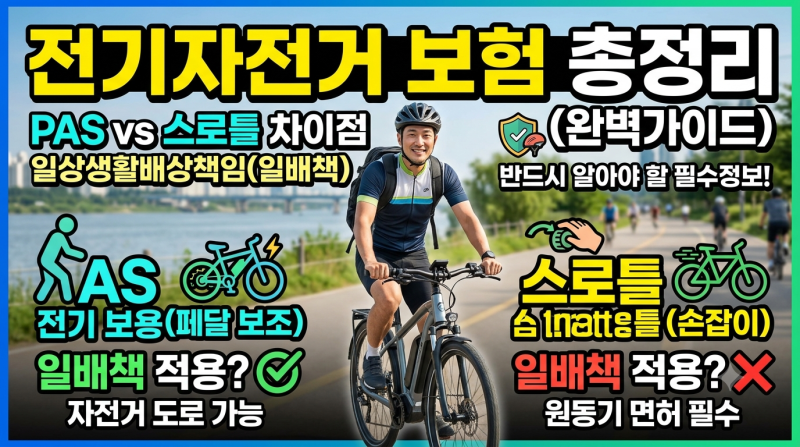
전기자전거 보험 가입은 자전거의 구동 방식과 운행 목적에 따라 보장 여부가 크게 달라져 주목받고 있습니다. 특히 PAS(페달 보조) 방식과 스로틀(자동) 방식의 법적 지위 차이로 인해 기존 보험 적용 가능성이 상이하며, 이는 사고 발생 시 보상 여부에 결정적인 영향을 미칩니다. 뱅크샐러드 등 금융 정보 플랫폼에서도 이러한 구동 방식별 보험 분류의 중요성을 강조하고 있습니다.
실제 블로그 후기들을 살펴보면, PAS 방식 전기자전거는 기존 일상생활배상책임(일배책) 특약으로 타인에게 입힌 피해 보상이 가능하지만, 스로틀 방식은 원동기로 분류되어 일배책 보상이 절대 불가하다는 점이 가장 큰 특징입니다. 따라서 스로틀 방식 이용자는 메리츠화재, DB손해보험, KB손해보험 등에서 제공하는 PM 전용 단독 보험이나 특약을 별도로 가입해야 하는 상황입니다. 또한, 해외 직구 후 속도 제한을 해제한 자전거는 보험 처리가 되지 않는다는 점도 유의해야 합니다.
전기자전거 보험 가입 전에는 거주 지역 지자체에서 주민 전체를 대상으로 가입해 둔 '시민 자전거 보험'이 있는지 반드시 확인해 보시는 것이 좋습니다. 이는 별도 신청 없이 주민등록만 되어 있다면 자동 가입되는 경우가 많으며, 자전거 사고로 인한 진단위로금, 입원위로금 등을 보장받을 수 있는 숨은 혜택이 될 수 있습니다. 배달/영업용으로 운행할 경우 일반 보험으로는 보상이 불가하므로 유상운송용 전용 보험 가입이 필수적입니다.