

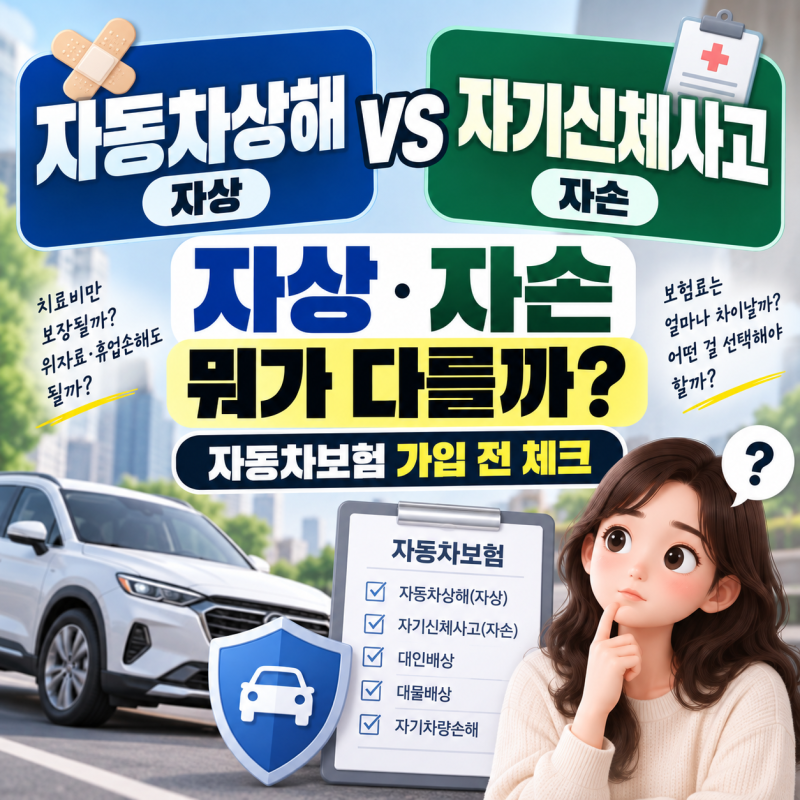
자동차보험 가입 시 자기신체사고와 자동차상해 중 어떤 담보를 선택해야 할지 고민하는 운전자들이 많습니다. 특히 사고 발생 시 본인이 다쳤을 때 받는 보험금이 두 담보 간에 크게 달라질 수 있어 그 차이를 명확히 이해하는 것이 중요합니다. 자기신체사고는 부상 정도를 1급부터 14급까지의 급수로 나누어 각 급수에 정해진 한도 내에서만 보험금을 지급하는 방식입니다. 반면 자동차상해는 급수와 관계없이 가입 금액 한도 내에서 실제 발생한 손해액을 기준으로 보상합니다.
실제 블로그 후기들을 살펴보면, 자기신체사고의 경우 가벼운 접촉 사고로 목이나 허리 통증이 발생하여 MRI 촬영 및 도수치료를 받으면 병원비가 급수 한도를 초과하는 경우가 많습니다. 이 경우 초과분은 본인이 부담해야 하는 단점이 있습니다. 반면 자동차상해는 가입 금액이 3천만원이든 1억원이든 그 한도 내에서 실제 치료비를 보장하므로, 예상치 못한 병원비 부담을 줄일 수 있다는 장점이 있습니다. 따라서 많은 전문가들은 자기신체사고보다는 자동차상해 담보를 추천하고 있습니다.
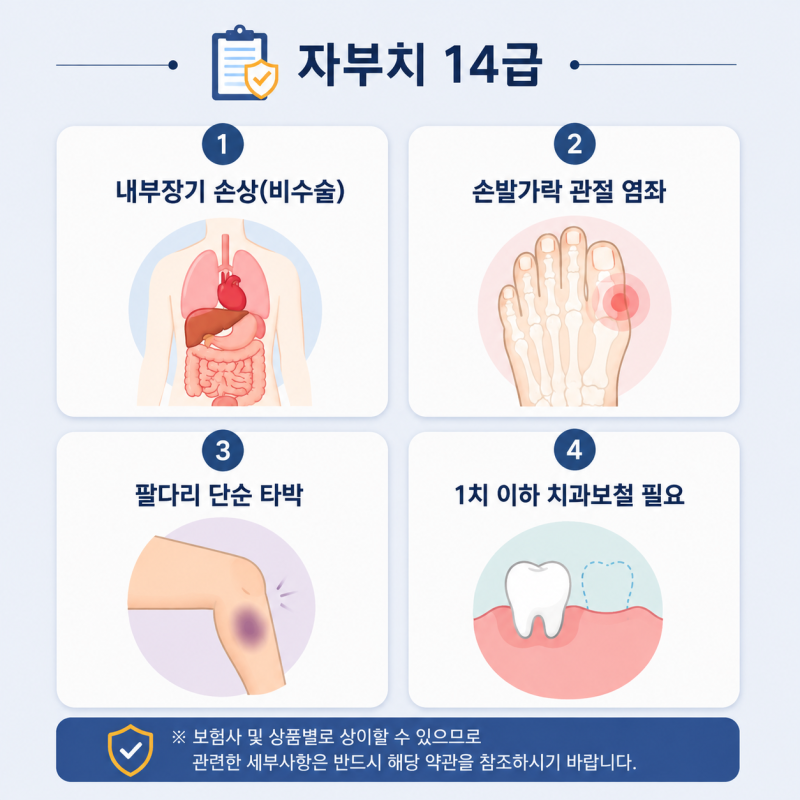
자동차보험의 상해급수는 직업별 위험 등급을 의미하는 상해보험의 상해급수와는 명확히 구분됩니다. 자동차보험의 상해급수는 교통사고로 인해 신체가 입은 부상의 심각성 단계를 뜻하며, 1급부터 14급까지 분류됩니다. 특히 14급에는 단순 타박상이나 염좌, 손발가락 관절 염좌 등 비교적 경미한 부상도 포함되므로, 사고 발생 시 자신의 부상 정도가 어느 급수에 해당하는지 정확히 확인하는 것이 중요합니다. 보험 가입 시에는 이러한 보상 기준의 차이를 충분히 고려하여 본인에게 유리한 담보를 선택하는 것이 현명합니다.