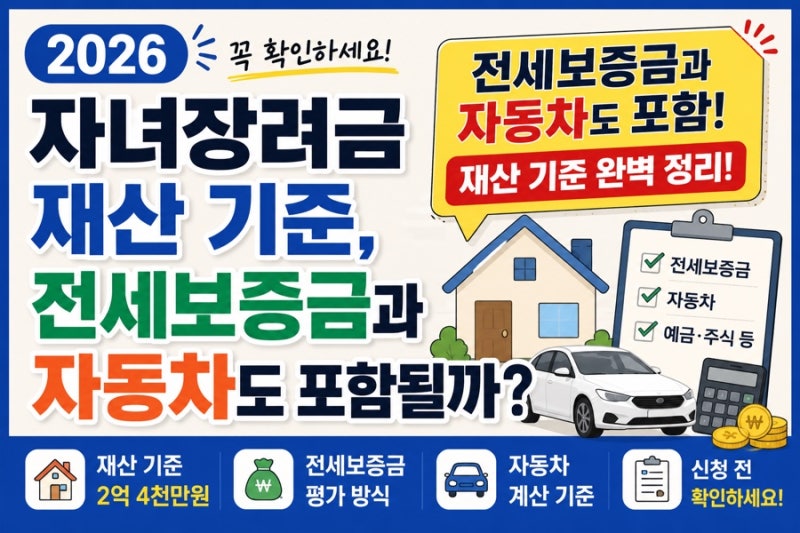
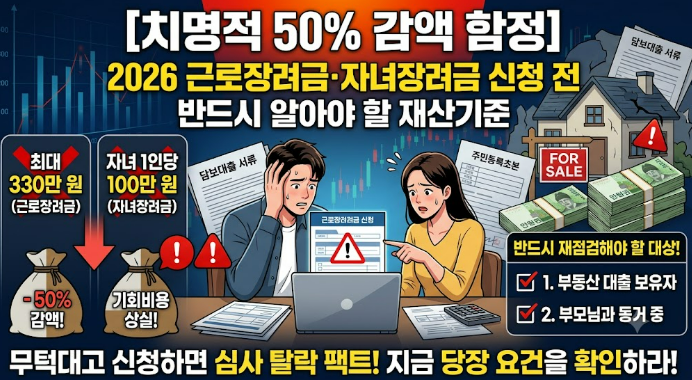
자녀장려금은 저소득 가구의 자녀 양육 부담을 덜어주는 중요한 정부 지원 제도입니다. 2026년 신청분부터 재산기준이 2억 4천만 원 미만으로 설정되어 많은 가구가 주목합니다. 소득 기준만 보고 재산 요건을 간과하여 장려금 수령에 어려움을 겪는 경우가 많습니다.
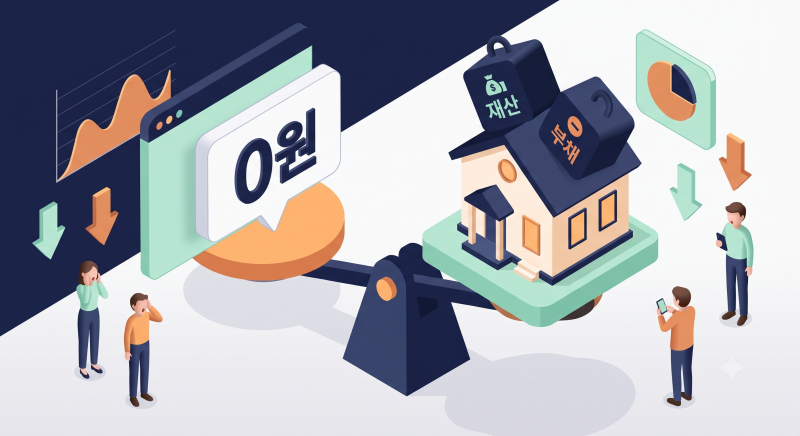
특히 대출금이 재산 평가에 미치는 영향에 대한 정확한 정보 확인이 필수적입니다. 실제 블로그 후기들을 보면, 많은 신청자가 대출금을 제외한 순자산으로 재산을 계산하는 실수를 저지릅니다.
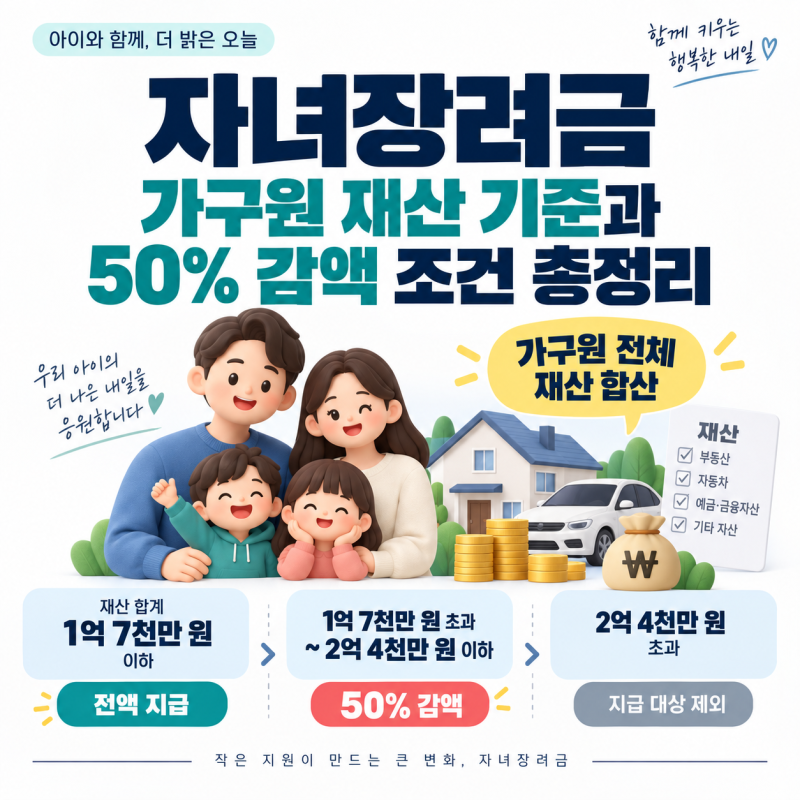
국세청은 전세 보증금에 대출이 포함되어도 이를 총자산으로 평가하며, 빚이 많아도 자산 규모가 2억 4천만 원을 넘으면 장려금을 받을 수 없습니다. 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만인 경우 산정된 장려금의 50%만 지급됩니다.
자녀장려금 신청 시에는 주택, 토지, 자동차, 예금, 전세금 등 가구원 전체의 모든 재산 항목을 꼼꼼히 확인해야 합니다.
가구원 범위 판단 기준일(12월 31일)과 재산 확인 기준일(6월 1일)이 다르므로, 각 기준일에 맞춰 재산 변동 사항을 점검하는 것이 중요합니다. 부모님과의 동거 여부나 세대 분리 시점 또한 장려금 수령액에 결정적인 영향을 미칠 수 있습니다.