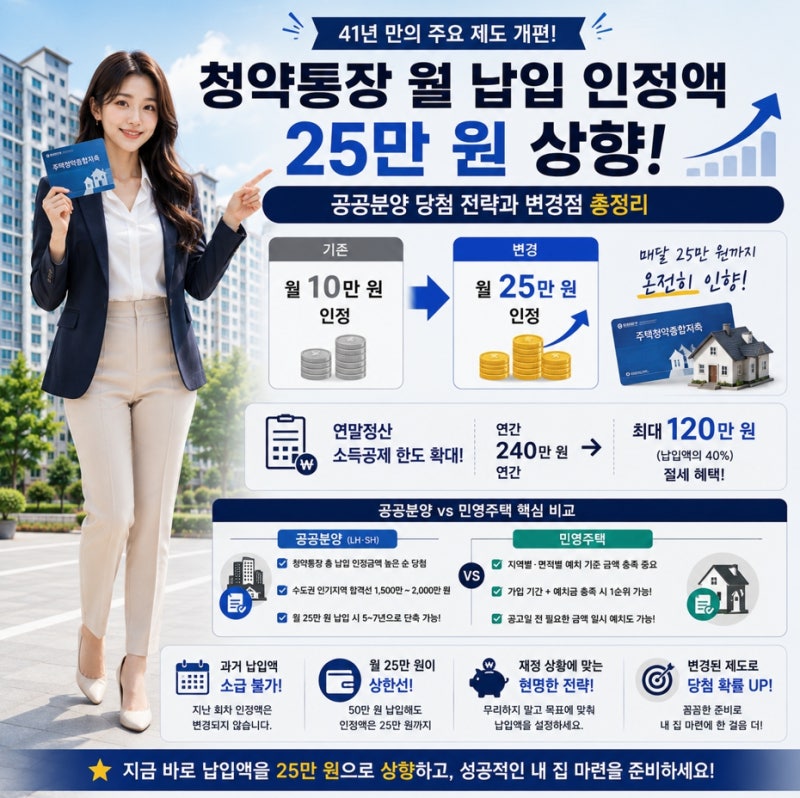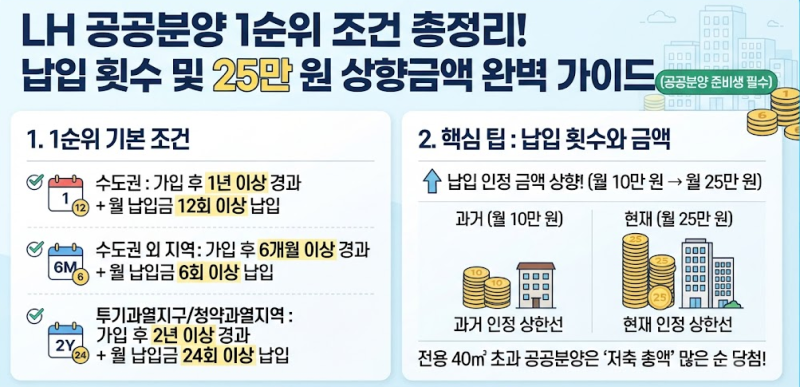

최근 주택청약종합저축의 월 납입 인정 한도가 기존 10만 원에서 25만 원으로 대폭 상향되면서 많은 이들의 관심이 집중되고 있습니다. 이는 41년 만의 변화로, 가구 소득 상승과 물가 변동을 반영하여 국토교통부가 주택공급에 관한 규칙을 개정한 결과입니다.
특히 공공분양을 준비하는 무주택자들에게는 당첨 가능성을 높일 수 있는 중요한 변화로 인식되고 있으며, 청약통장 납입 전략 재정비가 필요한 시점입니다.
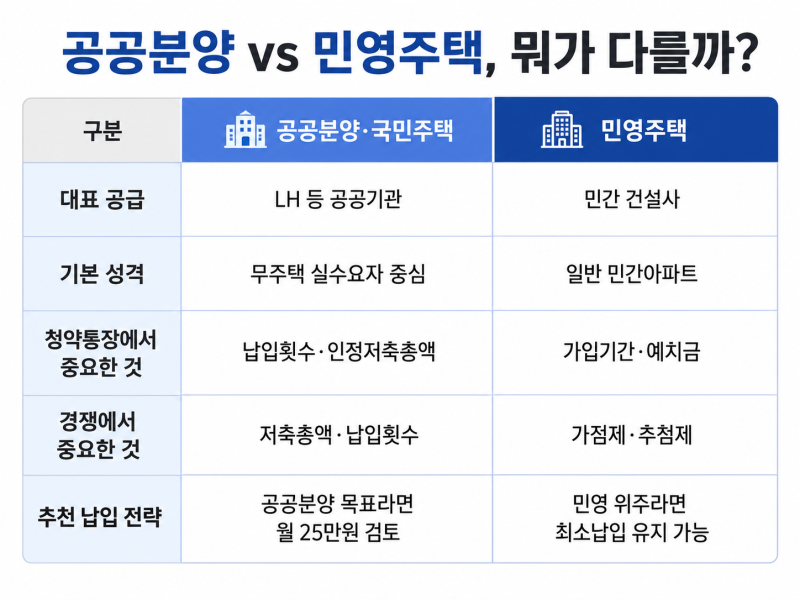
실제 블로그 후기들을 보면, 공공분양은 저축총액이 당첨에 결정적이므로 월 25만 원을 꾸준히 납입하는 것이 유리하다는 분석이 많습니다. 기존 12년 이상 걸리던 1,500만 원 달성 기간이 5년으로 단축되기 때문입니다.
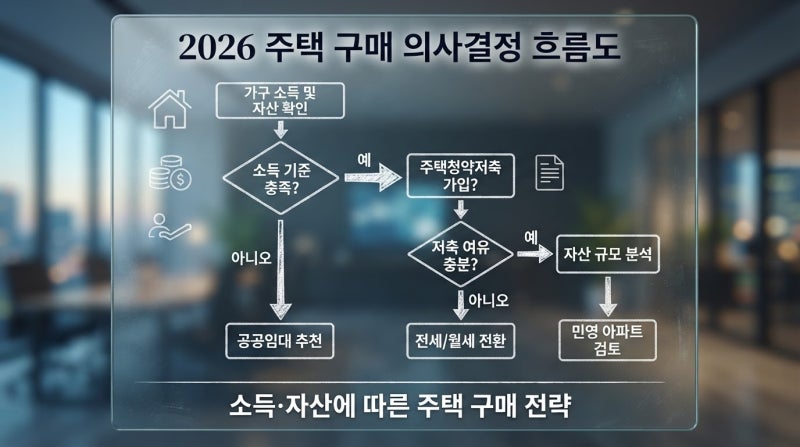
그러나 민영주택 청약은 납입 횟수나 금액보다 지역별 예치기준금액 충족과 가점제가 중요하여 월 25만 원 납입이 필수는 아닙니다. 자신의 청약 목표에 맞는 전략 수립이 중요합니다.
청약통장 관리 시 매월 자동이체 설정을 통해 꾸준히 납입하고 장기간 유지하는 것이 공공분양에 유리합니다. 연말정산 소득공제 한도 역시 연 240만 원에서 300만 원으로 늘어 최대 120만 원까지 공제받을 수 있습니다.
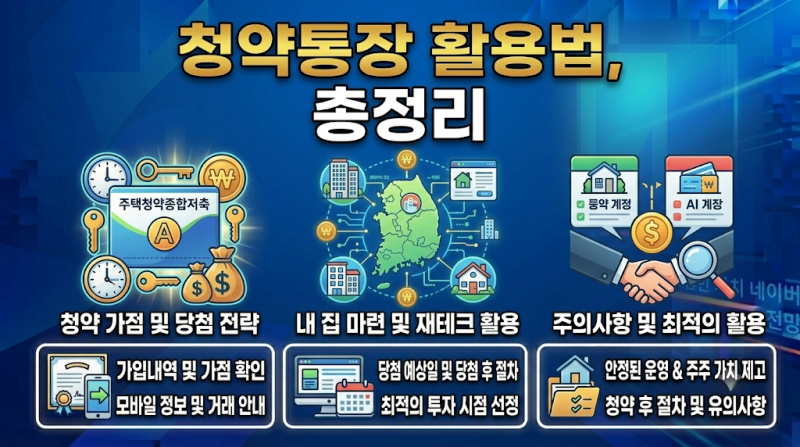
민영주택을 목표로 한다면 최소 납입액을 유지하며 예치금 기준을 확인하는 것이 현명합니다. 청약통장은 단순한 저축을 넘어 주거 준비의 핵심 수단이므로, 개인의 상황에 맞춰 최적의 활용법을 모색해야 합니다.