
자기차량손해담보는 자동차보험 가입 시 많은 운전자가 고민하는 선택 특약입니다. 특히 차량 연식이 오래되거나 운전량이 적은 경우, 수십만 원에 달하는 보험료가 부담으로 작용할 수 있습니다. 최근 물가 상승과 차량 유지비 부담이 커지면서, 무조건적인 가입보다는 자신의 차량 가치와 재정 상황을 고려하여 합리적으로 선택하는 것이 중요합니다. 이 담보는 사고로 인해 본인 차량에 발생한 손해를 보상받는 것으로, 단독 사고나 운전자 과실로 인한 파손, 도난 시 수리비 등을 보장합니다.
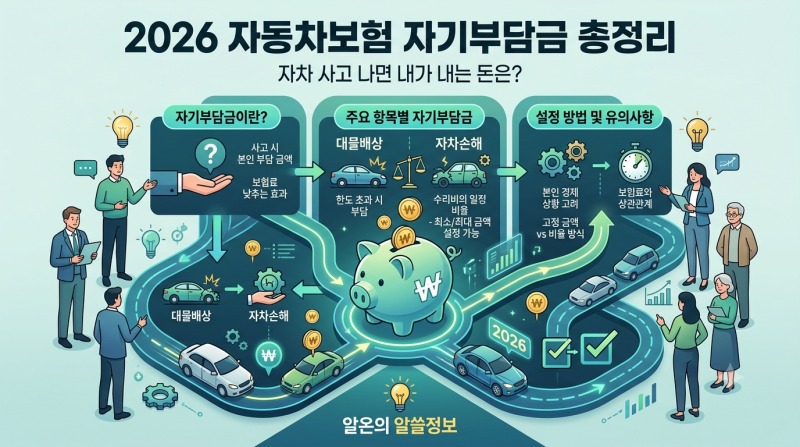
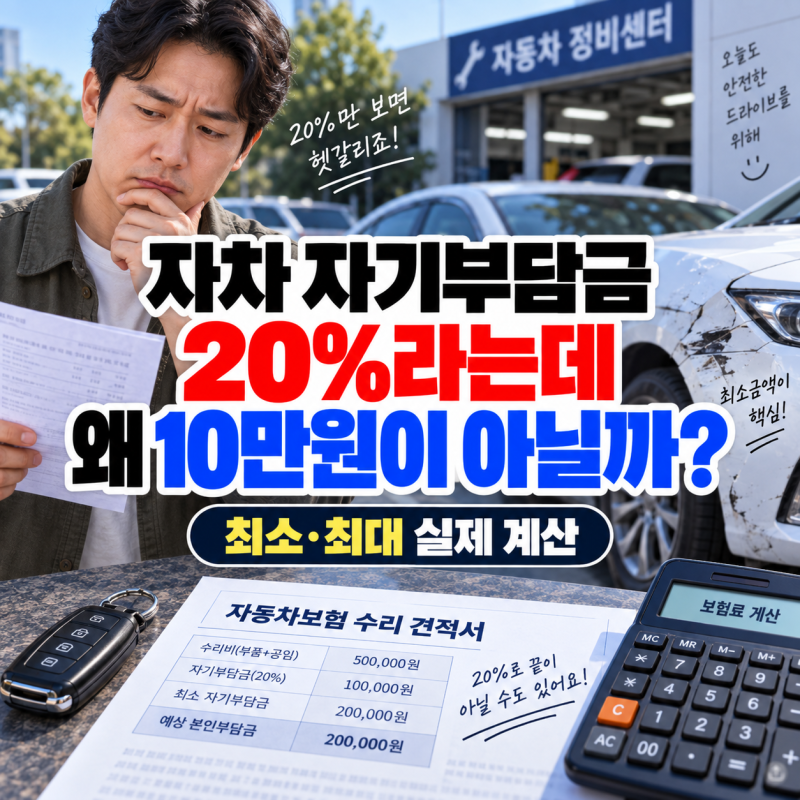
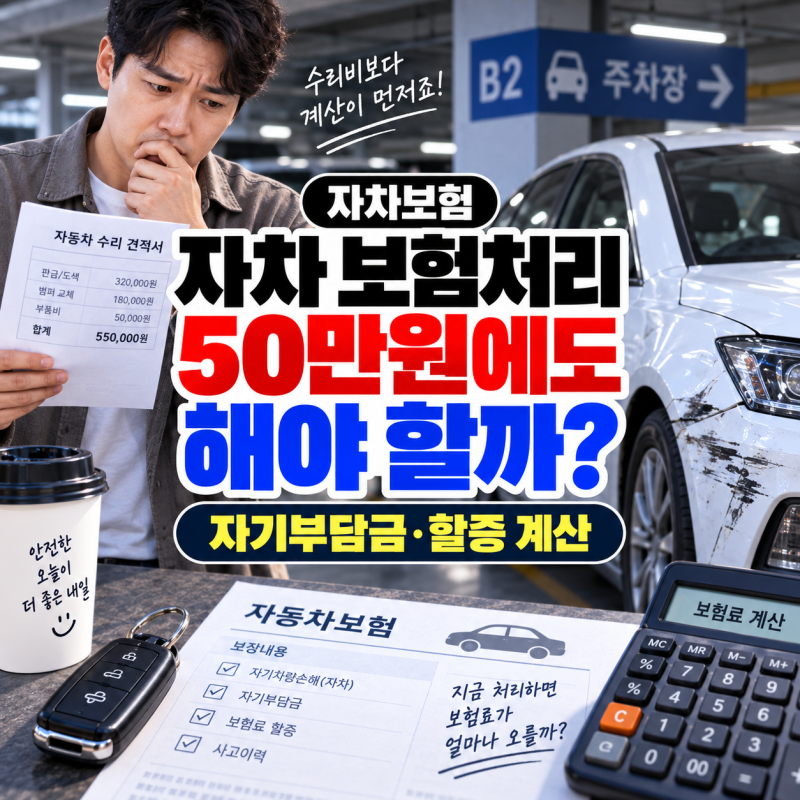
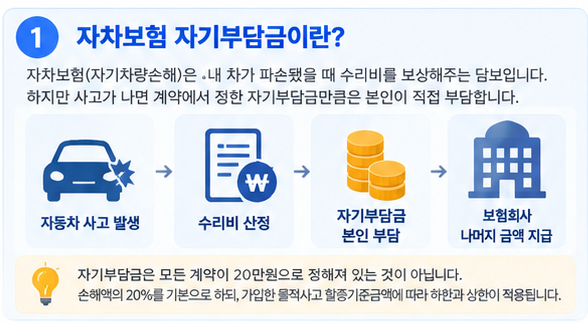
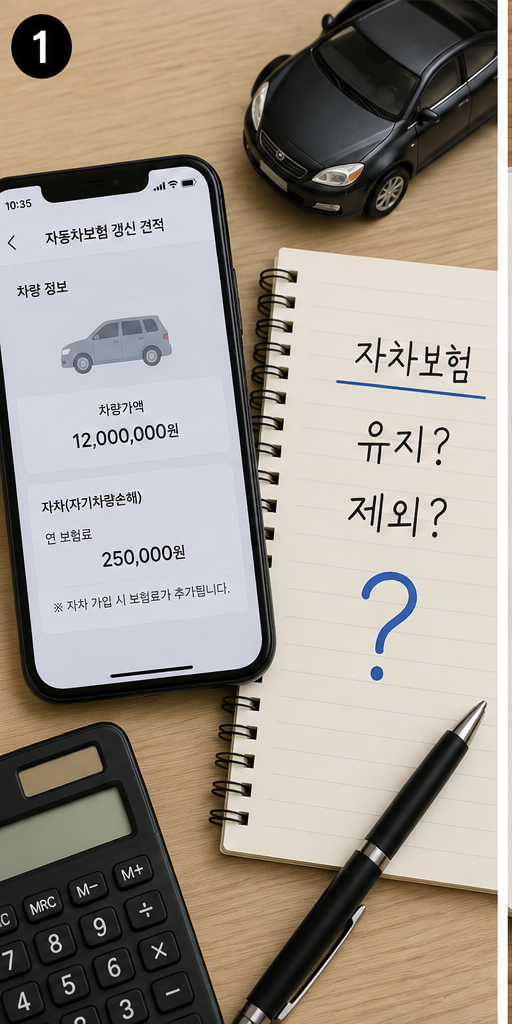
실제 사용자들은 자기차량손해담보 가입 여부를 결정할 때 차량의 잔존가치와 자차 보험료의 비율을 비교하는 것이 가장 정확하다고 말합니다. 차량가액이 300만 원 이상이거나 출고 1년~7년 이내의 신차/중고차, 또는 사고 시 수리비 목돈 지출이 부담되는 경우 가입을 강력히 추천합니다. 반면, 차량가액이 100만 원~200만 원 이하의 노후 차량이나 주말 전용 운전자, 연간 주행거리가 짧은 경우에는 미가입을 고려해 볼 수 있습니다. 자기부담금 설정에 따라 수리비의 일정 비율을 차주가 부담하게 됩니다.
블로거들은 자차 보험료를 줄이는 방법으로 차대차 사고 시 특약 선택이나 자차 일부 담보 특약 선택을 제안합니다. 차대차 사고 시 특약은 다른 차량과의 충돌 시에만 보상받는 조건이며, 자차 일부 담보 특약은 차량 가액의 60% 등 일부만 보장받아 보험료를 절감하는 방식입니다. 다만, 신차의 경우 전손 시 손해가 클 수 있으므로 신중한 선택이 필요하며, 단독사고 보장 특약 미가입 시 혼자 낸 사고는 보상받지 못할 수 있으니 약관을 꼼꼼히 확인해야 합니다.