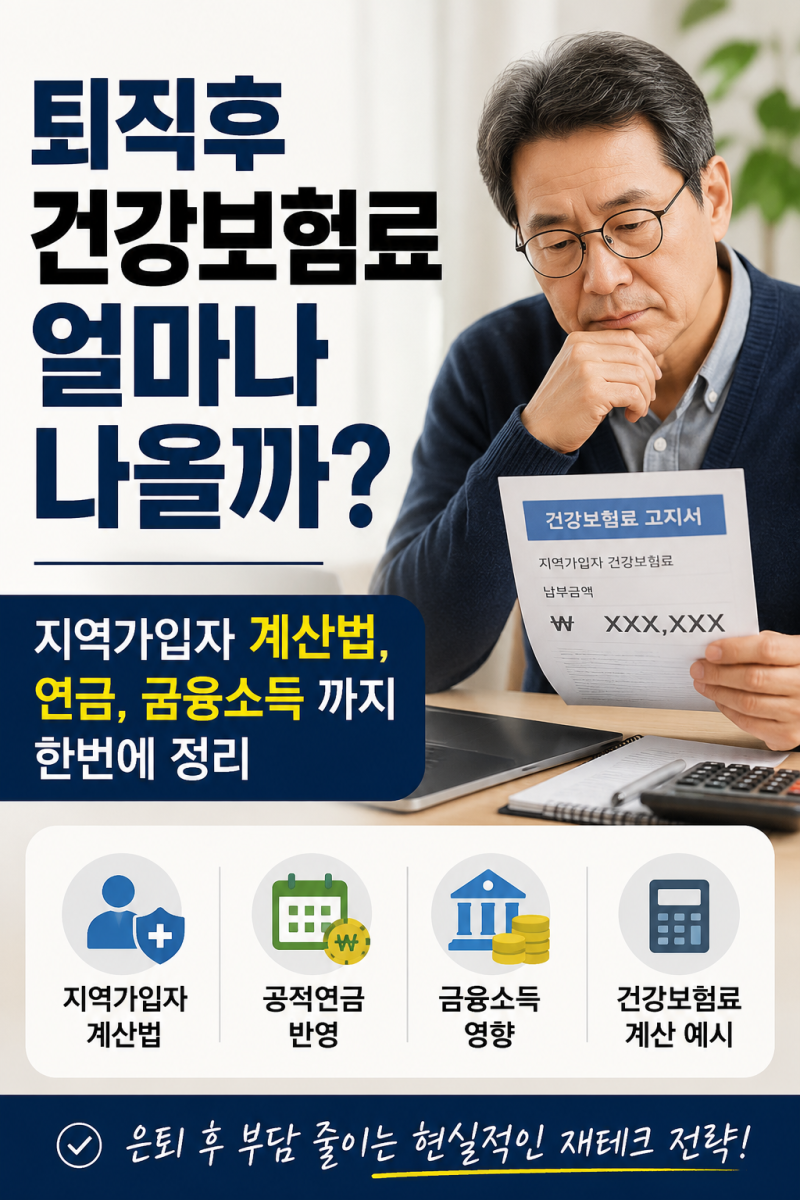
은퇴 후 건강보험료 계산은 많은 은퇴 예정자들이 직면하는 중요한 재정 문제입니다. 직장가입자에서 지역가입자로 전환 시 소득뿐만 아니라 재산까지 건강보험료 산정 기준에 포함됩니다.
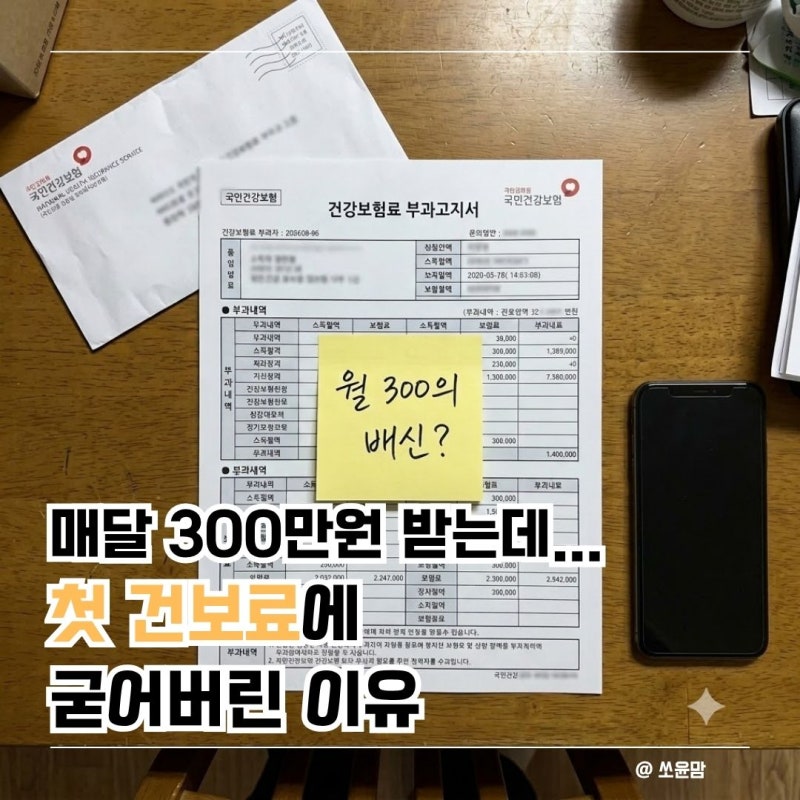
, 소득 감소에도 불구하고 재산 반영으로 보험료가 예상보다 크게 오르는 경우가 많아 관심이 높습니다. 실제 은퇴자들은 퇴직 후 첫 건강보험료 고지서에 당황하는 경우가 많습니다.
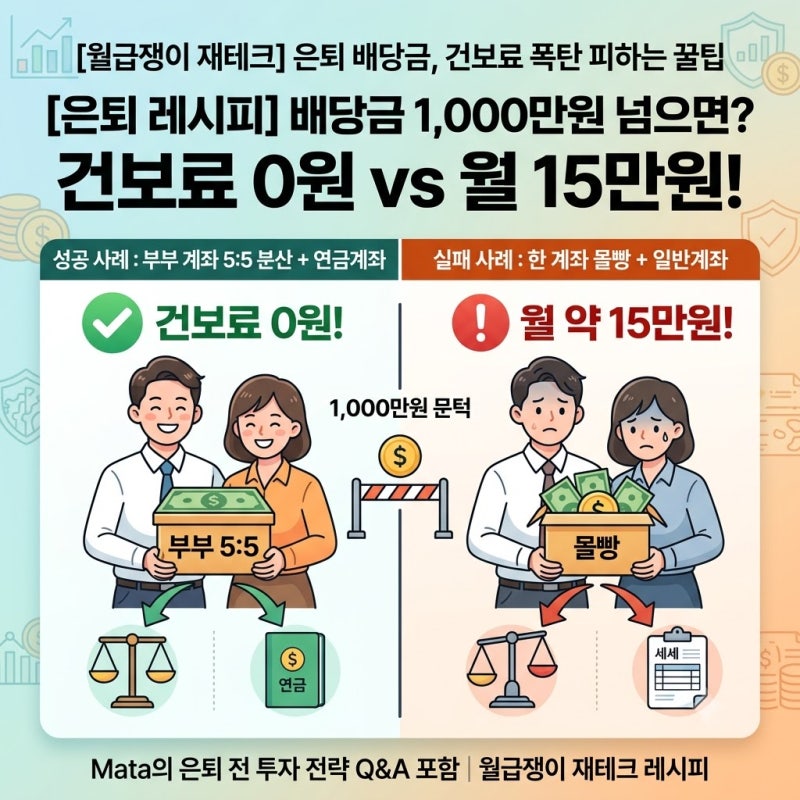
직장가입자 시절에는 소득에만 부과되었으나, 지역가입자는 소득과 재산을 합산하여 보험료를 산정하기 때문입니다. 특히 배당금 등 금융소득 1천만원 초과 시, 사적연금 1천5백만원 초과 시 부담이 크게 증가합니다.
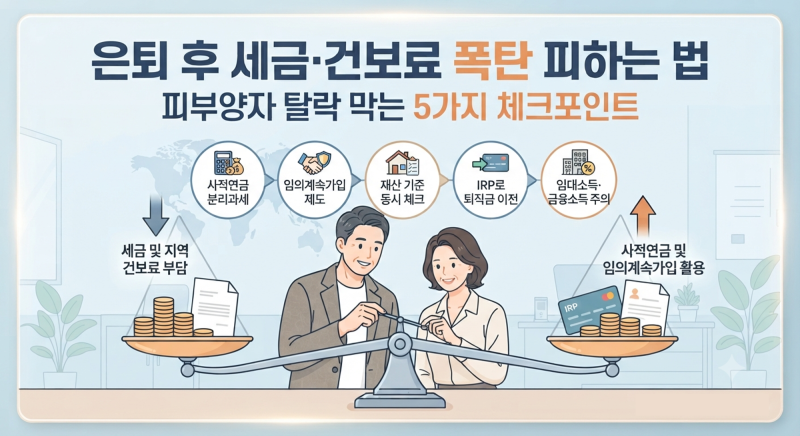
은퇴 후 건강보험료 부담을 줄이기 위해서는 임의계속가입 제도 활용과 피부양자 등재 조건 충족 여부 확인이 중요합니다. 배당금 등 금융소득 관리 및 연금 수령 방식 등 은퇴 전부터 면밀한 재정 계획을 세우는 것이 필수적입니다.
이러한 사전 준비를 통해 예상치 못한 건강보험료 폭탄을 피할 수 있습니다.