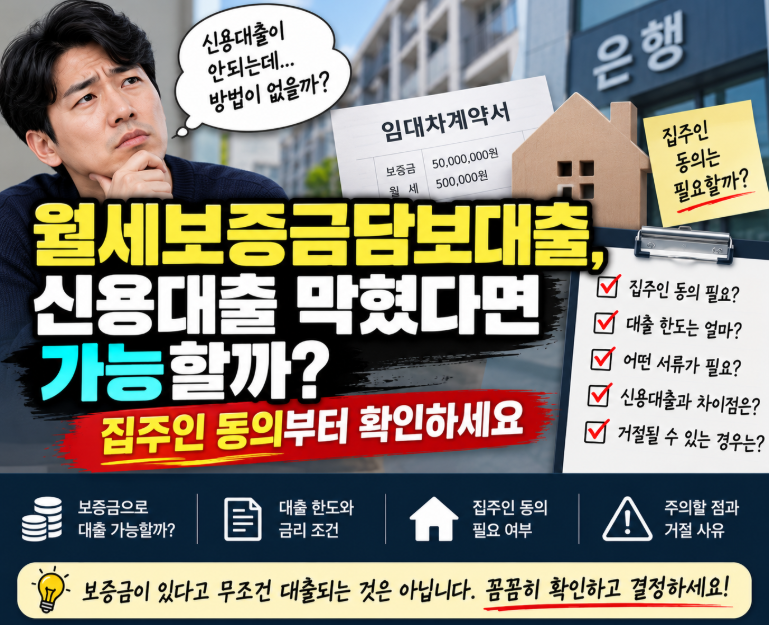
월세보증금 담보 대출은 임차인이 맡긴 보증금을 담보로 생활 자금 등을 마련하는 금융 상품입니다. 신용 대출과 달리 본인 명의 임대차 계약에 일정 금액 이상의 보증금이 있다면 활용 가능성이 열립니다. 특히 월세 보증금이 적은 경우에도 기본적인 임차인 보호 절차를 챙기는 것이 중요하며, 보증금 액수가 작다고 해서 문제가 발생하지 않는 것은 아닙니다.
실제 블로그 후기들을 살펴보면 월세보증금 담보 대출은 보증금 반환채권을 담보로 활용하는 방식입니다. 본인 명의 계약, 보증금 1천만 원 이상, 임대차 잔존 기간 6개월 이상 등의 기본 요건을 충족해야 검토할 수 있습니다. 부모님이나 배우자가 보증금을 지급한 경우에도 초본상 관계 및 이체 내역 등 금융회사가 요구하는 자료로 확인되면 인정될 수 있습니다.
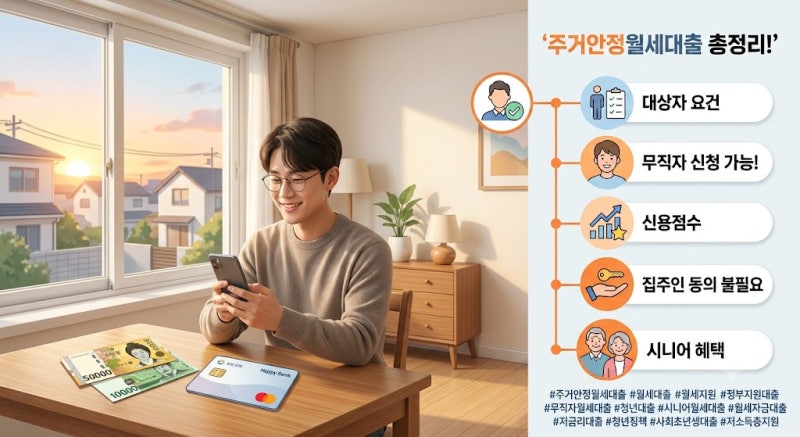
블로거들은 월세보증금 담보 대출 시 집주인 동의 여부에 대한 궁금증을 많이 제기합니다. 법적으로는 임차보증금 반환채권을 담보로 잡을 때 집주인의 적극적인 동의만 가능한 것은 아니지만, 실제 금융 상품은 위험 관리 때문에 집주인 동의나 확인을 필수로 요구할 수 있습니다. 따라서 대출 신청 전 금융회사의 구체적인 상품 가입 조건을 확인하는 것이 중요합니다.